熱門 - 第 1273 頁
花旗:歐洲股市還有戲,因為更便宜的 AI 投資機會來了
27 個來源0花旗策略師指出,隨著 AI 焦點轉向醫療科技、工業等領域的「實體 AI」應用,歐洲股市提供了更便宜的投資機會 [31]。
五月全球電動車銷量達 180 萬輛,但區域分化才是真正的故事
32 個來源02026 年 5 月全球電動車銷量達 180 萬輛,年增 3%,然而這平穩的數字掩蓋了劇烈的區域分化:歐洲因高油價而蓬勃發展,美國市場正從補貼懸崖後尋找底部,而中國則創下了歷史性的滲透率。
Databricks 推出 CustomerLake:全球首個內建於 Lakehouse 的 AI 代理驅動 CDP
30 個來源0Databricks 發佈 CustomerLake,一個原生內建於 Databricks Lakehouse 的 AI 代理驅動客戶數據平台(CDP),導入自主運行的 Profile Agents 來解決身份識別與數據整合問題,以及 Campaign Agents 來執行不間斷的「無限行銷活動」。
Galaxy Data Center獲2.5億美元戰略融資,布局東南亞綠色AI基礎設施
31 個來源0新加坡Galaxy Data Center(Galaxy DC)於2026年6月16日宣布,從一家不具名的國際投資機構獲得2.5億美元(約113億新台幣)初始戰略融資,資金將用於在東南亞建置AI時代所需的高密度、綠色運算基礎設施。
深度解析:中國數位人民幣挑戰美元霸權的「雙軌」全球結算大戰略
35 個來源0中國正以雙軌策略推進數位人民幣國際化:鎖定五地央行、規模逾550億美元的批發結算平台mBridge,準備在香港設立營運實體進行商業化,其手續費據報僅為SWIFT的一半;同時,專為商業銀行打造的CBETS(數幣達)平台剛在上海與26家金融機構簽約,提供全天候的跨境支付與貿易結算。
BMW 大幅下調 2026 年利潤預測:中國市場萎縮與伊朗戰爭雙重夾擊
34 個來源02026 年 6 月 16 日,BMW 大幅調降財測,將汽車部門 EBIT 利潤率預測從 4%–6% 砍至 1%–3%,並預告集團稅前利潤將「顯著」下滑,主因是中國市場加速惡化與伊朗戰爭影響。
阿里巴巴Qwen-Robot系列全解讀:具身AI如何爲機器裝上「靈巧手、認路腳、思考腦」
27 個來源0阿里巴巴的Qwen Robot系列是2026年6月發表的AI三件套,賦予機器人精細操作、自主導航及預測物理世界變化的能力,象徵該公司從聊天機器人正式跨入實體AI領域。
Stellar XLM 飆漲 15% 背後三大推手:PayFi 支付、DTCC 資產代幣化與 RWA 熱潮
36 個來源0Stellar 的 XLM 代幣單日飆漲約 15%,觸及 0.22 美元,表現優於整體加密市場,主要受到三大因素推動:一項新的鏈上支付活動、DTCC 宣布將在 Stellar 上進行資產代幣化,以及 RWA 代幣化的持續成長。
路透研究所2026數位新聞報告:社群平台首度超越電視成為主要新聞來源,信任度跌至歷史新低
28 個來源0社群平台里程碑:Facebook、YouTube、TikTok、Instagram和X等社群及影音平台,首次以54%的使用率超越新聞網站(51%)與電視,成為全球最主要的新聞來源[5][6][10]。
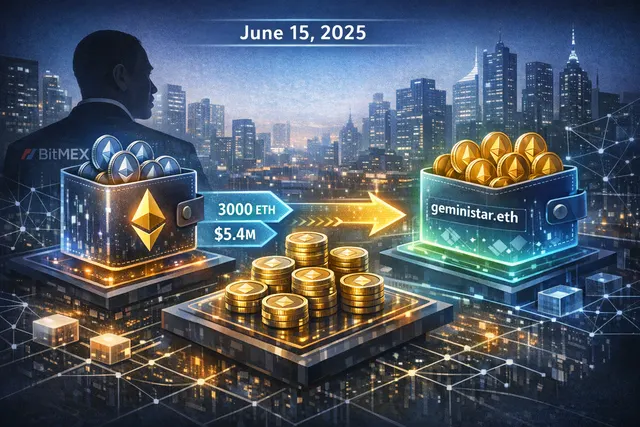
以太坊巨鯨監控:疑似與 Arthur Hayes 有關的錢包購入 540 萬美元 ETH,價格在 1,785 美元附近徘徊
26 個來源02025 年 6 月 15 日,一個被懷疑與 Arthur Hayes 有關的錢包,透過場外交易(OTC)從 Flowdesk 購入 3,000 枚 ETH(約 542 萬美元);另一個名為 geministar.eth 的巨鯨,則從幣安提出 8,715 枚 ETH(約 1,499 萬美元)並投入 EtherFi 進行質押。
伊朗戰火如何讓中國國債成為全球最意想不到的資金避風港
31 個來源0外資於2026年5月淨買入900億元人民幣(約133億美元)之中國在岸債券,逆轉了長達13個月、規模約1800億美元的出走潮,主因是伊朗衝突使中國國債成為亂世中罕見的避險資產 [1][2][6]。
Hyperliquid 幣 HYPE 衝破 77 美元創歷史新高 解密三大幕後推手
33 個來源0HYPE 幣於 2026 年 6 月 16 日創下近 77 美元的歷史新高,年初至今漲幅達 167% 至 198%,成為本輪加密貨幣週期中最強勢的大型資產,市值更一度突破 230 億美元,躋身全球第九大加密貨幣 [1, 2, 6]。