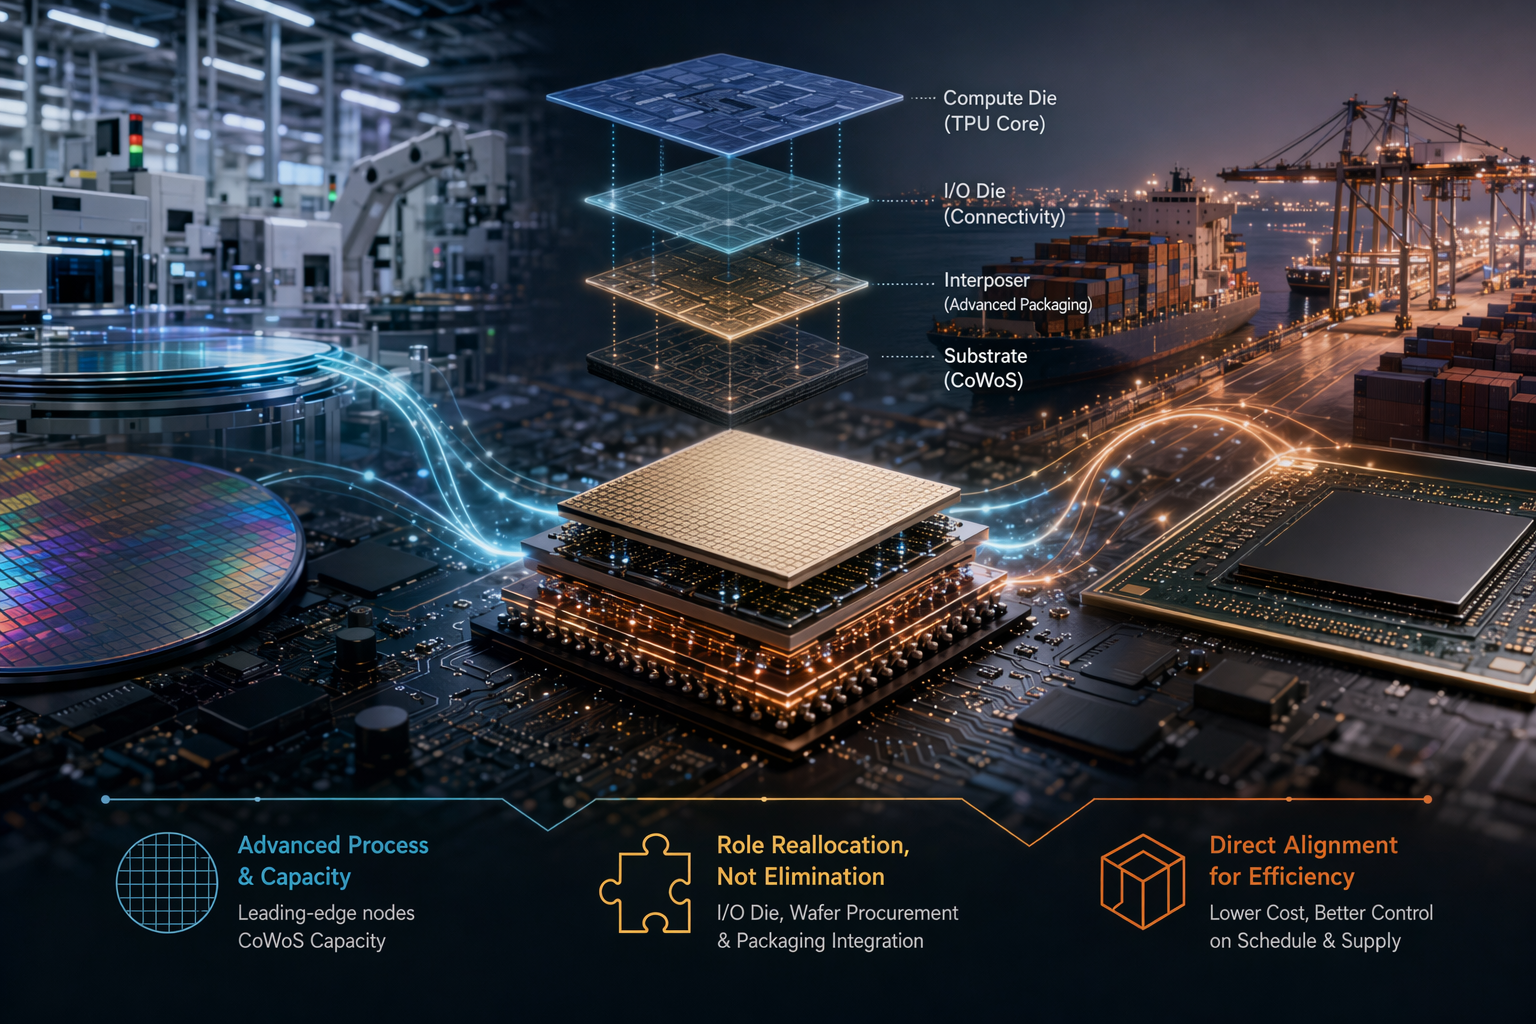
Google TPU pode ir direto à TSMC? A chave é o CoWoS — e a MediaTek não está necessariamente fora
Não há confirmação oficial de que o Google vá contornar totalmente a MediaTek; os relatos disponíveis falam mais em uma possível reorganização de compras, encapsulamento e agenda de produção [6]. Reportagens ainda colocam a MediaTek em funções como I/O Die, compra de wafers, integração de encapsulamento, controle de...
Publicado porEditado com GPT-5.5Imagens geradas com GPT Image 2
Não há confirmação oficial de que o Google vá contornar totalmente a MediaTek; os relatos disponíveis falam mais em uma possível reorganização de compras, encapsulamento e agenda de produção [6].
Reportagens ainda colocam a MediaTek em funções como I/O Die, compra de wafers, integração de encapsulamento, controle de qualidade e pedidos à TSMC [2][10].
O gargalo central parece ser a capacidade de CoWoS da TSMC: relatos dizem que o Google usa estratégia de dois fornecedores e que a capacidade CoWoS ligada ao projeto Google da MediaTek em 2027 poderia crescer mais de...
Google TPU 供應鏈變局:為何可能直連台積電,而不代表聯發科出局AI 生成示意圖:Google TPU 供應鏈討論的焦點,是先進製程與 CoWoS 封裝產能如何分配。
Prompt de IA
Create a landscape editorial hero image for this Studio Global article: Google TPU 供應鏈變局:為何可能直連台積電,而不代表聯發科出局. Article summary: 目前沒有公開證據證實 Google 會完全不透過聯發科;若下單模式更直接連到台積電,核心是搶 CoWoS/先進製程產能、降低成本並掌握排程。報導仍指聯發科負責 I/O Die、晶圓採購與封裝整合,所以更像角色重分配,而非確定出局[2][6]。. Topic tags: google, tpu, tsmc, mediatek, ai chips. Reference image context from search candidates: Reference image 1: visual subject "換句話說,在CoWoS產能有限下,Google必須等待台積電擴產,才能將TPU從主要供內部使用的戰略資源,轉變為能大規模外銷、賺取巨額利潤的商品。而這段等待期,對" source context "Google的AI晶片關鍵挑戰,來自台積電? | 遠見雜誌" Reference image 2: visual subject "輝達預計自2027年起,在部分產品線引入三星作為台積電之外的第二供應商。聯發科為Google開發的3奈米TPU進展順利,預計2026年下半年量產,2027年營收貢獻上看" source context "大摩揭AI晶片供應鏈關鍵:台積電CoWoS產能無虞 聯發科TPU量產在即 — BigGo 財經" Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition
openai.com
Reduzir a discussão sobre a próxima geração de TPUs do Google a uma frase — “a MediaTek foi trocada” — perde o ponto principal. O quadro que aparece nas reportagens é mais sutil: se o Google quiser aproximar a relação de pedidos com a TSMC, o motivo mais provável é ganhar controle sobre processo avançado, capacidade de CoWoS, calendário de produção e estrutura de custos.
Ao mesmo tempo, a MediaTek ainda aparece nos relatos como parceira em áreas como I/O Die, compra de wafers, integração de encapsulamento e suporte de qualidade . Em outras palavras: “falar mais diretamente com a TSMC” e “manter a MediaTek em parte do projeto” podem ser coisas compatíveis.
Primeiro: não há confirmação oficial de uma ruptura
Até aqui, as informações vêm de reportagens, analistas e fontes de cadeia de suprimentos. A Business Weekly relatou que, ao ser procurada sobre projetos de TPU do Google, a MediaTek não comentou; a TSMC também disse que não comenta detalhes de negócios de clientes individuais .
Studio Global AI
Continue sua pesquisa
Esta página inclui uma resposta baseada na fonte que você pode continuar em Studio Global.
Qual é a resposta curta para "Google TPU pode ir direto à TSMC? A chave é o CoWoS — e a MediaTek não está necessariamente fora"?
Não há confirmação oficial de que o Google vá contornar totalmente a MediaTek; os relatos disponíveis falam mais em uma possível reorganização de compras, encapsulamento e agenda de produção [6].
Quais são os pontos-chave para validar primeiro?
Não há confirmação oficial de que o Google vá contornar totalmente a MediaTek; os relatos disponíveis falam mais em uma possível reorganização de compras, encapsulamento e agenda de produção [6]. Reportagens ainda colocam a MediaTek em funções como I/O Die, compra de wafers, integração de encapsulamento, controle de qualidade e pedidos à TSMC [2][10].
O que devo fazer a seguir na prática?
O gargalo central parece ser a capacidade de CoWoS da TSMC: relatos dizem que o Google usa estratégia de dois fornecedores e que a capacidade CoWoS ligada ao projeto Google da MediaTek em 2027 poderia crescer mais de...
Por isso, a leitura mais prudente não é tratar como fato consumado que o Google decidiu “passar por cima” da MediaTek. O que pode estar em discussão é outra coisa: quem controla a compra de wafers, a fila de encapsulamento avançado e os prazos de produção.
Como a cadeia aparece hoje
Segundo a TechNews, na colaboração entre Google e MediaTek para TPUs, o Google fica com o desenho do Compute Die — a parte de computação — e com a compra de HBM, a memória de alta largura de banda; a MediaTek cuida do I/O Die, da compra dos wafers e da integração do encapsulamento no estágio final .
A Inside, citando reportagem da The Information, descreveu uma divisão parecida: a próxima TPU continuaria sendo desenhada em grande parte pelo Google, enquanto a MediaTek forneceria o design de comunicação de entrada e saída entre a TPU e componentes relacionados, ajudaria no controle de qualidade da produção e também faria pedidos à TSMC .
Esse detalhe muda a interpretação. A MediaTek não aparece como simples “intermediária comercial”, mas também não é descrita como a dona do desenho completo da TPU. Seu papel estaria mais próximo de I/O, coordenação de fabricação, qualidade e integração. Se o Google mexer no caminho de compra junto à TSMC, isso pode alterar a governança da cadeia sem necessariamente encerrar toda a cooperação técnica.
Por que a TSMC virou o centro da conversa
TPU é o chip customizado do Google para cargas de inteligência artificial, uma categoria de ASIC voltada a tarefas específicas . Mas, em chips de IA, vencer não depende só do desenho do silício. Também depende de conseguir lugar na fila de fabricação avançada e de encapsulamento avançado.
É aí que entra o CoWoS, tecnologia de encapsulamento avançado da TSMC frequentemente associada a chips de alto desempenho. A Next Apple, citando reportagem externa, afirmou que a estratégia de dois fornecedores do Google permitiria buscar capacidade CoWoS da TSMC tanto por meio da MediaTek quanto da Broadcom, acelerando a produção da TPU v7e .
A Business Weekly também relatou que a MediaTek teria ampliado pedidos de processo avançado e CoWoS da TSMC para projetos Google v7e/v8e, e que a capacidade CoWoS fornecida pela TSMC ao projeto Google da MediaTek em 2027 poderia aumentar mais de sete vezes .
O tempo pesa. A mesma reportagem afirmou que o ciclo entre iniciar a produção dos wafers, completar o CoWoS e fazer testes levaria cerca de oito a nove meses; se a certificação avançar bem, a produção de risco da v7e poderia até ser tratada como fornecimento equivalente ao de produção em massa . Quando o gargalo está na embalagem avançada e no cronograma da TSMC, faz sentido que o Google queira enxergar — e possivelmente controlar — essa etapa de forma mais direta.
Quatro motivos para o Google querer um caminho mais direto
1. Garantir capacidade CoWoS escassa
Os relatos ligam diretamente o aumento de TPUs do Google à disponibilidade de CoWoS da TSMC . Se a demanda por v7e e v8e crescer rápido, ter mais visibilidade sobre wafers, encapsulamento e testes pode reduzir incertezas de calendário.
Isso não significa que a MediaTek deixe o projeto. Significa que a parte mais crítica da cadeia pode deixar de ser apenas “quem desenha o chip” e passar a ser “quem tem capacidade reservada na TSMC”.
2. Reduzir custos — mas sem prova de que o caminho direto seja sempre mais barato
A Inside, com base na The Information, relatou que o Google planejava trabalhar com a MediaTek para criar TPUs de custo menor, em parte porque a cotação da MediaTek seria inferior à da Broadcom . Isso mostra que custo já era um tema central na reorganização da cadeia.
Mas há uma diferença importante: as informações públicas não provam que um pedido direto do Google à TSMC seria automaticamente mais barato do que o modelo atual. O custo real dependeria de contratos, compromissos de capacidade, tipo de encapsulamento e divisão de responsabilidades.
3. Encurtar a cadeia de decisão
Pelo modelo relatado, a MediaTek não cuida apenas de uma peça técnica. Ela também aparece ligada à compra de wafers, integração de encapsulamento, controle de qualidade e pedidos à TSMC .
Se o Google quiser acompanhar mais de perto etapas como início de produção, CoWoS, testes e certificação, é natural considerar uma relação mais direta com a TSMC. Isso pode ser uma redistribuição de funções: a MediaTek continuaria em I/O e suporte de engenharia, enquanto o Google assumiria mais controle sobre capacidade e prazos.
4. Diminuir dependência de um único parceiro de ASIC
A entrada da MediaTek já foi interpretada como parte de uma estratégia de diversificação. A Next Apple relatou que o Google historicamente dependia bastante da Broadcom em arquitetura de TPU, IP, I/O e integração de sistemas, e que buscar uma segunda fonte ajudaria a reduzir riscos de custo, oferta e ritmo tecnológico .
A Inside também afirmou que, mesmo com a aproximação da MediaTek, a parceria com a Broadcom poderia continuar, com as duas empresas dividindo pedidos de TPU do Google .
Se o Google fortalecer a ponte direta com a TSMC, a lógica é parecida: separar melhor design, I/O, integração, encapsulamento e capacidade produtiva para não ficar excessivamente preso a um único ponto da cadeia.
O que isso significa para a MediaTek
Os relatos disponíveis não sustentam a ideia de que a MediaTek esteja simplesmente fora. Pelo contrário: a TechNews afirmou que a MediaTek entrou no projeto de design da oitava geração de TPU do Google, a TPUv8x, com contribuição de receita esperada a partir do quarto trimestre de 2026; o mercado também interpretou projetos posteriores como possivelmente ligados à TPUv8e .
A mesma reportagem apontou a tecnologia SerDes da MediaTek — usada para transmissão de dados em alta velocidade — como um dos fatores que ajudaram a empresa a conquistar pedidos do Google antes concentrados na Broadcom .
Assim, se o Google aproximar o pedido de capacidade da TSMC, a leitura mais equilibrada é:
o Google pode tentar recuperar mais controle sobre wafers, encapsulamento e prazos;
a MediaTek pode continuar em I/O Die, SerDes, qualidade ou integração de sistemas ;
a alocação de CoWoS da TSMC tende a virar a variável central para o ritmo de expansão das TPUs .
É por isso que “conexão direta com a TSMC” não é sinônimo automático de “MediaTek fora”. Uma coisa trata do controle de recursos de fabricação; a outra, de engenharia, I/O e suporte ao projeto.
Os sinais que vale acompanhar
O primeiro sinal é a alocação real de CoWoS. A Business Weekly relatou que a capacidade CoWoS da TSMC destinada ao projeto Google da MediaTek em 2027 poderia crescer mais de sete vezes . Se esse tipo de número se confirmar, ele dirá muito sobre a velocidade de expansão das TPUs.
O segundo é o andamento da v7e. A mesma reportagem afirmou que a v7e conduzida pela MediaTek para o Google entraria em produção de risco no fim do primeiro trimestre de 2026, e que parte dessa produção poderia ser tratada como fornecimento de massa se a certificação avançasse bem .
O terceiro é a mudança fina no papel da MediaTek. As reportagens da TechNews e da Inside ainda colocam a empresa em I/O, coordenação de fabricação e qualidade, não em uma saída completa do projeto . Se houver mudança, ela pode ser mais sobre quem controla pedidos e capacidade do que sobre quem participa tecnicamente da TPU.
Em resumo
Se o Google considerar encomendar a próxima geração de TPUs de forma mais direta à TSMC, o motivo central provavelmente será capacidade, velocidade, custo e controle — especialmente em torno do CoWoS. Isso não prova, por si só, que a MediaTek perdeu relevância ou que saiu do projeto.
Com as informações públicas atuais, a conclusão mais segura é que o Google tenta tornar sua cadeia de TPUs mais direta e mais diversificada. Para a MediaTek, o risco maior não é uma exclusão imediata, mas uma possível redefinição de sua autoridade sobre compra de wafers, encapsulamento e cronograma de produção.