熱門 - 第 1705 頁
Roaring Kitty 如何把 5.3 萬美元 GameStop 部位變成近 4,800 萬美元帳面價值
7 個來源0Gill 約在 2019 年 6 月以 5.3 萬美元建立 GameStop 股票與看漲選擇權部位;2021 年 1 月 27 日公開部位一度接近 4,800 萬美元,但那是時點帳面價值,不等於全數實現獲利。[5]
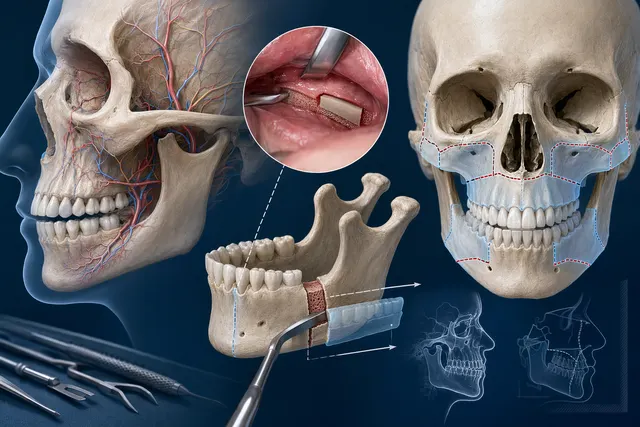
Hofer 截骨術是什麼?正顎手術中的下顎齒槽突重點
4 個來源0「Hofer 截骨術」最可靠的解讀,是指 Hofer 於 1942 年描述的下顎齒槽突截骨術;後續文獻也提到其矢狀滑動改良術式 [1][3]。
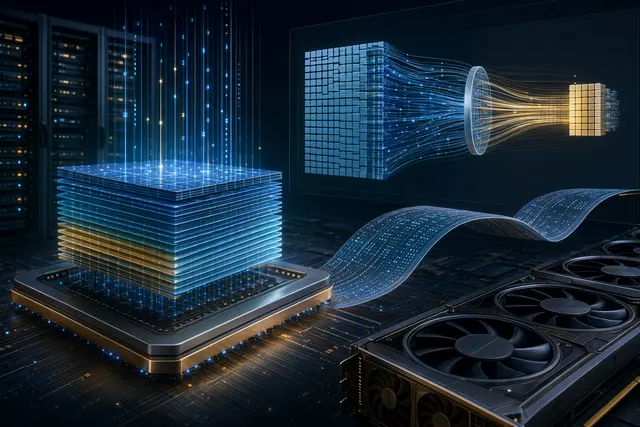
DeepSeek V4 真的少用 98% 記憶體?先看清楚 KV Cache 證據
19 個來源0未見 DeepSeek 官方 API 頁、模型卡或技術說明把「整體 VRAM 少用 98%」列為正式規格;公開資料確認的是 V4 Preview 於 2026/04/24 發布,並採用 Hybrid Attention、CSA/HCA 等長上下文設計 [5][13][14]。
中國 AI 不是突然變強:DeepSeek 背後的 6 個原因
12 個來源0中國 AI 不是一夜變強;DeepSeek R1 在 2025 年 1 月發布後引爆關注,讓外界看見多年累積的人才、開放模型、成本效率與產品化能力。更準確的判斷是:中國在開放模型與落地速度上非常有競爭力,但不等於在晶片、安全或所有閉源前沿能力上全面領先 [5][7][11]。
DeepSeek V4 為何不驚豔卻值得重視:效率、長上下文與 V4 Pro 分數
12 個來源0DeepSeek V4 的結論是「進步明確但未登頂」:2026 年 4 月 24 日發布的 V4 preview 主打效率與更長提示,V4 Pro 在 Artificial Analysis 得 52 分、低於 Kimi K2.6 的 54 分。[8][9]
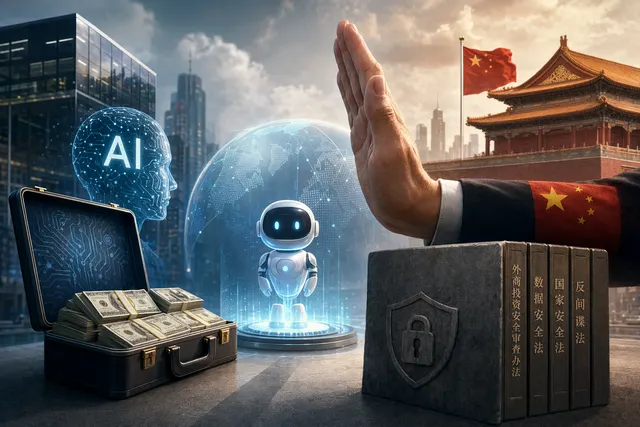
中國為何喊停 Meta 收購 Manus?AI Agent 併購背後的國安邏輯
12 個來源0Meta 收購 Manus 的公開估值從約 20 億美元到 20 億至 30 億美元不等;中國以國安與技術外流風險阻擋,Meta 據報正準備撤回交易。[1][2][6][11]
AI 是下一個網路泡沫嗎?2026 年真正該看的訊號
12 個來源02026 年的 AI 熱潮不像 2000 年網路泡沫的完整重演,因為主要受惠者多是有獲利的大型既有企業;但估值仍可能因獲利落後而重估。
AI 資料中心真的取消了一半?2026 年數據其實這樣看
19 個來源0目前沒有足夠證據顯示,一半 AI 資料中心已被永久取消;現有資料更支持「大量 2026 年項目有延後風險」[7][16]。
美國 AI 資料中心熱潮:雲端背後的電力、水源與土地爭奪戰
12 個來源0AI 服務看似在雲端,實際擴張需要穩定電力、冷卻用水、土地、電網接入與地方核准;現有公開數字多以整體資料中心統計,而非 AI 專屬統計 [1][2][11]。
AI 泡沫若破裂:先倒下的不是技術,而是估值
12 個來源0如果 AI 泡沫破裂,最先鬆動的多半不是 AI 技術本身,而是市場替 AI 標上的價格。2026 年超大規模雲端 AI 企業資本支出共識已升至 5,270 億美元,但現有資料更像是指向「選擇性修正」而非全面崩盤 [9][6]。
DeepSeek 會擊敗 OpenAI、Claude、Gemini、Grok 嗎?關鍵不是榜單,而是成本與信任
24 個來源0DeepSeek 有機會在高量 API、程式、數學、推理與自部署場景挑戰 AI 巨頭,但目前更像「低成本價格破壞者」而非全面勝者;V3 預訓練約用 2.664M H800 GPU hours,最大變數仍是企業信任與監管風險 [17][73][74]。