答案已發布20 個來源
高盛為何把美伊衝突視為能源震盪,而非全球經濟斷裂
高盛的基準情境是「痛,但未失控」:公開報導引述其估算,全球 GDP 成長約被拖累0.3個百分點,未來一年整體通膨增加0.5至0.6個百分點[19]。 最大傳導管道是能源:荷姆茲海峽平時承載全球約五分之一的石油與液化天然氣(LNG)供應[7]。
發布者使用 GPT-5.5 編輯圖片由 GPT Image 2 生成
研究答案
重點整理
- 高盛的基準情境是「痛,但未失控」:公開報導引述其估算,全球 GDP 成長約被拖累0.3個百分點,未來一年整體通膨增加0.5至0.6個百分點[19]。
- 最大傳導管道是能源:荷姆茲海峽平時承載全球約五分之一的石油與液化天然氣(LNG)供應[7]。
- 「彎而不斷」的邏輯在於:這更像油價與航運風險溢價衝擊,不是 COVID 19 時期那種全球供應鏈全面停擺[19][26]。
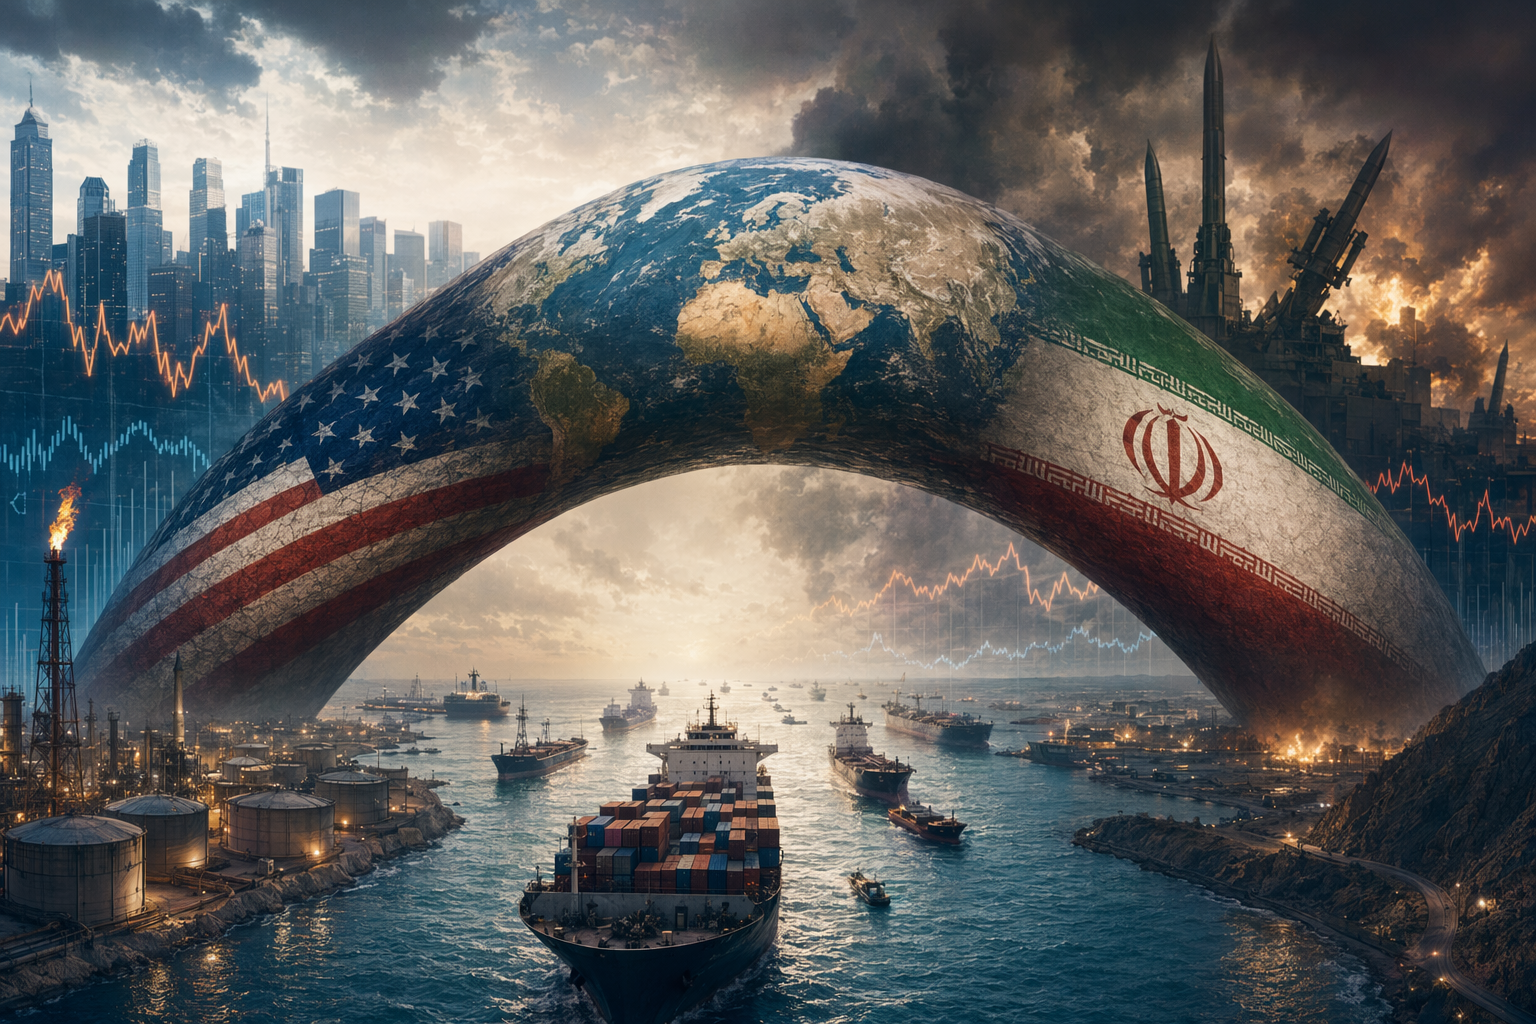
AI 提示詞
openai.comCreate a landscape editorial hero image for this Studio Global article: What are the global economic impacts of the prolonged US-Iran conflict, and why does Goldman Sachs believe the world economy is “bending, no. Article summary: The prolonged US-Iran conflict is mainly hitting the world economy through higher energy prices, disrupted Gulf shipping, weaker growth, and renewed inflation pressure. Goldman Sachs’ “bending, not breaking” view means t. Topic tags: general, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "The global economy is “bending, not breaking” as the war in Iran nears its fourth month, though growth risks haven't disappeared entirely, according to Goldman" source context "Here's when markets can expect rate cuts once the Iran war ends, according to a top Morgan Stanley exec - AOL" Reference image 2: visual
高盛的判斷,並不是「美伊衝突無害」。它想區分的是衝擊的性質:目前全球經濟承受的是集中在能源與海灣航運的壓力,而不是工廠、港口、勞動力與消費品物流全面失靈的系統性斷裂。關鍵在荷姆茲海峽(Strait of Hormuz):高盛研究指出,全球約五分之一的石油與液化天然氣(LNG)供應,平時經由這條水道流動。
這就是「彎而不斷」的意思。油氣漲價會壓低成長、推升通膨,也會讓市場重新估算風險;但在高盛基準情境裡,它尚未變成 COVID-19 疫情時那種全球供應鏈同時癱瘓的危機。
Studio Global AI
繼續深入研究
這個頁面包含附來源佐證的答案,你可以在 Studio Global 內繼續追問。
大家也會問
「高盛為何把美伊衝突視為能源震盪,而非全球經濟斷裂」的簡短答案是什麼?
高盛的基準情境是「痛,但未失控」:公開報導引述其估算,全球 GDP 成長約被拖累0.3個百分點,未來一年整體通膨增加0.5至0.6個百分點[19]。
最值得優先驗證的重點是什麼?
高盛的基準情境是「痛,但未失控」:公開報導引述其估算,全球 GDP 成長約被拖累0.3個百分點,未來一年整體通膨增加0.5至0.6個百分點[19]。 最大傳導管道是能源:荷姆茲海峽平時承載全球約五分之一的石油與液化天然氣(LNG)供應[7]。
接下來在實務上該怎麼做?
「彎而不斷」的邏輯在於:這更像油價與航運風險溢價衝擊,不是 COVID 19 時期那種全球供應鏈全面停擺[19][26]。
來源
goldmansachs.comHow Will the Iran Conflict Impact Oil Prices? - Goldman Sachs
foxbusiness.comGoldman Sachs says Iran war unlikely to trigger COVID-like supply ...
businessinsider.comGoldman Sachs Sees Iran War Driving Oil Shock, Not Supply Crisis
morningstar.comGoldman cuts U.S. economic outlook over the Iran war