答案已發布38 個來源
比特幣強勢突破61,000美元,AI晶片股災拖垮韓國KOSPI指數——完整市場解析
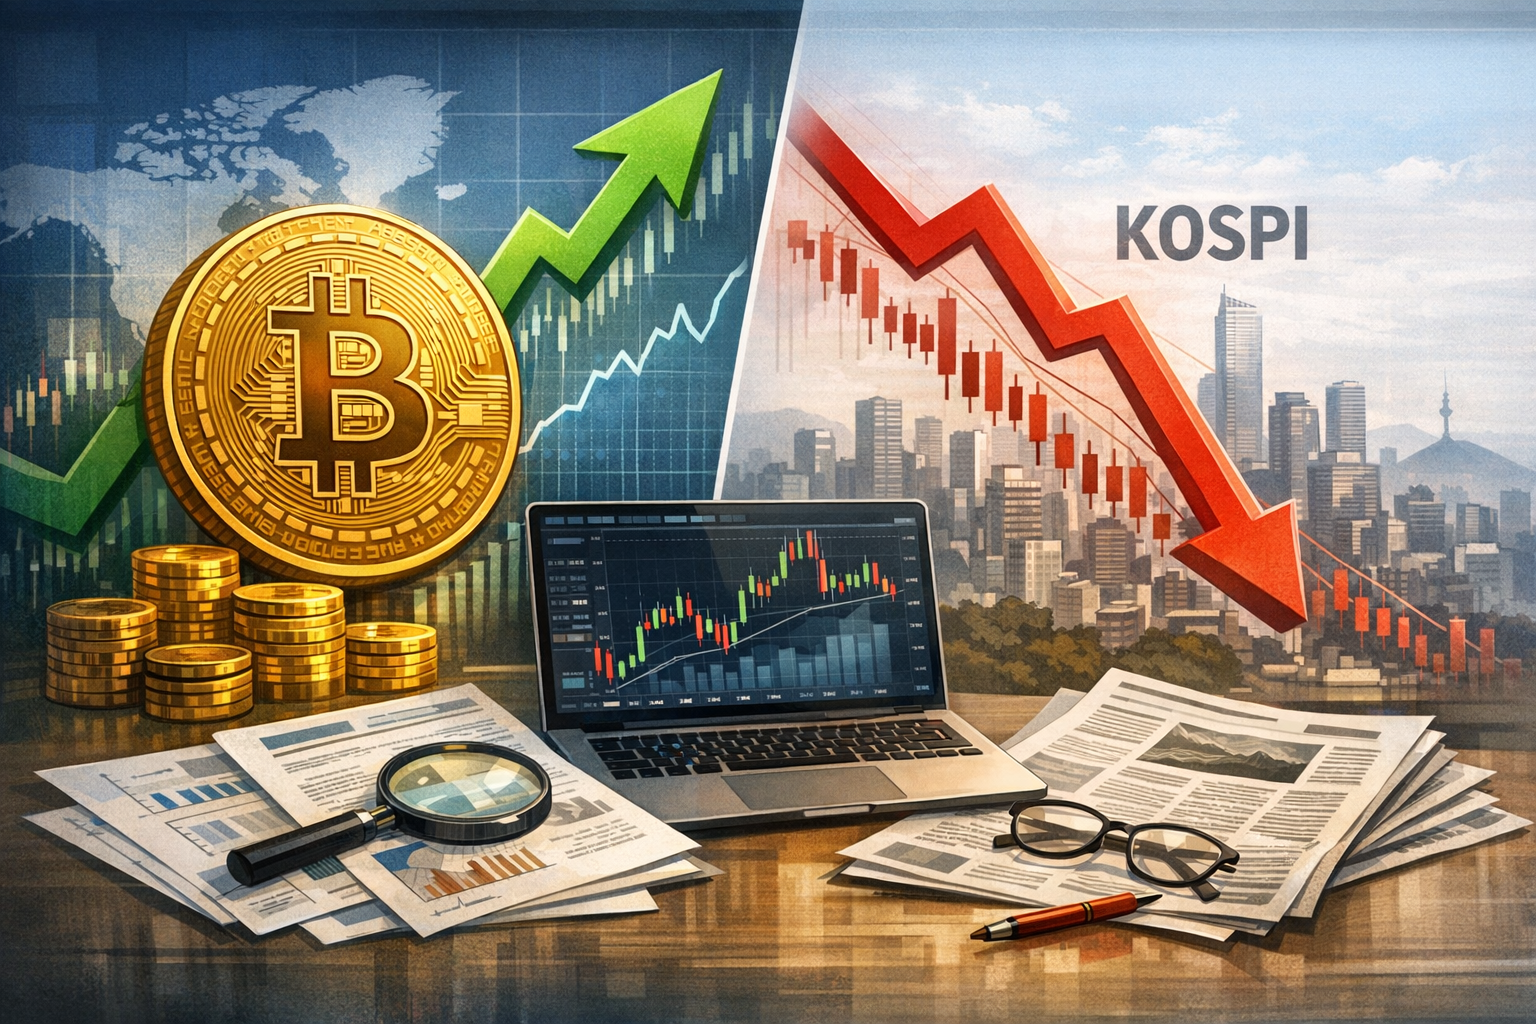
2026年7月初,比特幣反彈至61,000美元以上,韓國KOSPI指數則因三星與SK海力士為首的晶片股暴跌近10%,市場呈現明顯分歧。 KOSPI在6月23日單日暴跌約10%,主因外資大舉拋售半導體股——這兩檔股票現已佔指數權重約一半。 聯準會主席Kevin Warsh在7月1日歐洲央行論壇表示通膨「仍然過高」,即使風險已有所下降。
發布者使用 DeepSeek-V4-Flash 編輯圖片由 GPT Image 1.5 生成
研究答案
重點整理
- 2026年7月初,比特幣反彈至61,000美元以上,韓國KOSPI指數則因三星與SK海力士為首的晶片股暴跌近10%,市場呈現明顯分歧。
- KOSPI在6月23日單日暴跌約10%,主因外資大舉拋售半導體股——這兩檔股票現已佔指數權重約一半。
- 聯準會主席Kevin Warsh在7月1日歐洲央行論壇表示通膨「仍然過高」,即使風險已有所下降。
AI 提示詞
openai.comCreate a landscape editorial hero image for this Studio Global article: Search & fact-check with cited sources for What caused Bitcoin to rally above $61,000 in early July 2026, and how did the KOSPI's near-8% pl. Article summary: In early July 2026, Bitcoin rallied back above $61,000 as a “flight from risky bets” narrative remained relevant amid pressure in traditional risk markets. The rebound was supported by Bitcoin-specific buying pressure an. Topic tags: general, general web, user generated, news. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts w
同一週,市場儼然分裂成兩個世界。韓國KOSPI指數因AI晶片股暴跌近10%的同一時間,比特幣卻強勢重返61,000美元這個極具心理意義的關卡。這兩個看似矛盾的走勢其實並不衝突——它們是同一套審慎宏觀劇本的兩面,而聯準會主席Kevin Warsh「物價過高」的談話,為各類風險資產定下了基調。
Studio Global AI
繼續深入研究
這個頁面包含附來源佐證的答案,你可以在 Studio Global 內繼續追問。
大家也會問
「比特幣強勢突破61,000美元,AI晶片股災拖垮韓國KOSPI指數——完整市場解析」的簡短答案是什麼?
2026年7月初,比特幣反彈至61,000美元以上,韓國KOSPI指數則因三星與SK海力士為首的晶片股暴跌近10%,市場呈現明顯分歧。
最值得優先驗證的重點是什麼?
2026年7月初,比特幣反彈至61,000美元以上,韓國KOSPI指數則因三星與SK海力士為首的晶片股暴跌近10%,市場呈現明顯分歧。 KOSPI在6月23日單日暴跌約10%,主因外資大舉拋售半導體股——這兩檔股票現已佔指數權重約一半。
接下來在實務上該怎麼做?
聯準會主席Kevin Warsh在7月1日歐洲央行論壇表示通膨「仍然過高」,即使風險已有所下降。
來源
chosun.comFed Chairman Warsh Says Prices Too High as Treasury Yields Surge
usatoday.comFed's Warsh holds 2% inflation line as Trump pushes cuts
movinghelp.comFederal Reserve: Kevin Warsh Delivers 1st Press Conference While ...
coinstats.appBitcoin (BTC) Daily Market Analysis 29 June 2026 | CoinStats AI