答案已發布17 個來源
Moonshot AI 為何在上市前拆除開曼 VIE 架構?
開發 Kimi 聊天機器人的中國新創 Moonshot AI 據報正拆除開曼群島離岸控股與 VIE 架構,以提高在香港上市獲批的可能性。[3] VIE(可變利益實體)架構長期被中國科技公司用來吸引外資:投資人持有離岸公司股份,而非直接持有中國營運公司股權。[2] 中國監管機構近年加強對海外上市架構的審查,特別是涉及 AI、資料與戰略技術的企業。[6]
發布者使用 GPT-5.5 編輯圖片由 GPT Image 2 生成
研究答案
重點整理
- 開發 Kimi 聊天機器人的中國新創 Moonshot AI 據報正拆除開曼群島離岸控股與 VIE 架構,以提高在香港上市獲批的可能性。[3]
- VIE(可變利益實體)架構長期被中國科技公司用來吸引外資:投資人持有離岸公司股份,而非直接持有中國營運公司股權。[2]
- 中國監管機構近年加強對海外上市架構的審查,特別是涉及 AI、資料與戰略技術的企業。[6]
- 若大型 AI 新創逐步放棄 VIE,外資投資中國科技公司的方式可能變得更受監管、流程更長。
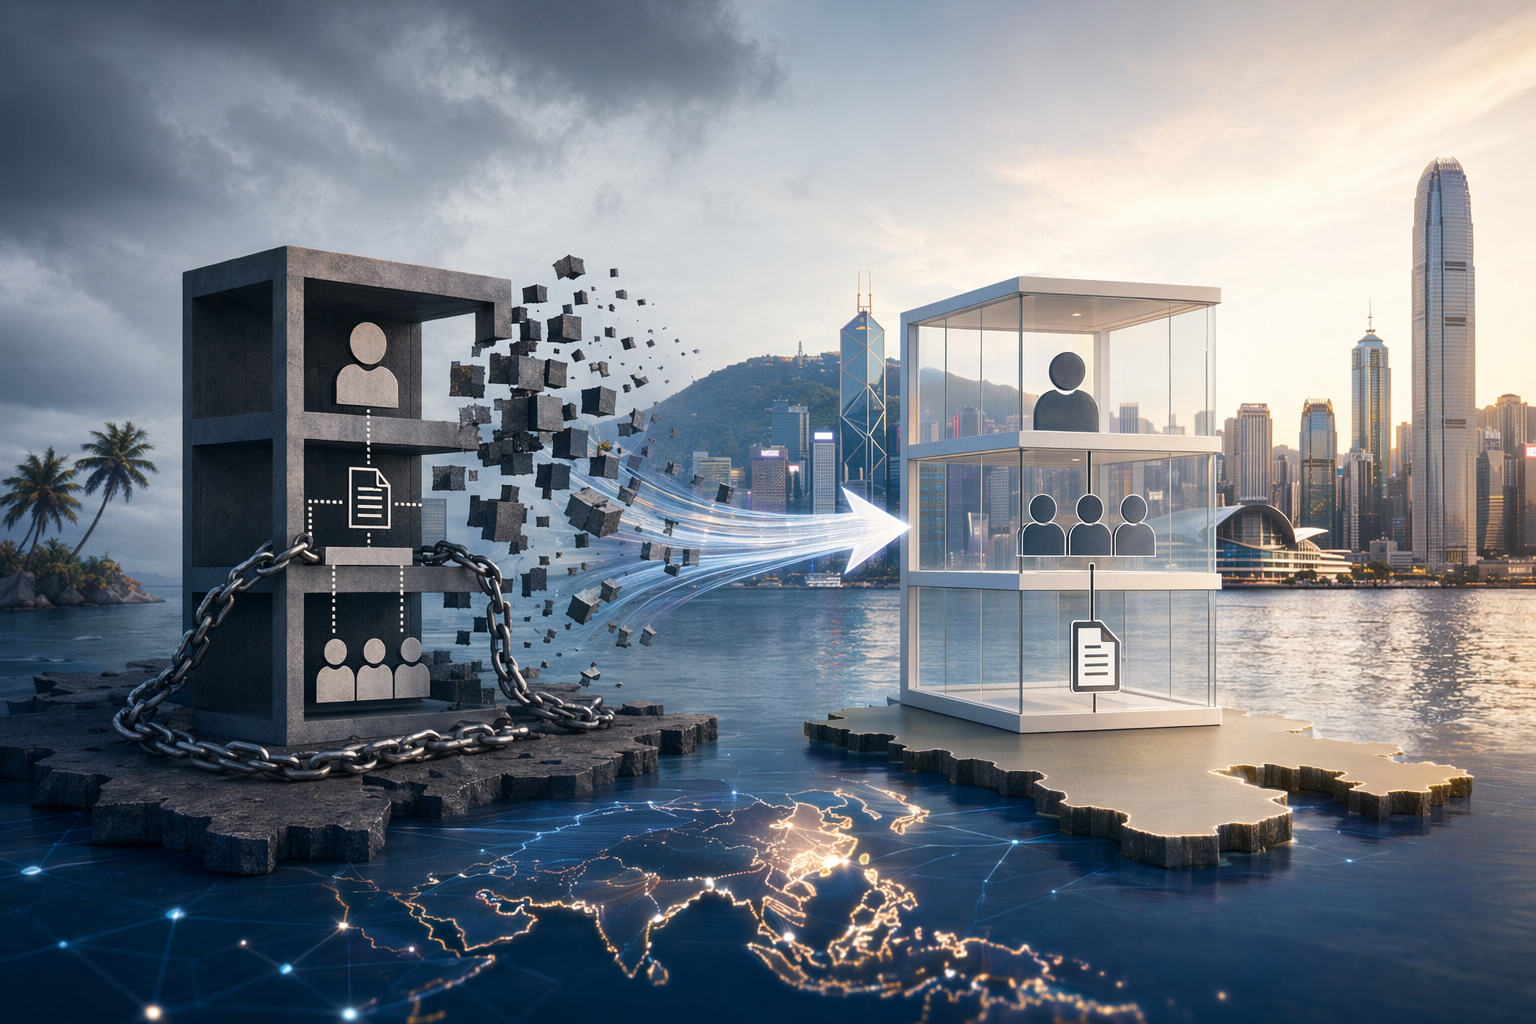
AI 提示詞
openai.comCreate a landscape editorial hero image for this Studio Global article: How and why is Moonshot AI restructuring its corporate setup to pursue an IPO, including its plan to dismantle the Cayman Islands–based offs. Article summary: Moonshot AI is reportedly trying to make itself more acceptable for a Hong Kong IPO by unwinding its Cayman Islands offshore holding company and VIE structure, shifting toward a more onshore, regulator-friendly setup. Th. Topic tags: general, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "* MoonShot reportedly restructures its corporate framework to pave the way for a Hong Kong IPO. According to a Bloomberg report, Moonshot AI has notified its investors of a corpora" source context "MoonShot reportedly restructures its corporate framework to pave the way for a Hong Kong IPO." Reference image 2: vi
中國人工智慧新創 Moonshot AI(月之暗面)據報正重整公司股權結構,為可能在 香港進行首次公開募股(IPO) 做準備。這家北京公司以 Kimi AI 聊天機器人 聞名,並已告知股東計畫拆除長期用於吸引外資的 開曼群島離岸控股公司與 VIE(可變利益實體)架構。
這一動作並不只是單一公司的策略調整,也反映出中國政府對於海外上市架構與外資參與敏感科技領域(尤其是 AI)的監管正在收緊。
Moonshot AI 的上市重組計畫
根據媒體援引知情人士的報導,Moonshot AI 已向股東表示,計畫 解除其 VIE 架構並拆除開曼群島的離岸母公司,作為準備香港上市的一部分。
Studio Global AI
繼續深入研究
這個頁面包含附來源佐證的答案,你可以在 Studio Global 內繼續追問。
大家也會問
「Moonshot AI 為何在上市前拆除開曼 VIE 架構?」的簡短答案是什麼?
開發 Kimi 聊天機器人的中國新創 Moonshot AI 據報正拆除開曼群島離岸控股與 VIE 架構,以提高在香港上市獲批的可能性。[3]
最值得優先驗證的重點是什麼?
開發 Kimi 聊天機器人的中國新創 Moonshot AI 據報正拆除開曼群島離岸控股與 VIE 架構,以提高在香港上市獲批的可能性。[3] VIE(可變利益實體)架構長期被中國科技公司用來吸引外資:投資人持有離岸公司股份,而非直接持有中國營運公司股權。[2]
接下來在實務上該怎麼做?
中國監管機構近年加強對海外上市架構的審查,特別是涉及 AI、資料與戰略技術的企業。[6]
來源
scmp.comChina's Moonshot AI moves to unwind offshore structure in IPO pursuit
caixinglobal.comChina's Scrutiny of Offshore Listing Structure Clouds AI Firms' IPO ...
thenextweb.com$20bn Kimi developer Moonshot abandons VIE structure for HK listing