答案已發布32 個來源
Arthur Hayes 的「百萬美元論」:AI 基建債務泡沫破裂,比特幣才是最終贏家
Arthur Hayes 論點:AI 基建熱潮並非 2000 年網路泡沫重演,而是 2008 年式的信貸泡沫。他預測泡沫將在 2027 2028 年左右破裂,迫使政府大規模紓困,最終推動比特幣突破 100 萬美元 [1][2][3]。 Hayes 指出,2022 年 11 月至 2026 年中,美國 M2 貨幣供給增加約 1.5 兆美元,但同期 AI 公司發行了近 1.5 兆美元債務,幾乎吸乾了所有新流動性,導致比特幣表現停滯 [5][9][19]。
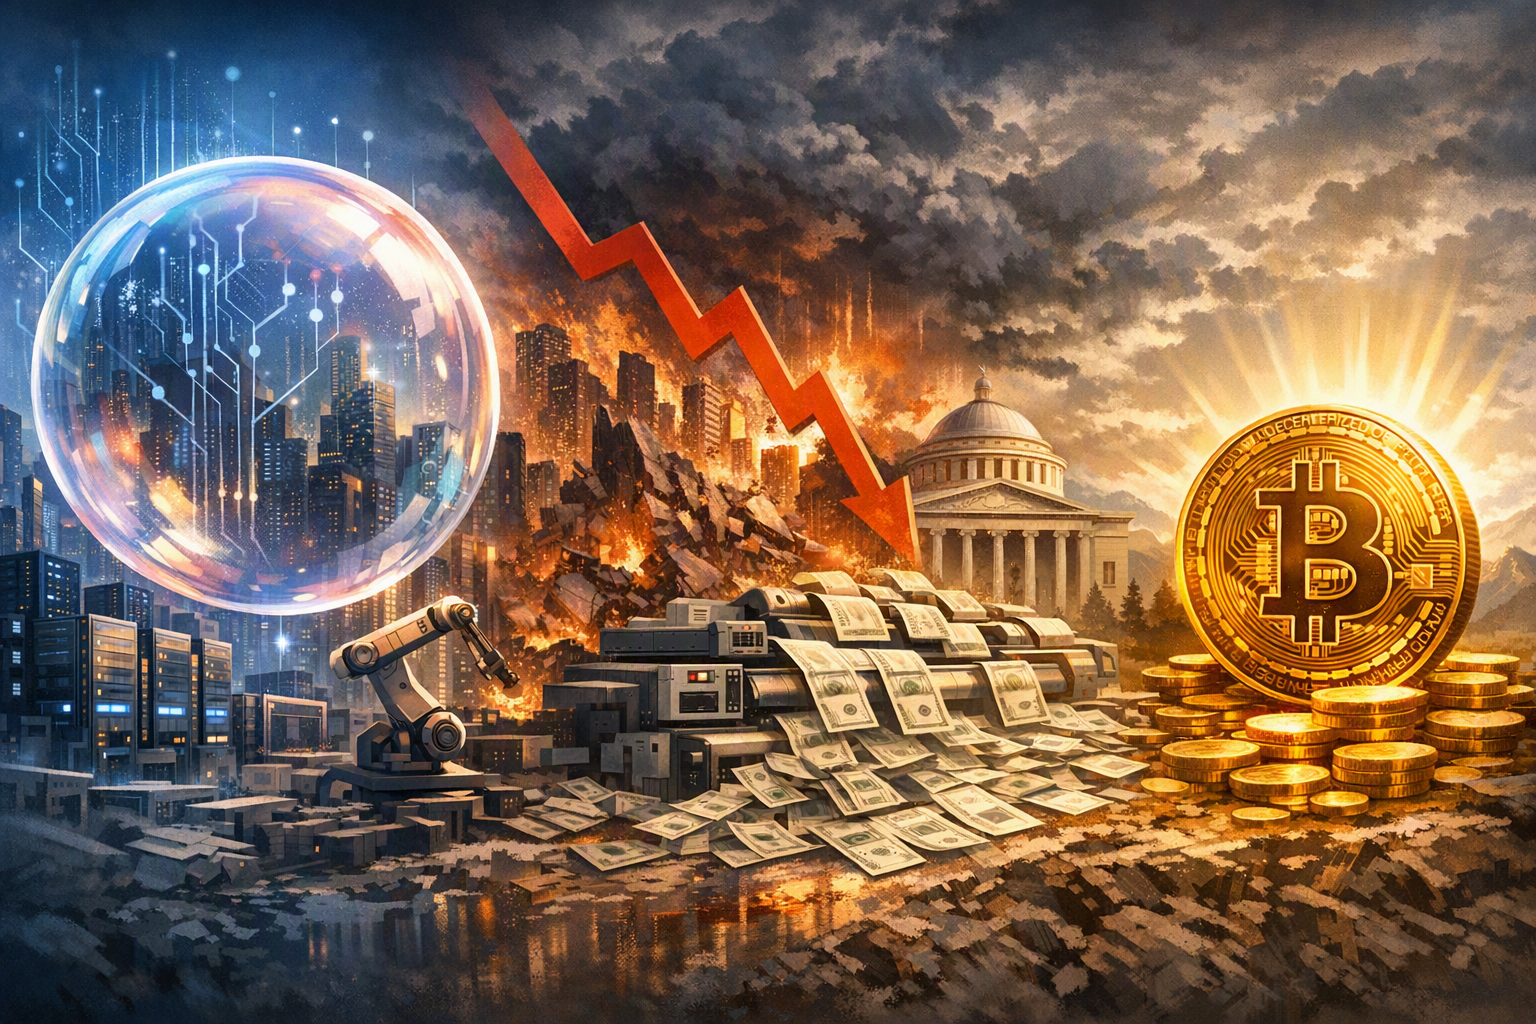
發布者使用 DeepSeek-V4-Flash 編輯圖片由 GPT Image 1.5 生成
研究答案
重點整理
- Arthur Hayes 論點:AI 基建熱潮並非 2000 年網路泡沫重演,而是 2008 年式的信貸泡沫。他預測泡沫將在 2027 2028 年左右破裂,迫使政府大規模紓困,最終推動比特幣突破 100 萬美元 [1][2][3]。
- Hayes 指出,2022 年 11 月至 2026 年中,美國 M2 貨幣供給增加約 1.5 兆美元,但同期 AI 公司發行了近 1.5 兆美元債務,幾乎吸乾了所有新流動性,導致比特幣表現停滯 [5][9][19]。
- Michael Burry 也對 AI 泡沫發出警告,但與 Hayes 觀點不同:Burry 認為 AI 泡沫破裂將導致系統性崩潰,紓困也無法挽救;Hayes 則認為大規模紓困正是比特幣多頭的最佳催化劑 [2][13]。
AI 提示詞
openai.comCreate a landscape editorial hero image for this Studio Global article: Based on Arthur Hayes's recent essay, what is his thesis about the relationship between the AI investment boom and Bitcoin's potential rise. Article summary: Hayes's thesis in "Situationship" is a three-act play: (1) the AI infrastructure buildout is a debt bubble on the scale of 2008 subprime; (2) when it bursts around 2027–2028, central banks will print trillions in rescue . Topic tags: general, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fak
BitMEX 共同創辦人兼 Maelstrom 投資長 Arthur Hayes 在 2026 年 8 月 4 日發表了名為 《Situationship》 的文章,提出了一個大膽的三階段論點:
- AI 基礎設施的建設是一場規模堪比 2008 年次級房貸的債務泡沫。
- 當這個泡沫在 2027 至 2028 年左右破裂時,各國央行將啟動「印鈔機」,注入數兆美元的紓困流動性。
- 這股新印製的資金洪流將湧入比特幣等硬資產,最終將其價格推升至 100 萬美元以上 。
Studio Global AI
繼續深入研究
這個頁面包含附來源佐證的答案,你可以在 Studio Global 內繼續追問。
大家也會問
「Arthur Hayes 的「百萬美元論」:AI 基建債務泡沫破裂,比特幣才是最終贏家」的簡短答案是什麼?
Arthur Hayes 論點:AI 基建熱潮並非 2000 年網路泡沫重演,而是 2008 年式的信貸泡沫。他預測泡沫將在 2027 2028 年左右破裂,迫使政府大規模紓困,最終推動比特幣突破 100 萬美元 [1][2][3]。
最值得優先驗證的重點是什麼?
Arthur Hayes 論點:AI 基建熱潮並非 2000 年網路泡沫重演,而是 2008 年式的信貸泡沫。他預測泡沫將在 2027 2028 年左右破裂,迫使政府大規模紓困,最終推動比特幣突破 100 萬美元 [1][2][3]。 Hayes 指出,2022 年 11 月至 2026 年中,美國 M2 貨幣供給增加約 1.5 兆美元,但同期 AI 公司發行了近 1.5 兆美元債務,幾乎吸乾了所有新流動性,導致比特幣表現停滯 [5][9][19]。
接下來在實務上該怎麼做?
Michael Burry 也對 AI 泡沫發出警告,但與 Hayes 觀點不同:Burry 認為 AI 泡沫破裂將導致系統性崩潰,紓困也無法挽救;Hayes 則認為大規模紓困正是比特幣多頭的最佳催化劑 [2][13]。
來源
finance.yahoo.comArthur Hayes Says AI Spending Boom Is 'Lehman, Not Apple'
coindesk.comLive updates: An AI credit bubble could set up bitcoin's path to $1 million