Samsung Q1 2026 Melampaui TSMC: Bedakan DS, HBM, dan Foundry
Istilah “Samsung melampaui TSMC” pada Q1 2026 terutama merujuk pada divisi DS Samsung, yang mencatat penjualan 81,7 triliun won Korea dan laba operasi 53,7 triliun won—bukan perbandingan langsung Samsung Foundry vs TS... Pendorong utamanya adalah memori dan produk AI bernilai tambah tinggi, termasuk HBM untuk pusat...
Diterbitkan olehDiedit dengan GPT-5.5Gambar dibuat dengan GPT Image 2
Istilah “Samsung melampaui TSMC” pada Q1 2026 terutama merujuk pada divisi DS Samsung, yang mencatat penjualan 81,7 triliun won Korea dan laba operasi 53,7 triliun won—bukan perbandingan langsung Samsung Foundry vs TS...
Pendorong utamanya adalah memori dan produk AI bernilai tambah tinggi, termasuk HBM untuk pusat data AI; sementara laporan lain menyebut laba bisnis foundry Samsung justru turun pada kuartal itu[33][7][41].
TSMC tetap mencatat pendapatan US$35,90 miliar, margin kotor 66,2%, margin operasi 58,1%, dan 74% pendapatan wafer dari proses 7 nm ke bawah[22].
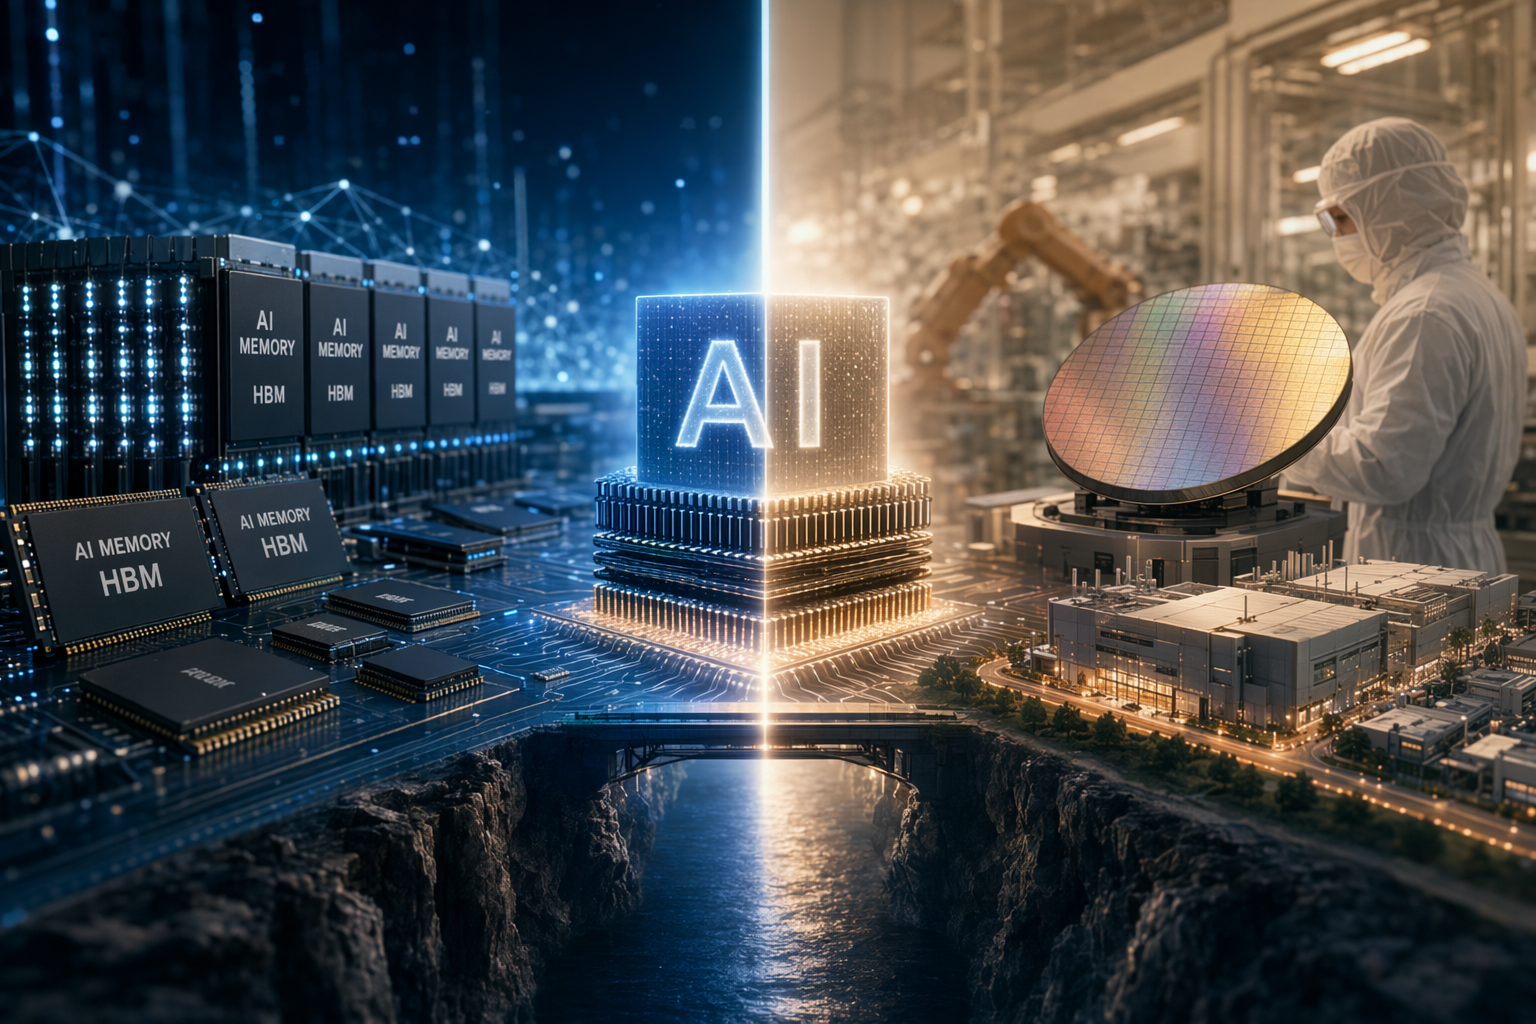
三星 Q1 2026 超越台積電:AI 記憶體贏一季,不是晶圓代工反超AI 生成示意圖:三星 DS 的 AI 記憶體週期與台積電晶圓代工,是不同比較口徑。
AI Perintah
Create a landscape editorial hero image for this Studio Global article: 三星 Q1 2026 超越台積電:AI 記憶體贏一季,不是晶圓代工反超. Article summary: 2026 年第一季,三星看似「超越台積電」的關鍵是 DS 半導體部門:DS 銷售額 81.7 兆韓元、營業利益 53.7 兆韓元,主因記憶體與高附加價值 AI 產品;但這不是 Samsung Foundry 對台積電的同口徑勝利[33][4]。. Topic tags: semiconductors, tsmc, samsung, ai, ai memory. Reference image context from search candidates: Reference image 1: visual subject "2026 年Q1 三星DS 半導體部門睽違29 季在規模與獲利上超過台積電,主因是AI 記憶體/HBM 帶動DS 營業利益達53.7 兆韓元;但這是DS 對台積電的跨口徑比較,不" source context "三星為何在 2026 Q1 超越台積電?看懂 DS、HBM 與 Foundry 的差別 | 答案 | Studio Global" Reference image 2: visual subject "台積電2奈米機密外洩引科技安全與國安警示,台灣加強防護策略因應挑戰" source context "三星為何在 2026 Q1 超越台積電?看懂 DS、HBM 與 Foundry 的差別 | 答案 | Studio Global" Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subj
openai.com
Kalau membaca kabar “Samsung mengalahkan TSMC” pada kuartal I 2026, jangan langsung membayangkan Samsung Foundry sudah menyalip TSMC di bisnis manufaktur chip kontrak. Yang sedang dibandingkan adalah divisi DS Samsung—payung bisnis semikonduktor Samsung—dengan TSMC, bukan lini foundry Samsung secara terpisah.
Media Korea Chosun menyebut, di tengah “super-boom” semikonduktor memori, skala dan profitabilitas divisi DS Samsung tampak melampaui TSMC, foundry terbesar dunia, untuk pertama kalinya dalam 29 kuartal. Namun laporan resmi Samsung menekankan bahwa rekor kinerja DS datang dari bisnis memori dan kenaikan penjualan produk AI bernilai tambah tinggi. Pada saat yang sama, laporan lain menyebut laba bisnis foundry Samsung turun pada kuartal tersebut.
Studio Global AI
Lanjutkan penelitian Anda
Halaman ini berisi jawaban yang didukung sumber yang dapat Anda lanjutkan di dalam Studio Global.
Apa jawaban singkat untuk "Samsung Q1 2026 Melampaui TSMC: Bedakan DS, HBM, dan Foundry"?
Istilah “Samsung melampaui TSMC” pada Q1 2026 terutama merujuk pada divisi DS Samsung, yang mencatat penjualan 81,7 triliun won Korea dan laba operasi 53,7 triliun won—bukan perbandingan langsung Samsung Foundry vs TS...
Apa poin penting yang harus divalidasi terlebih dahulu?
Istilah “Samsung melampaui TSMC” pada Q1 2026 terutama merujuk pada divisi DS Samsung, yang mencatat penjualan 81,7 triliun won Korea dan laba operasi 53,7 triliun won—bukan perbandingan langsung Samsung Foundry vs TS... Pendorong utamanya adalah memori dan produk AI bernilai tambah tinggi, termasuk HBM untuk pusat data AI; sementara laporan lain menyebut laba bisnis foundry Samsung justru turun pada kuartal itu[33][7][41].
Apa yang harus saya lakukan selanjutnya dalam latihan?
TSMC tetap mencatat pendapatan US$35,90 miliar, margin kotor 66,2%, margin operasi 58,1%, dan 74% pendapatan wafer dari proses 7 nm ke bawah[22].
Jadi, cara bacanya begini: Samsung menang besar satu kuartal berkat memori AI. Itu bukan bukti bahwa Samsung Foundry sudah mengalahkan TSMC.
Tiga istilah yang sering tercampur
Sebelum membandingkan angkanya, ada tiga istilah yang perlu dipisahkan.
DS atau Device Solutions: ini adalah divisi semikonduktor Samsung dalam laporan keuangan. Pada Q1 2026, Samsung mencatat penjualan DS Semiconductor sebesar 81,7 triliun won Korea, naik 86% secara kuartalan, dengan laba operasi 53,7 triliun won dan margin laba operasi 66%.
HBM dan memori AI: HBM, atau high-bandwidth memory, adalah memori berkecepatan tinggi yang banyak dipakai dalam pusat data AI. Samsung menyebut rekor laba DS dipimpin oleh bisnis memori dan kenaikan penjualan produk AI bernilai tambah tinggi. Rilis Samsung juga mengatakan bisnis Memory mencetak rekor pendapatan dan laba operasi kuartalan, sementara laporan eksternal mengaitkan lonjakan itu dengan penjualan HBM untuk pusat data AI.
Foundry: ini adalah bisnis membuat chip berdasarkan desain pelanggan—sering disebut manufaktur chip kontrak. Chosun menyebut TSMC sebagai foundry terbesar dunia. SemiWiki masih menempatkan TSMC sebagai pemimpin pure-play foundry karena fokus pada manufaktur, tidak bersaing langsung dalam desain chip dengan pelanggan fabless besar, serta kuat dalam node canggih dan advanced packaging.
Dengan kata lain, DS bukan sinonim dari Samsung Foundry. DS adalah payung yang jauh lebih luas, dan pada Q1 2026 mesin utamanya adalah memori.
Angka Q1 2026 menjawab pertanyaan yang berbeda
Yang dibandingkan
Samsung
TSMC
Level perusahaan
Samsung Electronics membukukan pendapatan konsolidasi 133,9 triliun won Korea dan laba operasi 57,2 triliun won, keduanya rekor kuartalan
TSMC mencatat pendapatan NT$1.134,10 miliar, laba bersih NT$572,48 miliar, dan EPS NT$22,08
Bacaan bisnis utama
DS Semiconductor mencatat penjualan 81,7 triliun won dan laba operasi 53,7 triliun won
Dalam dolar AS, pendapatan TSMC sekitar US$35,90 miliar, dengan margin kotor 66,2%, margin operasi 58,1%, dan margin laba bersih 50,5%
Titik perhatian
Samsung menyebut rekor laba DS dipimpin bisnis memori dan kenaikan penjualan produk AI bernilai tambah tinggi
Teknologi 7 nm ke bawah menyumbang 74% pendapatan wafer TSMC; 5 nm menyumbang 36% dan 3 nm menyumbang 25%
Ada satu jebakan angka yang penting: 66% Samsung DS adalah margin laba operasi, sedangkan 66,2% TSMC adalah margin kotor. TSMC pada periode yang sama memiliki margin operasi 58,1%. Jadi, dua angka sekitar 66% itu bukan metrik akuntansi yang sama dan tidak bisa dipakai mentah-mentah untuk menyimpulkan siapa yang menang di bisnis foundry.
Mengapa Samsung terlihat unggul pada kuartal ini?
1. Memori AI mengangkat DS ke level rekor
Samsung sendiri menjelaskan bahwa rekor laba DS dipimpin oleh bisnis memori, dengan peningkatan penjualan produk AI bernilai tambah tinggi. Rilis perusahaan juga menyebut bisnis Memory mencetak rekor pendapatan dan laba operasi kuartalan pada Q1 2026.
Artinya, kinerja Samsung pada kuartal ini tidak terutama ditarik oleh satu pelanggan foundry atau satu node proses tertentu. Yang memperbesar laba adalah kombinasi permintaan AI, harga dan bauran produk memori, serta produk bernilai tambah lebih tinggi.
2. HBM membuat memori menjadi lebih strategis
Laporan eksternal mengaitkan kinerja kuat Samsung pada Q1 2026 dengan penjualan HBM yang digunakan di pusat data AI. Ini sejalan dengan penjelasan Samsung tentang naiknya penjualan produk AI bernilai tambah tinggi.
Selama ini perhatian publik sering tertuju pada chip logika canggih untuk AI. Namun kuartal ini menunjukkan sisi lain rantai pasok AI: memori juga bisa menjadi sumber laba besar ketika permintaan pusat data meningkat.
3. Laba Samsung sangat terkonsentrasi di DS
Pada Q1 2026, laba operasi DS mencapai 53,7 triliun won, sementara laba operasi Samsung Electronics secara keseluruhan mencapai 57,2 triliun won. Chosun juga melaporkan bahwa DS menyumbang sekitar 94% dari total laba operasi Samsung Electronics pada kuartal tersebut, terutama berkat semikonduktor dan khususnya bisnis memori.
Inilah sebabnya pasar membaca Q1 2026 sebagai kemenangan besar bagi bisnis semikonduktor Samsung. Tetapi sekali lagi, kemenangan itu terutama berasal dari DS dan memori, bukan dari foundry saja.
Mengapa ini belum berarti Samsung Foundry mengejar TSMC?
Pertama, subjek “melampaui TSMC” adalah divisi DS Samsung secara keseluruhan. Chosun menyatakan bahwa dalam super-boom memori, skala dan profitabilitas DS tampak melampaui TSMC. Data resmi Samsung pun menyoroti memori dan produk AI bernilai tambah tinggi sebagai pendorong utama.
Kedua, bisnis foundry Samsung tidak menunjukkan cerita sekuat DS. Gadgets360 melaporkan bahwa laba bisnis foundry Samsung turun pada kuartal pertama, berlawanan dengan rekor laba DS secara keseluruhan. Karena itu, menyamakan “DS menang” dengan “Samsung Foundry sudah mengejar TSMC” akan mencampuradukkan lini bisnis yang berbeda.
Ketiga, TSMC sendiri tidak sedang lemah. Pada Q1 2026, TSMC mencatat pendapatan US$35,90 miliar, margin kotor 66,2%, margin operasi 58,1%, dan porsi pendapatan tinggi dari proses canggih 7 nm ke bawah. Pendapatan kuartal pertama TSMC juga sedikit di atas rentang panduan sebelumnya. Analisis industri SemiWiki tetap menyebut TSMC sebagai pemimpin pure-play foundry, antara lain karena kepercayaan pelanggan, eksekusi node canggih, yield, dan advanced packaging.
Untuk menilai apakah Samsung Foundry benar-benar mengejar TSMC, metriknya harus sejenis: apakah pelanggan foundry eksternal bertambah, apakah node canggih bisa diproduksi stabil, apakah yield dan jadwal pengiriman diterima pelanggan besar, apakah advanced packaging bisa diskalakan bersama proses manufaktur, dan apakah bisnis foundry mampu menyumbang laba besar selama beberapa kuartal berturut-turut. Poin-poin inilah yang berkaitan langsung dengan keunggulan TSMC yang sering disorot analis: proses, yield, packaging, dan kepercayaan pelanggan.
Intinya: Samsung menang di memori AI, bukan mengubah peta foundry
Kesimpulan paling aman adalah: Samsung Q1 2026 memang mencatat kemenangan finansial langka melalui divisi DS, tetapi kemenangan itu terutama datang dari memori dan produk AI bernilai tambah tinggi.
TSMC pada periode yang sama tetap mencatat pendapatan US$35,90 miliar, margin kotor 66,2%, margin operasi 58,1%, dan kontribusi besar dari proses canggih. Maka, perbandingan satu kuartal ini lebih tepat dibaca sebagai bukti bahwa siklus memori AI sedang sangat menguntungkan Samsung DS—bukan sebagai bukti tunggal bahwa Samsung Foundry sudah mengalahkan TSMC dalam persaingan manufaktur chip kontrak.
sammobile.comSamsung's profit surged 8x in Q1 2026, driven by AI data center boom