答案已發布5 來源
Manus 係咩?Meta 點解肯用逾 20 億美元押注 AI 代理
Manus 是一家以自主 AI 代理為核心的新加坡 AI 新創,具中國背景;Meta 看中的不是聊天機械人,而是能規劃、調用工具並推進任務的 AI「執行層」。[1][5][12] Manus 曾因展示 AI agent 篩選求職者、規劃旅行、分析股票投資組合等能力而受到矽谷關注,重點是把 AI 從單次問答推向完整工作流程。[10] Meta 曾推進以逾 20 億美元估值收購 Manus,期望將 agent 能力整合到 Meta AI、Facebook、Instagram 與 WhatsApp;但 TechCrunch 2026 年 4 月報道指,中國國家發改委已阻擋這宗約 20 億美元交易。[1][5][8]
發布者使用 GPT-5.5 編輯圖片由 GPT Image 2 生成
研究答案
重點
- Manus 是一家以自主 AI 代理為核心的新加坡 AI 新創,具中國背景;Meta 看中的不是聊天機械人,而是能規劃、調用工具並推進任務的 AI「執行層」。[1][5][12]
- Manus 曾因展示 AI agent 篩選求職者、規劃旅行、分析股票投資組合等能力而受到矽谷關注,重點是把 AI 從單次問答推向完整工作流程。[10]
- Meta 曾推進以逾 20 億美元估值收購 Manus,期望將 agent 能力整合到 Meta AI、Facebook、Instagram 與 WhatsApp;但 TechCrunch 2026 年 4 月報道指,中國國家發改委已阻擋這宗約 20 億美元交易。[1][5][8]
AI 提示
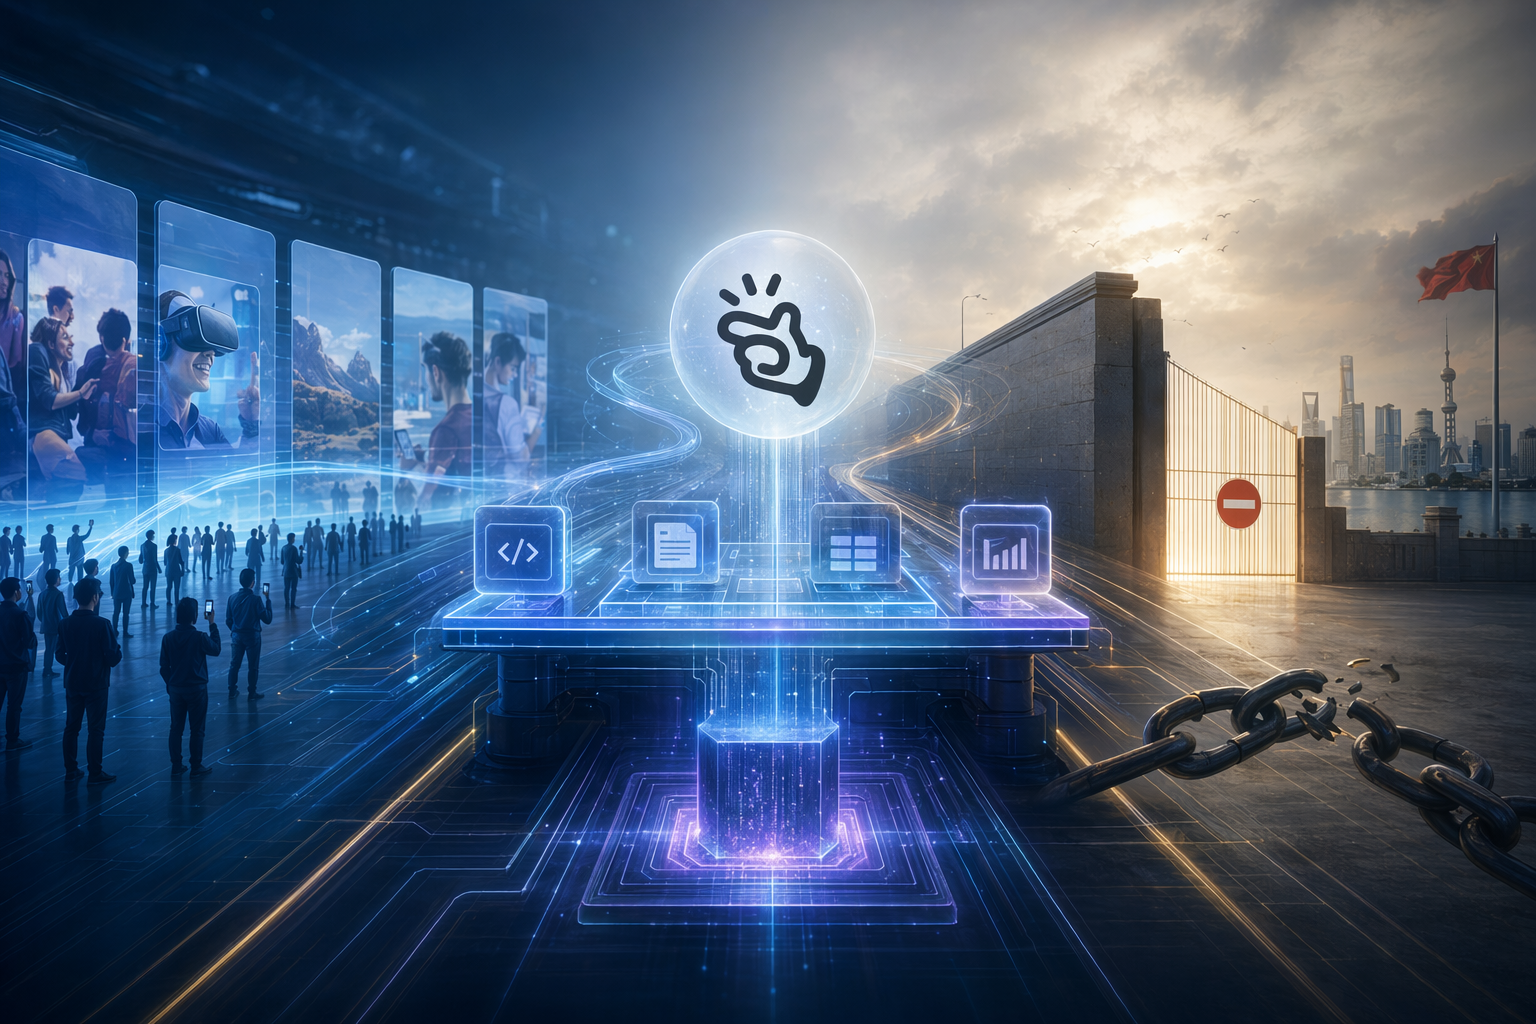
openai.comCreate a landscape editorial hero image for this Studio Global article: Manus 是什麼?Meta 逾 20 億美元搶買 AI 代理的真正原因. Article summary: Manus 是一家主打自主 AI 代理的新加坡新創;Meta 願意出逾 20 億美元,是為了把 AI 從聊天推向能執行任務的「執行層」。但最新報導稱,中國國家發改委已在 2026 年 4 月阻擋這筆交易。[1][12]. Topic tags: ai, ai agents, meta, manus, startups. Reference image context from search candidates: Reference image 1: visual subject "Meta 收購Manus 的核心意義不在於買下「另一個AI 聊天產品」,而在於直接取得一層有機會隨Meta 產品線觸及30 億用戶的「執行作業系統」。" source context "[讀者回函] Meta 花 20 億美元買下的,是商業作業系統執行層 - by GAINSHIN" Reference image 2: visual subject "Meta 收購Manus 的核心意義不在於買下「另一個AI 聊天產品」,而在於直接取得一層有機會隨Meta 產品線觸及30 億用戶的「執行作業系統」。" source context "[讀者回函] Meta 花 20 億美元買下的,是商業作業系統執行層 - by GAINSHIN" Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and to
Manus 最值得留意的地方,不係「又多一個 AI 聊天機械人」,而係它把 AI 定位成可以替用戶推進任務的「代理」(AI agent)。你唔只係問一句、等一段答案,而係俾一個目標,讓系統嘗試拆步驟、叫工具、完成一串數碼工作。
Meta 願意用逾 20 億美元估值推進收購,核心亦係呢一點:AI 競爭正由「邊個模型答得好」轉向「邊個掌握 AI 幫人做事的執行層」。
Studio Global AI
繼續你的研究
此頁麵包含一個有來源支援的答案,您可以在 Studio Global 內繼續。
人們還問
「Manus 係咩?Meta 點解肯用逾 20 億美元押注 AI 代理」的簡短答案是什麼?
Manus 是一家以自主 AI 代理為核心的新加坡 AI 新創,具中國背景;Meta 看中的不是聊天機械人,而是能規劃、調用工具並推進任務的 AI「執行層」。[1][5][12]
首先要驗證的關鍵點是什麼?
Manus 是一家以自主 AI 代理為核心的新加坡 AI 新創,具中國背景;Meta 看中的不是聊天機械人,而是能規劃、調用工具並推進任務的 AI「執行層」。[1][5][12] Manus 曾因展示 AI agent 篩選求職者、規劃旅行、分析股票投資組合等能力而受到矽谷關注,重點是把 AI 從單次問答推向完整工作流程。[10]
接下來在實務上我該做什麼?
Meta 曾推進以逾 20 億美元估值收購 Manus,期望將 agent 能力整合到 Meta AI、Facebook、Instagram 與 WhatsApp;但 TechCrunch 2026 年 4 月報道指,中國國家發改委已阻擋這宗約 20 億美元交易。[1][5][8]
來源
venturebeat.comWhy Meta bought Manus — and what it signals for your enterprise AI ...
fortune.comMark Zuckerberg's Meta is dropping over $2 billion for an AI startup ...
businesstoday.inMeta acquires AI startup Manus in milestone deal worth over $2 billion
techcrunch.comChina blocks Meta's $2B Manus deal after months-long probe