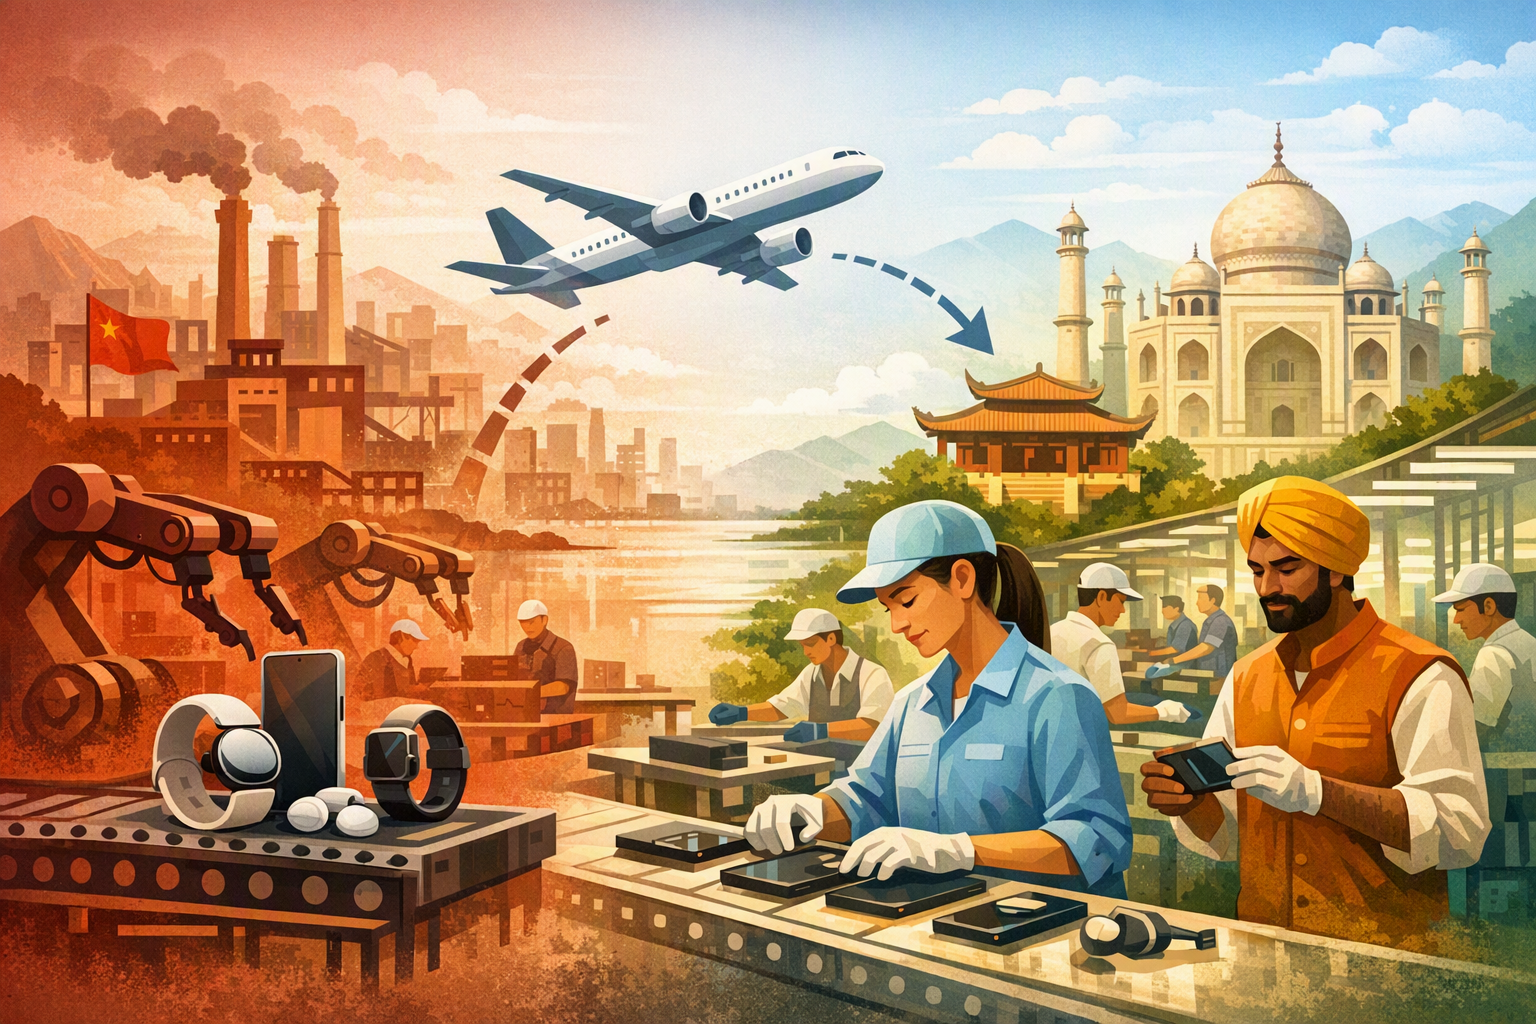
Google 據報計劃由 2027 年起,將所有 Pixel 手機、智能手錶及無線耳機生產移出中國,主要轉往越南及印度。
Pixel 2025 年出貨量約 1,200 萬部,Google 據報希望 2026 年增長 8% 至 10%,即約 1,300 萬部,但 AI 數據中心需求正推高 DRAM 及 NAND 成本。
Google 在中國沒有銷售 Pixel 手機,因此相較於同時依賴中國市場及中國製造的 Apple,撤走中國組裝生產線或較容易執行。
What are Google’s plans to move production of all Pixel smartphones, smartwatches, and wireless earbuds out of China by 2027, how have succeGoogle is reportedly preparing to move production of its Pixel phones, watches, and earbuds outside China by 2027.
AI 提示
Create a landscape editorial hero image for this Studio Global article: What are Google’s plans to move production of all Pixel smartphones, smartwatches, and wireless earbuds out of China by 2027, how have succe. Article summary: Google reportedly plans to end Chinese production of all Pixel phones, watches, and wireless earbuds in 2027, concentrating manufacturing in Vietnam and India. The reported strategy is both a geopolitical supply-chain he. Topic tags: general, general web, news. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake numbers
openai.com
Google 據報正準備由 2027 年起,停止在中國生產所有 Pixel 產品,包括 Pixel 手機、智能手錶及無線耳機。生產線預計主要轉移至越南及印度,完成 Google 多年來分散製造基地、降低對中國組裝依賴的計劃。這項安排亦是在美中科技及貿易關係持續緊張之下,科技業普遍推動供應鏈多元化的一部分。
engadget.comGoogle is reportedly planning to move all Pixel production out of China - Engadget
uk.investing.comGoogle plans to end Pixel production in China in 2027, ...
fr.investing.comGoogle prévoit d’arrêter la production de Pixel en Chine d’ici 2027 Par Investing.com
news.futunn.comGoogle is reportedly planning to shift Pixel production out ...