答案已發布21 來源
阿美油價低至2020年後新低,點解亞洲煉油商仍然唔想要延布貨?
沙特阿美正按買家逐宗協商2026年9月原油分配,但亞洲的阿拉伯輕質原油官方售價較阿曼/迪拜基準低2美元,未必足以抵銷額外運費、航程延長及保安風險。 [1][7][12] 亞洲買家抗拒在紅海港口延布提貨,主要因船東擔心也門胡塞武裝威脅;埃及西迪克里爾及SUMED管道提供另一條路線,但繞非洲前往亞洲可能令航程增加約20至25日。
發布者使用 GPT-5.6 Luna 編輯圖片由 GPT Image 1.5 生成
研究答案
重點
- 沙特阿美正按買家逐宗協商2026年9月原油分配,但亞洲的阿拉伯輕質原油官方售價較阿曼/迪拜基準低2美元,未必足以抵銷額外運費、航程延長及保安風險。 [1][7][12]
- 亞洲買家抗拒在紅海港口延布提貨,主要因船東擔心也門胡塞武裝威脅;埃及西迪克里爾及SUMED管道提供另一條路線,但繞非洲前往亞洲可能令航程增加約20至25日。 [17][18]
- 日本及南韓煉油商據報較多被要求在西迪克里爾提貨,而中國、台灣及印度的多數煉油商則被要求在延布提貨;最終個別買家或會因全包成本太高而放棄當月配額。 [5][13]
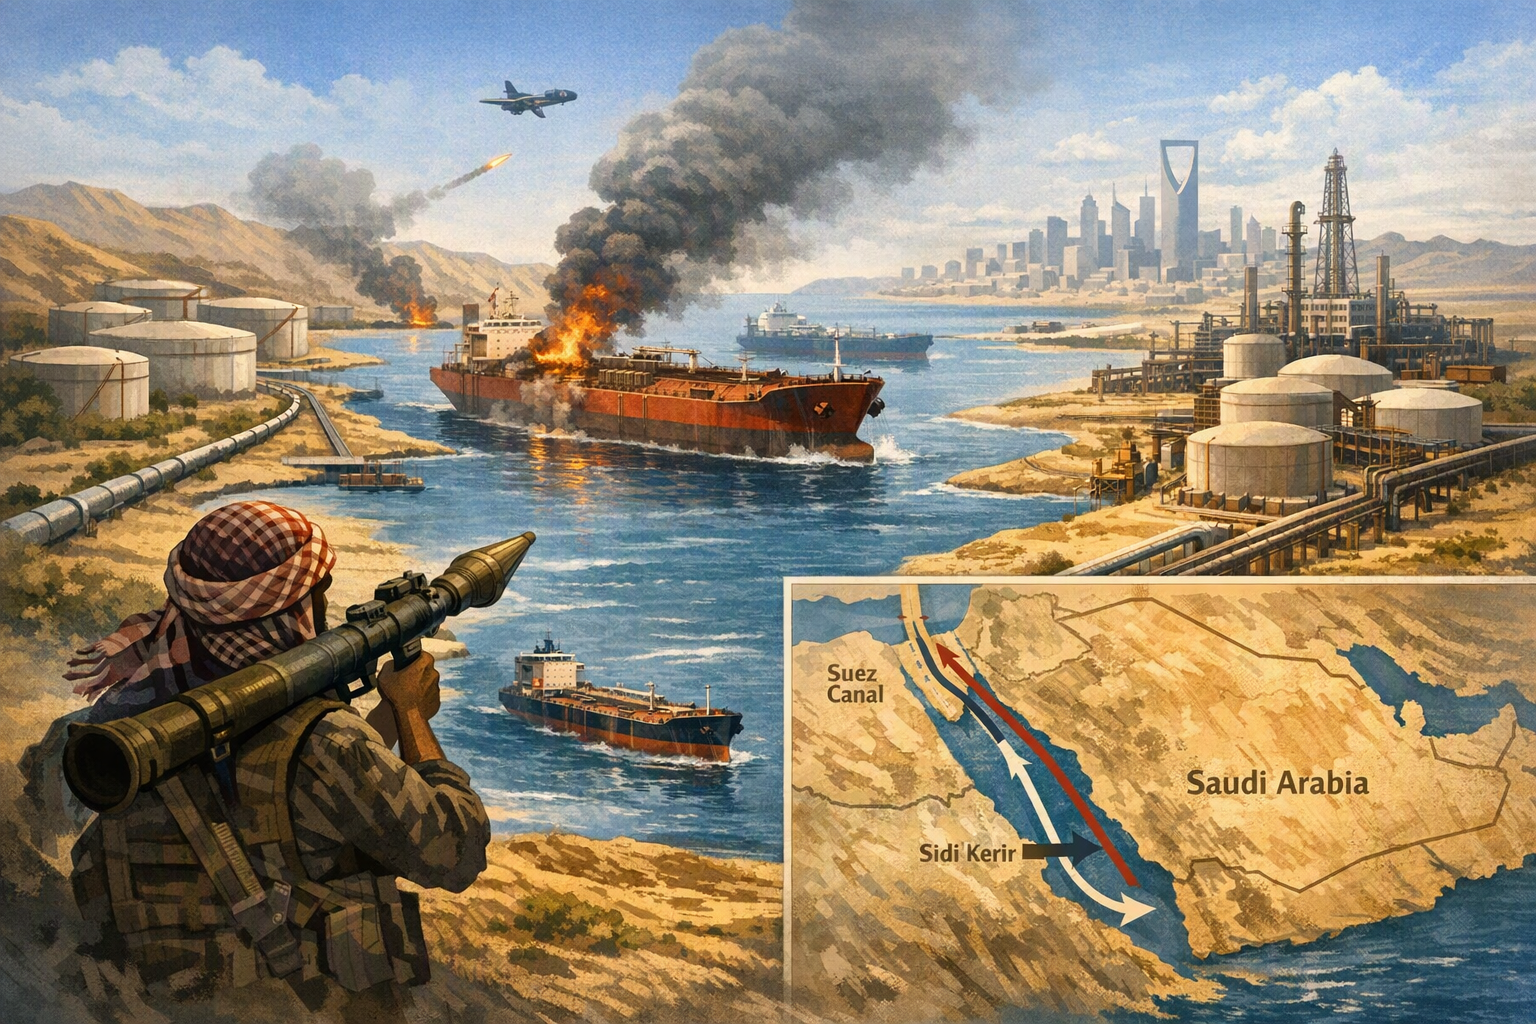
AI 提示
openai.comCreate a landscape editorial hero image for this Studio Global article: How have escalating Houthi attacks and the resulting shipping, insurance, and route risks reshaped Saudi Arabia’s crude-export strategy for. Article summary: Saudi Arabia’s September strategy has shifted from a simple Yanbu-to-Asia Red Sea route to a flexible, negotiated export system: reroute barrels through Egypt’s SUMED pipeline and Sidi Kerir when possible, allocate cargo. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts wi
沙特阿美2026年9月的出口安排,已經唔再係一條簡單嘅「裝貨港—亞洲客戶」固定路線。公司正按個別買家情況,混合使用延布裝貨、埃及SUMED管道及西迪克里爾交貨,亦透過私人磋商,安排避開主要海上咽喉點嘅原油供應。油仍然可以出到,但每船貨嘅實際成本、交貨時間同風險,已經比官方售價本身更加關鍵。
點解亞洲買家抗拒延布?
延布位於沙特紅海沿岸。沙特可以利用東西管道,將東部油田嘅原油運到延布,再由西岸裝船出口。不過,延布貨如果要運去亞洲,通常仍然要經紅海及曼德海峽;胡塞武裝嘅襲擊及威脅,令船東對呢條航線更加審慎。
航運風險亦反映喺油輪行為上。分析師表示,近期延布裝貨有「關燈航行」情況,即船隻關閉追蹤訊號,減低被發現嘅機會。不同數據供應商對延布裝貨量嘅估算亦出現顯著差異,顯示現時監察呢類貿易愈來愈困難。
Studio Global AI
繼續你的研究
此頁麵包含一個有來源支援的答案,您可以在 Studio Global 內繼續。
人們還問
「阿美油價低至2020年後新低,點解亞洲煉油商仍然唔想要延布貨?」的簡短答案是什麼?
沙特阿美正按買家逐宗協商2026年9月原油分配,但亞洲的阿拉伯輕質原油官方售價較阿曼/迪拜基準低2美元,未必足以抵銷額外運費、航程延長及保安風險。 [1][7][12]
首先要驗證的關鍵點是什麼?
沙特阿美正按買家逐宗協商2026年9月原油分配,但亞洲的阿拉伯輕質原油官方售價較阿曼/迪拜基準低2美元,未必足以抵銷額外運費、航程延長及保安風險。 [1][7][12] 亞洲買家抗拒在紅海港口延布提貨,主要因船東擔心也門胡塞武裝威脅;埃及西迪克里爾及SUMED管道提供另一條路線,但繞非洲前往亞洲可能令航程增加約20至25日。 [17][18]
接下來在實務上我該做什麼?
日本及南韓煉油商據報較多被要求在西迪克里爾提貨,而中國、台灣及印度的多數煉油商則被要求在延布提貨;最終個別買家或會因全包成本太高而放棄當月配額。 [5][13]