答案已發布23 來源
「双重夹击」:战争封锁加上超级圣婴 粮食供应链面临至暗时刻
全球粮食系统正面对「双重夹击」:伊朗与俄乌战争持续干扰能源、化肥及谷物贸易,同时叠加预期在2026/27年冬季达到高峰的「超级圣婴」 Eurasia Group分析预测,小麦、粟米及稻米价格到2027年夏季可能急升10%至18% JPMorgan警告,超级圣婴加上能源价格飙升,可能推高2027年全球整体通胀约0.3个百分点
發布者使用 DeepSeek-V4-Flash 編輯圖片由 GPT Image 1.5 生成
研究答案
重點
- 全球粮食系统正面对「双重夹击」:伊朗与俄乌战争持续干扰能源、化肥及谷物贸易,同时叠加预期在2026/27年冬季达到高峰的「超级圣婴」
- Eurasia Group分析预测,小麦、粟米及稻米价格到2027年夏季可能急升10%至18%
- JPMorgan警告,超级圣婴加上能源价格飙升,可能推高2027年全球整体通胀约0.3个百分点
- 世界银行就2026年全球食品商品价格指数估计将升2.5%,但警告风险「明显偏向上行」
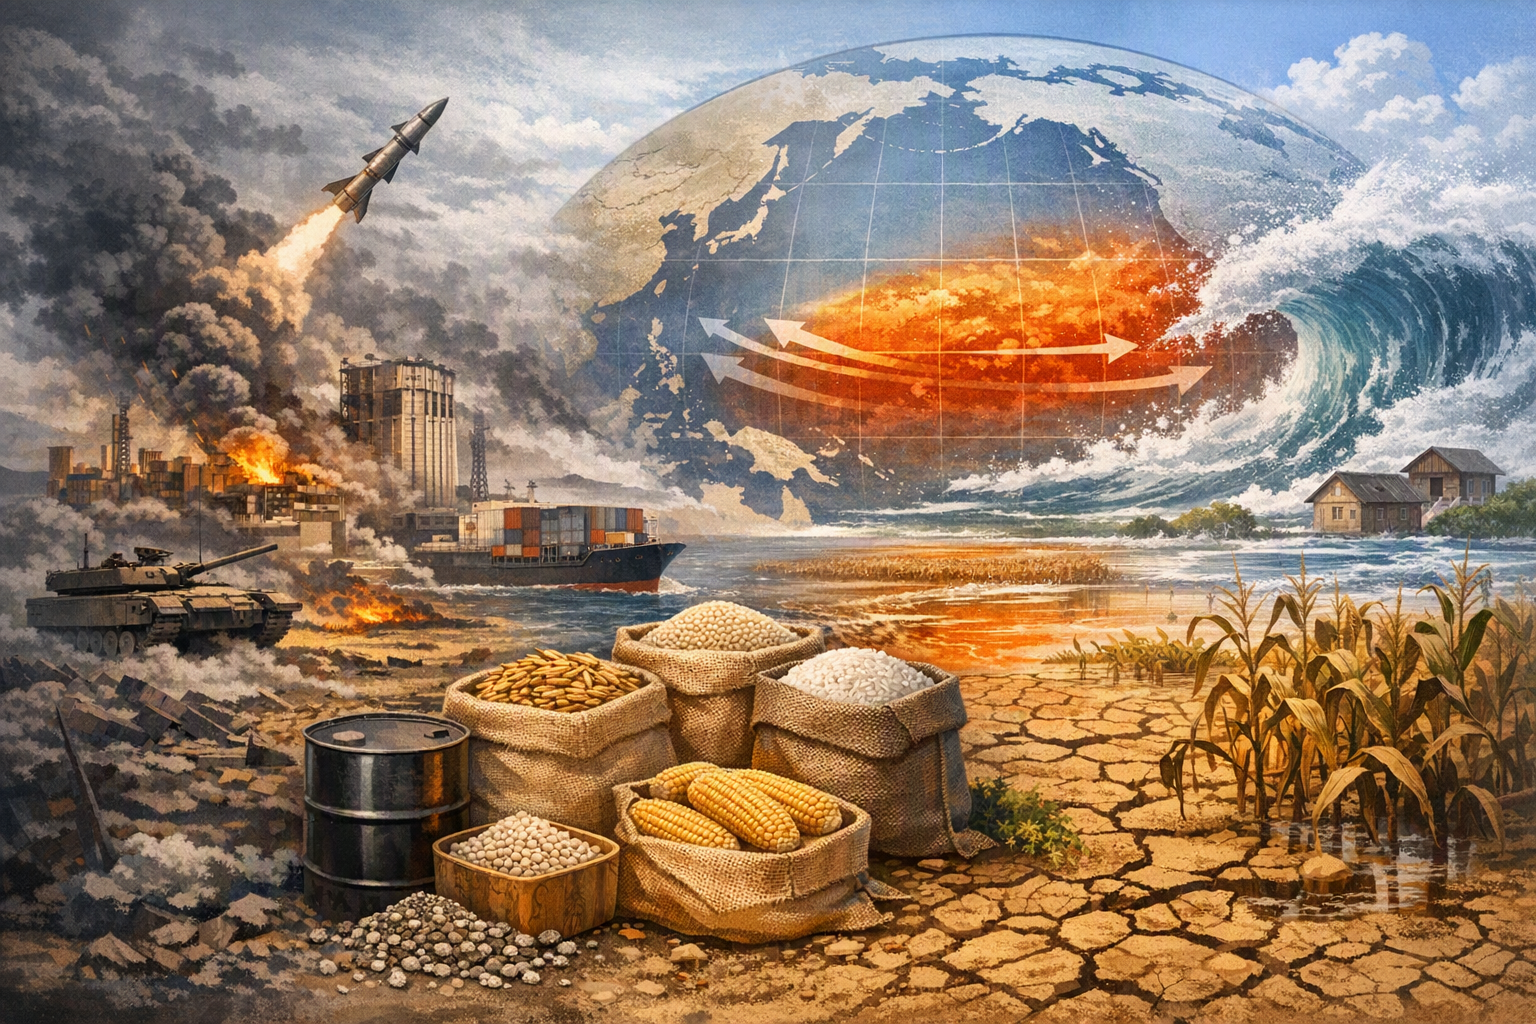
AI 提示
openai.comCreate a landscape editorial hero image for this Studio Global article: How could the convergence of geopolitical conflicts and a potentially record strength El Niño impact global food commodity prices and supply. Article summary: The global food system is facing a "two shocks at once" scenario through summer 2027: ongoing wars (Iran, Russia Ukraine) disrupting energy, fertilizer, and grain trade, layered with a rapidly intensifying "super" El Niñ. Topic tags: general web, code, api, security, privacy. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts wi
全球粮食系统目前正面对一个「双重夹击」的局面:一边是伊朗战事及俄乌战争持续扰乱能源、化肥和谷物贸易,另一边是一个预期强度达「超级」级别的圣婴现象(El Niño)正在急速增强,预计在2026/27年冬季达到高峰,到2027年夏季才逐步消退,部分影响甚至可能持续到2028年。以下综合各主要机构的最新预测。
Studio Global AI
繼續你的研究
此頁麵包含一個有來源支援的答案,您可以在 Studio Global 內繼續。
人們還問
「「双重夹击」:战争封锁加上超级圣婴 粮食供应链面临至暗时刻」的簡短答案是什麼?
全球粮食系统正面对「双重夹击」:伊朗与俄乌战争持续干扰能源、化肥及谷物贸易,同时叠加预期在2026/27年冬季达到高峰的「超级圣婴」
首先要驗證的關鍵點是什麼?
全球粮食系统正面对「双重夹击」:伊朗与俄乌战争持续干扰能源、化肥及谷物贸易,同时叠加预期在2026/27年冬季达到高峰的「超级圣婴」 Eurasia Group分析预测,小麦、粟米及稻米价格到2027年夏季可能急升10%至18%
接下來在實務上我該做什麼?
JPMorgan警告,超级圣婴加上能源价格飙升,可能推高2027年全球整体通胀约0.3个百分点
來源
thedocs.worldbank.orgFood-and-Nutrition-Security-Update-edition-123-June- ...
marketplace.orgFood commodity prices predicted to jump - Marketplace
openknowledge.worldbank.orgPublication: Commodity Markets Outlook, April 2026
fao.orgFAO Food Outlook: Global food commodity market trends face rising geopolitical and weather risks