答案已發布37 來源
歐洲冬季天然氣危機2026:四大危機夾擊 供應跌至15年新低
歐洲正面對15年來最嚴峻嘅冬季天然氣供應危機,四大危機同時爆發:霍爾木茲海峽封鎖截斷卡塔爾LNG、全球LNG供應增長由11%暴跌至得1%、萊茵河水位跌至近36年新低、歐盟儲氣量較五年平均低約12 15個百分點。 荷蘭TTF天然氣期貨喺7月29日報€61.63/MWh,一個月內升咗37%,同比升約75%。Equinor CEO預期歐洲好大機會達唔到80%嘅入冬前儲氣目標,Wood Mackenzie更警告儲氣量可能低過70%就入冬。
發布者使用 DeepSeek-V4-Flash 編輯圖片由 GPT Image 1.5 生成
研究答案
重點
- 歐洲正面對15年來最嚴峻嘅冬季天然氣供應危機,四大危機同時爆發:霍爾木茲海峽封鎖截斷卡塔爾LNG、全球LNG供應增長由11%暴跌至得1%、萊茵河水位跌至近36年新低、歐盟儲氣量較五年平均低約12 15個百分點。
- 荷蘭TTF天然氣期貨喺7月29日報€61.63/MWh,一個月內升咗37%,同比升約75%。Equinor CEO預期歐洲好大機會達唔到80%嘅入冬前儲氣目標,Wood Mackenzie更警告儲氣量可能低過70%就入冬。
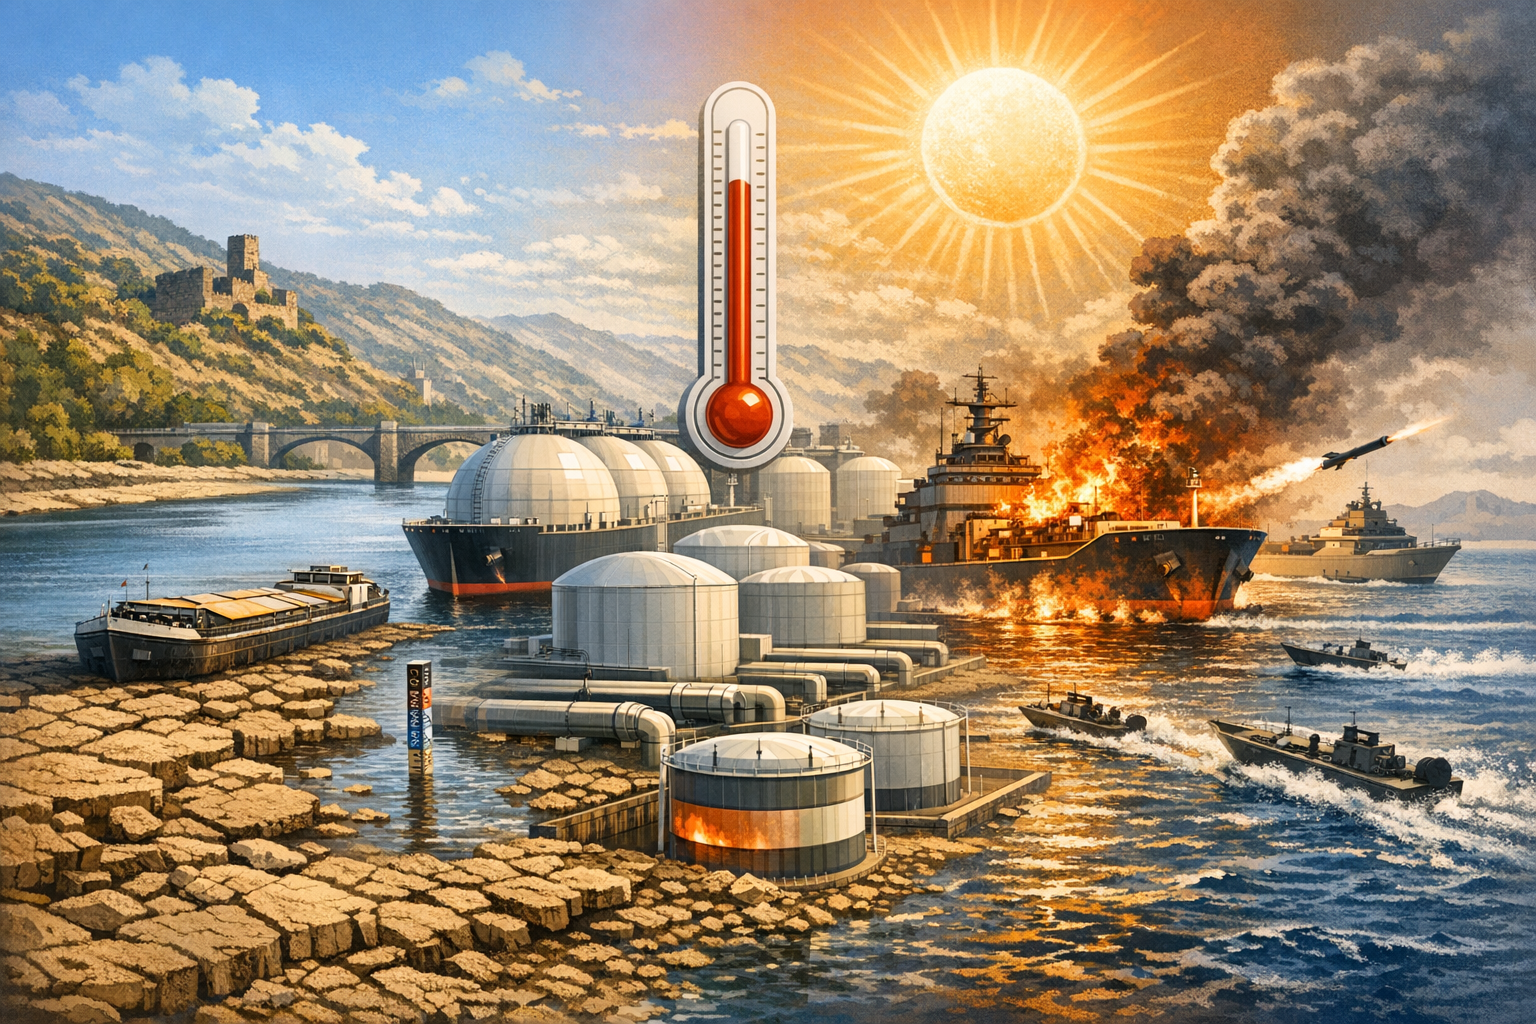
AI 提示
openai.comCreate a landscape editorial hero image for this Studio Global article: What combination of crises — including a fourth heat wave, persistent Rhine drought, the Iran conflict and Strait of Hormuz disruption, and. Article summary: The compounding of the Hormuz closure (blocking Qatari LNG), collapsed supply growth (11% → 1%), record-low Rhine levels (Kaub ~24–28 cm and falling), and lagging storage (~53–55% vs ~64% a year ago) creates a structural. Topic tags: general, government, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermark
歐洲正陷入至少15年來最嚴峻嘅冬季天然氣供應危機,四場危機同時夾擊,形成一個結構性缺口,喺供暖季節開始前幾乎冇辦法填補。以下係每個危機點樣互相疊加,同埋數據點樣講出呢個故事。
四大危機逐個拆解
1. 霍爾木茲海峽封鎖 卡塔爾LNG斷纜
危機由2026年2月28日開始,當時美國同以色列空襲伊朗,觸發波斯灣軍事衝突。伊朗革命衛隊隨即封鎖霍爾木茲海峽——全球約五分之一石油同天然氣貿易必經嘅樽頸地帶。海峽船隻流量由戰前平均每日約94艘,暴跌至3月中每日僅約5艘。油輪同LNG運輸船更加由2025/26年度每日53.2艘,跌到2026年3月得返每日2艘。
Studio Global AI
繼續你的研究
此頁麵包含一個有來源支援的答案,您可以在 Studio Global 內繼續。
人們還問
「歐洲冬季天然氣危機2026:四大危機夾擊 供應跌至15年新低」的簡短答案是什麼?
歐洲正面對15年來最嚴峻嘅冬季天然氣供應危機,四大危機同時爆發:霍爾木茲海峽封鎖截斷卡塔爾LNG、全球LNG供應增長由11%暴跌至得1%、萊茵河水位跌至近36年新低、歐盟儲氣量較五年平均低約12 15個百分點。
首先要驗證的關鍵點是什麼?
歐洲正面對15年來最嚴峻嘅冬季天然氣供應危機,四大危機同時爆發:霍爾木茲海峽封鎖截斷卡塔爾LNG、全球LNG供應增長由11%暴跌至得1%、萊茵河水位跌至近36年新低、歐盟儲氣量較五年平均低約12 15個百分點。 荷蘭TTF天然氣期貨喺7月29日報€61.63/MWh,一個月內升咗37%,同比升約75%。Equinor CEO預期歐洲好大機會達唔到80%嘅入冬前儲氣目標,Wood Mackenzie更警告儲氣量可能低過70%就入冬。