答案已發布24 來源
霍爾木茲海峽能源震盪:點解2026年油價、機票同旅遊成本全面上升
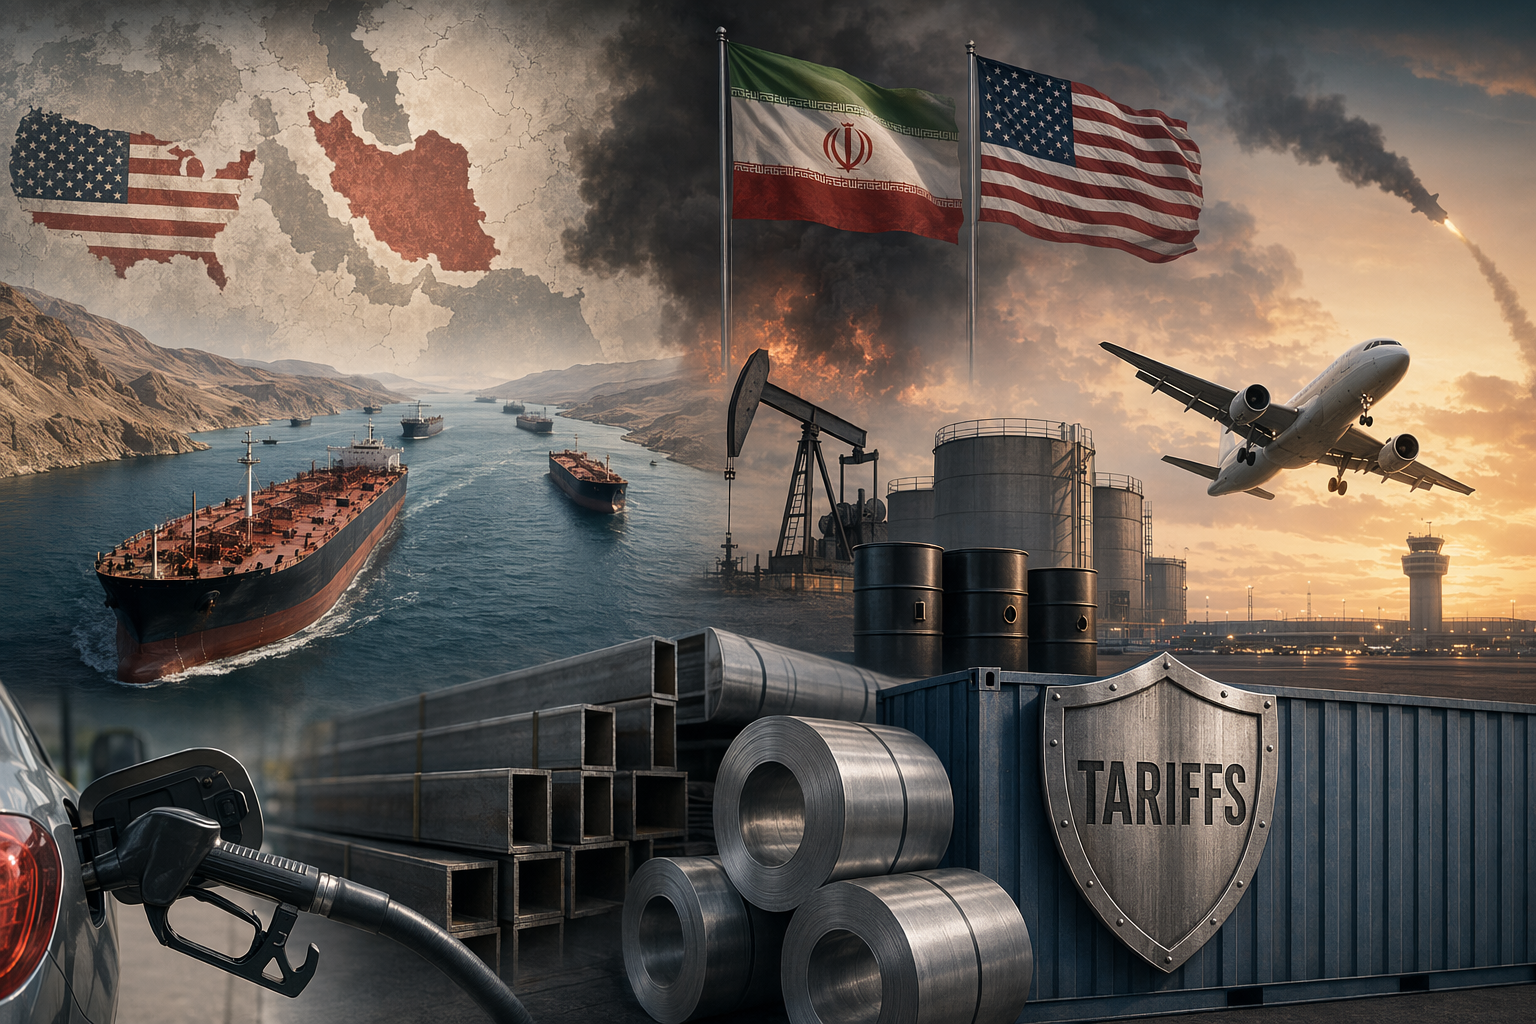
2026年美國與伊朗衝突令霍爾木茲海峽航運受阻,全球石油供應受壓,推高汽油、柴油同航空燃油價格。[5][18] 燃油成本急升迫使航空公司加價、減班甚至削減航線,北美與亞洲航空市場已開始反映更高機票價格。[49][51][61] 美國2025年將鋼鋁關稅由25%提高至50%,增加飛機製造與維修成本,令航空業長期營運壓力加劇。[33]
發布者使用 GPT-5.5 編輯圖片由 GPT Image 2 生成
研究答案
重點
- 2026年美國與伊朗衝突令霍爾木茲海峽航運受阻,全球石油供應受壓,推高汽油、柴油同航空燃油價格。[5][18]
- 燃油成本急升迫使航空公司加價、減班甚至削減航線,北美與亞洲航空市場已開始反映更高機票價格。[49][51][61]
- 美國2025年將鋼鋁關稅由25%提高至50%,增加飛機製造與維修成本,令航空業長期營運壓力加劇。[33]
AI 提示
openai.comCreate a landscape editorial hero image for this Studio Global article: How are the U.S.-Iran conflict, Strait of Hormuz shipping disruptions, and Trump-era metal tariffs driving up gas prices, airfares, airline. Article summary: The common driver is a supply-cost shock: conflict risk and constrained Strait of Hormuz flows lift crude, gasoline, diesel, and jet fuel, while higher steel/aluminum tariffs add a slower-moving cost layer through aircra. Topic tags: general, general web, user generated, government. Reference image context from search candidates: Reference image 1: visual subject "# US/Iran conflict – key considerations in the aviation market. **The following provides a high-level overview of the potential impact of and challenges posed by the US/Iran confli" source context "US/Iran conflict – key considerations in the aviation market | White & Case LLP" Reference image 2: visua
2026年的能源衝擊:旅遊成本為何突然升高
2026年全球旅遊開支突然變貴,背後其實係兩股力量同時出現:中東地緣政治衝突同貿易政策成本上升。
首先,美國同伊朗衝突令霍爾木茲海峽(Strait of Hormuz)航運受阻;其次,美國政府提高鋼鐵同鋁的進口關稅,令航空產業供應鏈成本上升。兩者疊加,形成一個典型嘅供應成本衝擊(supply‑cost shock)——油價升、航空燃料升、機票自然跟住升。
結果係:
- 汽油價格上升
- 航空燃油成本暴增
- 機票價格調高
- 航班數量收緊
尤其係2026年夏季旅遊旺季,影響最明顯。
霍爾木茲海峽:全球能源命脈
霍爾木茲海峽位於波斯灣出口,是全球最重要嘅能源運輸通道之一。正常情況下,全球大約五分之一的石油同液化天然氣都要經過呢條水道。
2026年衝突期間,軍事行動同對油輪嘅攻擊令航運大幅減少。
Studio Global AI
繼續你的研究
此頁麵包含一個有來源支援的答案,您可以在 Studio Global 內繼續。
人們還問
「霍爾木茲海峽能源震盪:點解2026年油價、機票同旅遊成本全面上升」的簡短答案是什麼?
2026年美國與伊朗衝突令霍爾木茲海峽航運受阻,全球石油供應受壓,推高汽油、柴油同航空燃油價格。[5][18]
首先要驗證的關鍵點是什麼?
2026年美國與伊朗衝突令霍爾木茲海峽航運受阻,全球石油供應受壓,推高汽油、柴油同航空燃油價格。[5][18] 燃油成本急升迫使航空公司加價、減班甚至削減航線,北美與亞洲航空市場已開始反映更高機票價格。[49][51][61]
接下來在實務上我該做什麼?
美國2025年將鋼鋁關稅由25%提高至50%,增加飛機製造與維修成本,令航空業長期營運壓力加劇。[33]
來源
goldmansachs.comHow Will the Iran Conflict Impact Oil Prices? - Goldman Sachs
everycrsreport.comIran Conflict and the Strait of Hormuz: Impacts on Oil, Gas, and Other ...
eia.govShort-Term Energy Outlook - EIA
faf.aeAn Attack on the World Economy: The Strait of Hormuz Crisis ...