答案已發布16 來源
ASML High‑NA EUV:晶片製造下一個關鍵飛躍
High‑NA EUV把數值孔徑由0.33提升到0.55,可印出更細晶片結構並減少多重曝光流程,為1.4nm級節點鋪路。[2][7] Intel、Samsung同SK hynix屬最早部署公司,而TSMC對大規模導入相對審慎。[2][7] 每部High‑NA EUV設備成本約3.5億美元,但可能透過減少工序與提升良率抵銷部分成本。[4]
發布者使用 GPT-5.5 編輯
研究答案
重點
- High‑NA EUV把數值孔徑由0.33提升到0.55,可印出更細晶片結構並減少多重曝光流程,為1.4nm級節點鋪路。[2][7]
- Intel、Samsung同SK hynix屬最早部署公司,而TSMC對大規模導入相對審慎。[2][7]
- 每部High‑NA EUV設備成本約3.5億美元,但可能透過減少工序與提升良率抵銷部分成本。[4]
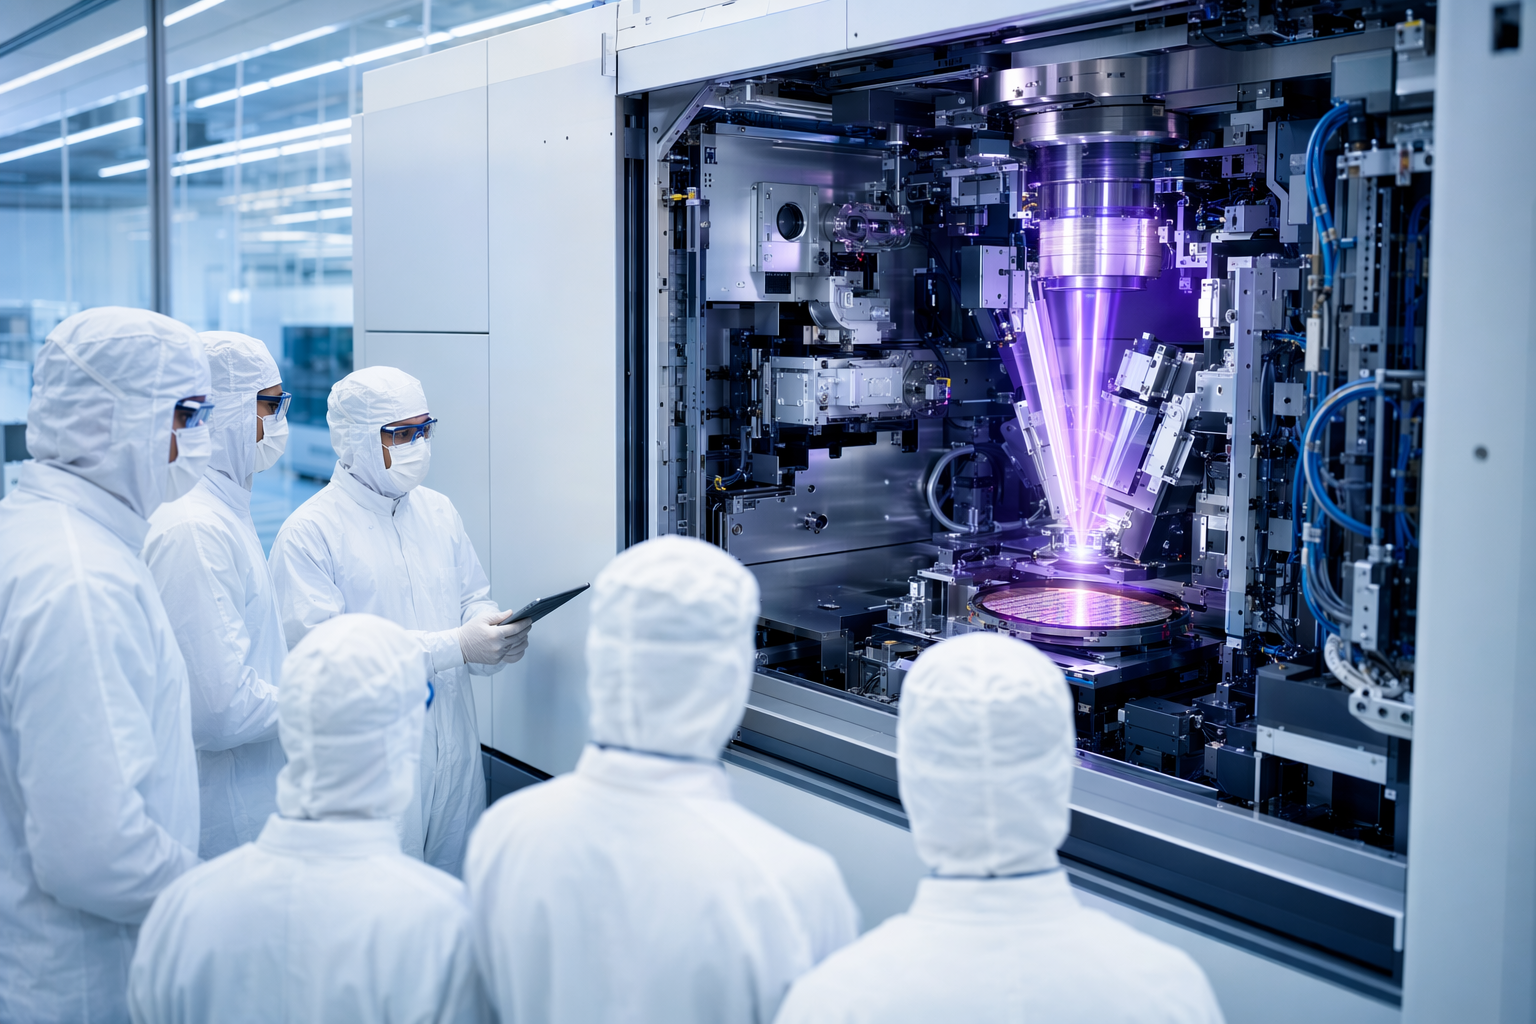
AI 提示
openai.comCreate a landscape editorial hero image for this Studio Global article: How is ASML’s new High-NA EUV lithography technology changing chip manufacturing, when will the first chips made with these machines arrive,. Article summary: ASML’s High-NA EUV is the next major lithography step: it lets chipmakers print smaller features with fewer patterning steps, improving density, process simplicity, and potentially yield at future 1.4 nm-class nodes. The. Topic tags: general, general web. Reference image context from search candidates: Reference image 1: visual subject "A group of six scientists or engineers in white suits and safety glasses stand in front of a large, complex piece of quantum or lithography equipment inside a cleanroom facility, w" Reference image 2: visual subject "A highly advanced, automated lithography system with complex mechanical and electronic components designed for ut
ASML推出嘅 High‑NA EUV(高數值孔徑極紫外光刻) 被視為晶片製造技術嘅下一個重大里程碑。透過提升EUV掃描機嘅光學解析度,晶片廠可以喺矽晶圓上印出更細嘅電晶體與互連結構,而且需要嘅製程步驟更少。當業界逐步邁向 1.4 nm 等級節點 時,呢種能力變得非常關鍵。
目前第一批設備已經開始交付,最早利用呢類機器製造嘅晶片,預計會喺 2025–2026 年 出現小規模生產。不過真正大規模量產,可能要再過幾年先會全面展開。
High‑NA EUV 為晶片製造帶來咩改變
現時主流 EUV 光刻機嘅數值孔徑(Numerical Aperture, NA)係 0.33。High‑NA EUV 將呢個數值提升到 0.55,令設備可以分辨更細微嘅圖案。
對晶片製造商嚟講,呢點好重要。隨住先進製程持續縮小,電晶體與金屬互連嘅尺寸變得極細。傳統 EUV 通常需要透過 多重曝光(multi‑patterning) 才能達到目標尺寸,但 High‑NA 可以喺更少曝光次數之下完成圖案化,令製程流程簡化。
Studio Global AI
繼續你的研究
此頁麵包含一個有來源支援的答案,您可以在 Studio Global 內繼續。
人們還問
「ASML High‑NA EUV:晶片製造下一個關鍵飛躍」的簡短答案是什麼?
High‑NA EUV把數值孔徑由0.33提升到0.55,可印出更細晶片結構並減少多重曝光流程,為1.4nm級節點鋪路。[2][7]
首先要驗證的關鍵點是什麼?
High‑NA EUV把數值孔徑由0.33提升到0.55,可印出更細晶片結構並減少多重曝光流程,為1.4nm級節點鋪路。[2][7] Intel、Samsung同SK hynix屬最早部署公司,而TSMC對大規模導入相對審慎。[2][7]
接下來在實務上我該做什麼?
每部High‑NA EUV設備成本約3.5億美元,但可能透過減少工序與提升良率抵銷部分成本。[4]
來源
trendforce.com[News] ASML's High-NA EUV for 2027-28: Which Giants Are Betting ...
foro3d.comASML Prepares Massive Rollout of High-NA EUV Lithography for ...
mywrittenword.comASML Is the Only Company That Can Make AI Chips Possible. Its ...
asml.comIntel and ASML strengthen their collaboration to drive High-NA ...