答案已发布18 来源
巴克莱:人形机器人可能在十年内填补中国60%的劳动力缺口
巴克莱研究预计,到2035年人形机器人可弥补中国约60%的劳动力下降,若劳动力减少3700万人,可能需要约2400万台机器人。[2] AI正从软件走向“物理AI”,人形机器人将在制造、物流、医疗和服务业承担更多现实世界的工作。[1][3] 随着技术进步与成本下降,全球人形机器人市场规模可能在2035年达到约2000亿美元,中国有望成为最大市场之一。[1][9]
发布者使用 GPT-5.5 编辑图片由 GPT Image 2 生成
研究答案
要点
- 巴克莱研究预计,到2035年人形机器人可弥补中国约60%的劳动力下降,若劳动力减少3700万人,可能需要约2400万台机器人。[2]
- AI正从软件走向“物理AI”,人形机器人将在制造、物流、医疗和服务业承担更多现实世界的工作。[1][3]
- 随着技术进步与成本下降,全球人形机器人市场规模可能在2035年达到约2000亿美元,中国有望成为最大市场之一。[1][9]
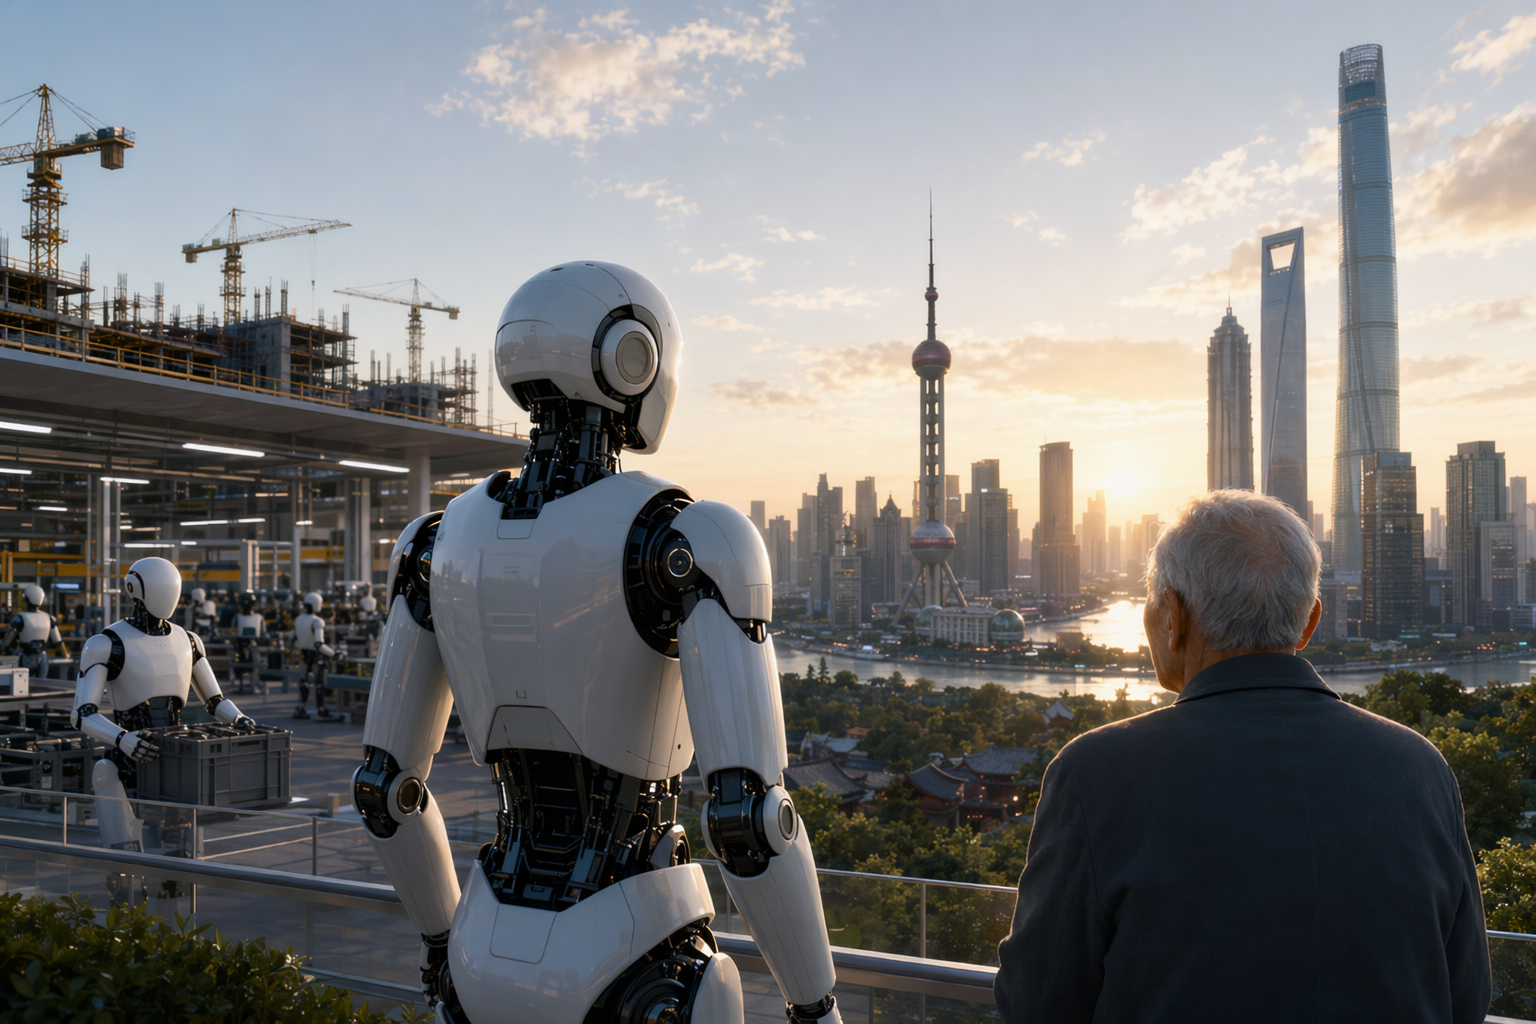
AI 提示
openai.comCreate a landscape editorial hero image for this Studio Global article: What does Barclays Research predict about humanoid robots’ role in addressing China’s aging-population-driven labor shortage over the next d. Article summary: Barclays Research predicts humanoid robots could offset about 60% of China’s projected labor-force decline by 2035, implying China may need up to 24 million humanoid robots as its workforce shrinks by about 37 million pe. Topic tags: general, news, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "# Barclays Research Expects Humanoid Robots to Fundamentally Reshape the Real Economy. In this year’s Equity Gilt Study, Barclays Research examines how physical AI will move beyond" source context "Barclays Research Expects Humanoid Robots to Fundamentally Reshape the Real Economy - Las Vegas Sun News" Refe
中国正面临一个深层结构性挑战:人口快速老龄化,工作年龄人口持续减少。巴克莱研究认为,未来十年,人形机器人可能成为缓解这一压力的重要工具。
根据巴克莱的分析,到2035年,中国的人形机器人部署规模可能足以弥补约60%的劳动力减少。如果未来十年中国劳动力减少约3700万人,那么理论上可能需要多达2400万台人形机器人来填补这一缺口。
这不仅是机器人数量的问题,也代表着人工智能正在从数字世界走向现实经济。巴克莱把这一趋势称为**“物理AI”(physical AI)**——智能机器开始直接参与体力劳动,并可能改变生产率、劳动力市场乃至全球经济格局。
人口老龄化带来的劳动力挑战
过去几十年,中国的工业扩张很大程度上依赖庞大的劳动力供给。但随着出生率下降和人口老龄化加速,这一人口红利正在消失。
巴克莱的预测并不认为机器人能完全取代人类劳动力,而是把它们视为补充劳动力的工具。即便部署数千万台机器人,也只能填补约60%的劳动力缺口,剩余部分仍需要通过提高劳动参与率或生产效率来弥补。
Studio Global AI
继续你的研究
此页面包含一个有来源支持的答案,您可以在 Studio Global 内继续。
人们还问
“巴克莱:人形机器人可能在十年内填补中国60%的劳动力缺口”的简短答案是什么?
巴克莱研究预计,到2035年人形机器人可弥补中国约60%的劳动力下降,若劳动力减少3700万人,可能需要约2400万台机器人。[2]
首先要验证的关键点是什么?
巴克莱研究预计,到2035年人形机器人可弥补中国约60%的劳动力下降,若劳动力减少3700万人,可能需要约2400万台机器人。[2] AI正从软件走向“物理AI”,人形机器人将在制造、物流、医疗和服务业承担更多现实世界的工作。[1][3]
接下来在实践中我应该做什么?
随着技术进步与成本下降,全球人形机器人市场规模可能在2035年达到约2000亿美元,中国有望成为最大市场之一。[1][9]