答案已发布6 来源
香港按揭利率现时多少?3.25厘封顶、H按与P按一次看懂
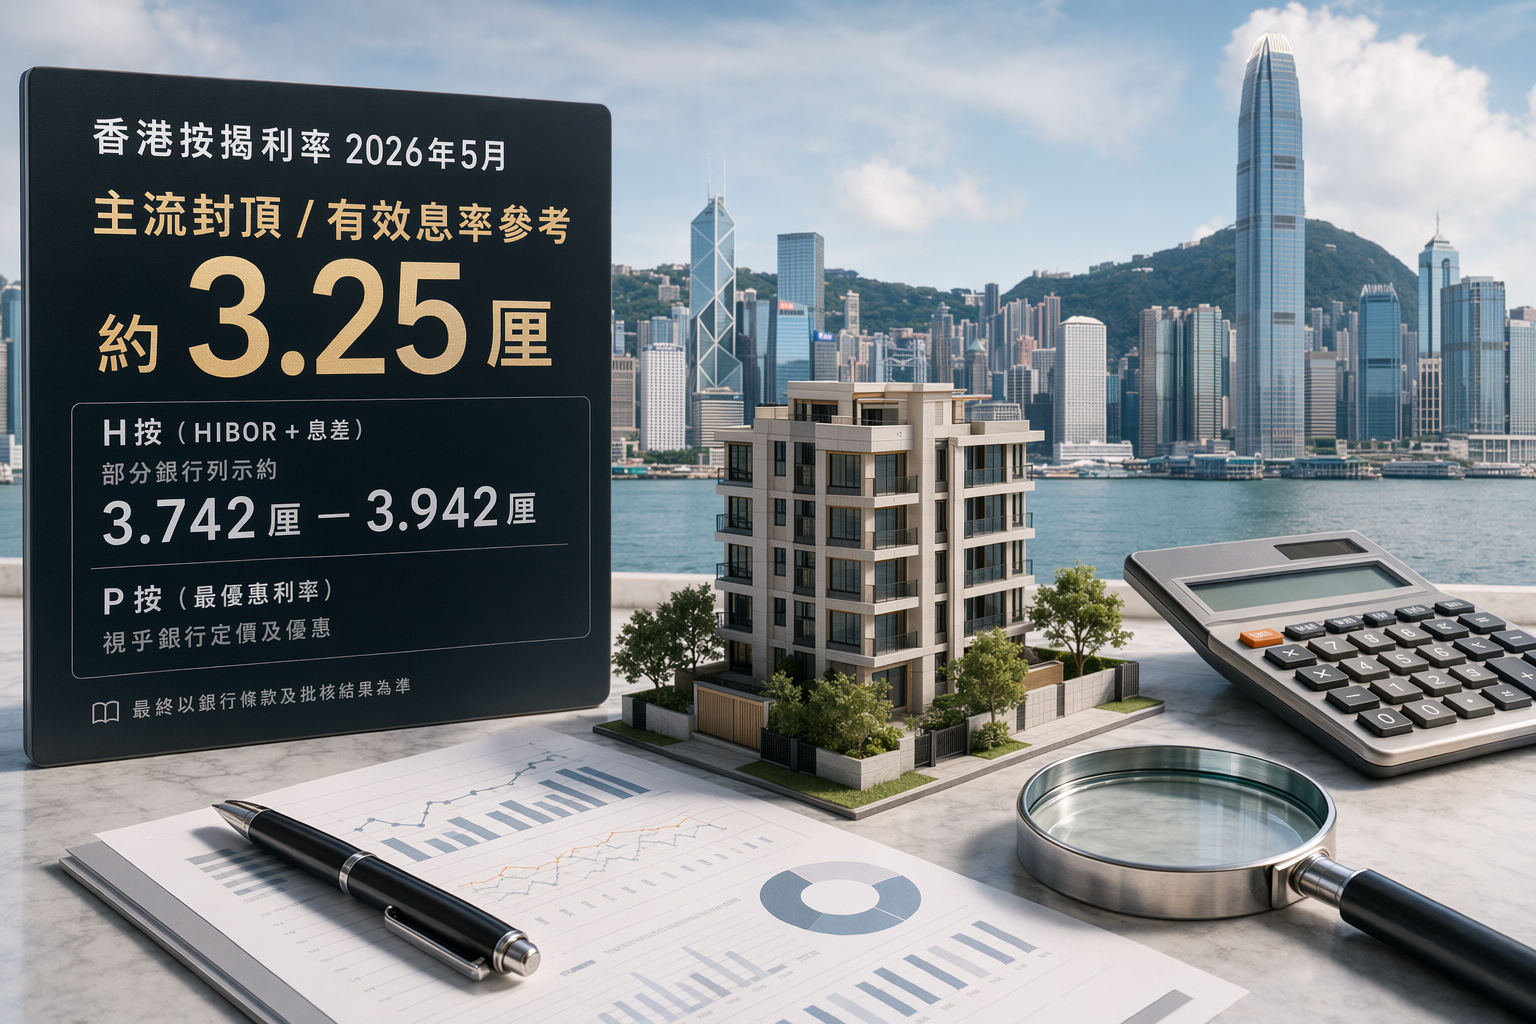
截至2026年5月初,香港住宅按揭可先用约3.25厘作为主流封顶或有效息率参考;但部分H按按HIBOR加息差列示约3.742厘至3.942厘,最终利率仍要看银行条款和批核结果。[1][2][6] H按要看HIBOR、银行息差和封顶息率;P按要看银行采用的最优惠利率P和折扣幅度。比较按揭时,现金回赠、罚息期和资料更新日期也应一并核对。[1][2][4][6][7]
发布者使用 GPT-5.5 编辑图片由 GPT Image 2 生成
研究答案
要点
- 截至2026年5月初,香港住宅按揭可先用约3.25厘作为主流封顶或有效息率参考;但部分H按按HIBOR加息差列示约3.742厘至3.942厘,最终利率仍要看银行条款和批核结果。[1][2][6]
- H按要看HIBOR、银行息差和封顶息率;P按要看银行采用的最优惠利率P和折扣幅度。比较按揭时,现金回赠、罚息期和资料更新日期也应一并核对。[1][2][4][6][7]
AI 提示
openai.comCreate a landscape editorial hero image for this Studio Global article: 香港按揭利率2026年5月:3.25厘封頂、H按與P按點計?. Article summary: 截至2026年5月初,香港住宅按揭可先用約3.25厘作主流封頂/有效息率參考;但部分H按按HIBOR加息差列示約3.742厘至3.942厘,最終仍要看銀行條款及批核。[1][2][6]. Topic tags: hong kong, mortgage, housing, real estate, interest rates. Reference image context from search candidates: Reference image 1: visual subject "# HIBOR 按揭利率比較 H按 vs P按 實際利率. 即時比較匯豐、恒生及 HKAB 銀行同業拆息,計算 H按 vs P按 實際利率差異,助您選擇最慳息嘅按揭方案. H按利率 = HIBOR + 1.3%,設有**封頂利率 3.25%**(即 P − 1.75%,以細P 5%計)。當 H按計算利率高於封頂時,實際利率以封頂為準。因此,**實際按息 =" source context "HIBOR 按揭利率比較【2026】H按 vs P按 實際利率即時比較 | SEEHSE 搵樓街" Reference image 2: visual subject "2889 2886 WhatsApp 9228 2138 WeChat 申請按揭. # 【2026 轉按攻略】按揭利率「時光倒流」加息前?轉按三大核心吸引力:慳息、回贈、套現全解析. 香港銀行跟隨美國步伐多次減息,最近一次調整令 H 按封頂息率重返 3.25%,猶如「時光倒流」回到三年前水平。這意味著轉按 (Refinancing) 的黃金時機再次來臨" source context "H按封頂息重返3.25% vs 定息按揭2.73%:2026慳息、回贈、套現全解析" Style: prem
在香港按揭市场里,“3.25厘”通常可理解为年利率约3.25%。但估算住宅按揭月供时,最容易出错的地方,正是把银行广告报价、H按公式、P按公式和封顶息率混为同一个数字。
截至2026年5月初,多份公开按揭比较资料显示,多家银行新造按揭计划的实际利率或封顶息率为3.25%;不过,若按HIBOR加银行息差计算,部分H按的名义年利率会高于3.25%。
Studio Global AI
继续你的研究
此页面包含一个有来源支持的答案,您可以在 Studio Global 内继续。
人们还问
“香港按揭利率现时多少?3.25厘封顶、H按与P按一次看懂”的简短答案是什么?
截至2026年5月初,香港住宅按揭可先用约3.25厘作为主流封顶或有效息率参考;但部分H按按HIBOR加息差列示约3.742厘至3.942厘,最终利率仍要看银行条款和批核结果。[1][2][6]
首先要验证的关键点是什么?
截至2026年5月初,香港住宅按揭可先用约3.25厘作为主流封顶或有效息率参考;但部分H按按HIBOR加息差列示约3.742厘至3.942厘,最终利率仍要看银行条款和批核结果。[1][2][6] H按要看HIBOR、银行息差和封顶息率;P按要看银行采用的最优惠利率P和折扣幅度。比较按揭时,现金回赠、罚息期和资料更新日期也应一并核对。[1][2][4][6][7]