答案已发布34 来源
乌克兰无人机战役重塑俄罗斯石油业与2026年全球市场
2026年5月,俄罗斯原油产量降至日均900.9万桶,创12个月新低,较OPEC+目标低约69万桶/日;IEA据此将2026年俄原油供应预测下调20万桶/日至895万桶/日。 炼油环节成为瓶颈:伏尔加格勒、KINEF、NORSI等大型炼厂因无人机袭击全面或局部停产,俄炼油加工率持续低于500万桶/日,为战争初期以来最低。
发布者使用 DeepSeek-V4-Pro 编辑图片由 GPT Image 1.5 生成
研究答案
要点
- 2026年5月,俄罗斯原油产量降至日均900.9万桶,创12个月新低,较OPEC+目标低约69万桶/日;IEA据此将2026年俄原油供应预测下调20万桶/日至895万桶/日。
- 炼油环节成为瓶颈:伏尔加格勒、KINEF、NORSI等大型炼厂因无人机袭击全面或局部停产,俄炼油加工率持续低于500万桶/日,为战争初期以来最低。
- 出口陷入矛盾:国内炼厂无法消化原油,俄海运原油出口一度飙至战时新高;但6月又准备从250万桶/日砍至170万桶/日,以将更多油品留在国内市场应对夏季短缺。
- IEA在2026年6月石油市场报告中预测全球石油供应将下降390万桶/日,为该机构历史上最大降幅预测,且这一局面叠加了中东海湾国家因霍尔木兹海峡事件停产1050万桶/日的冲击。
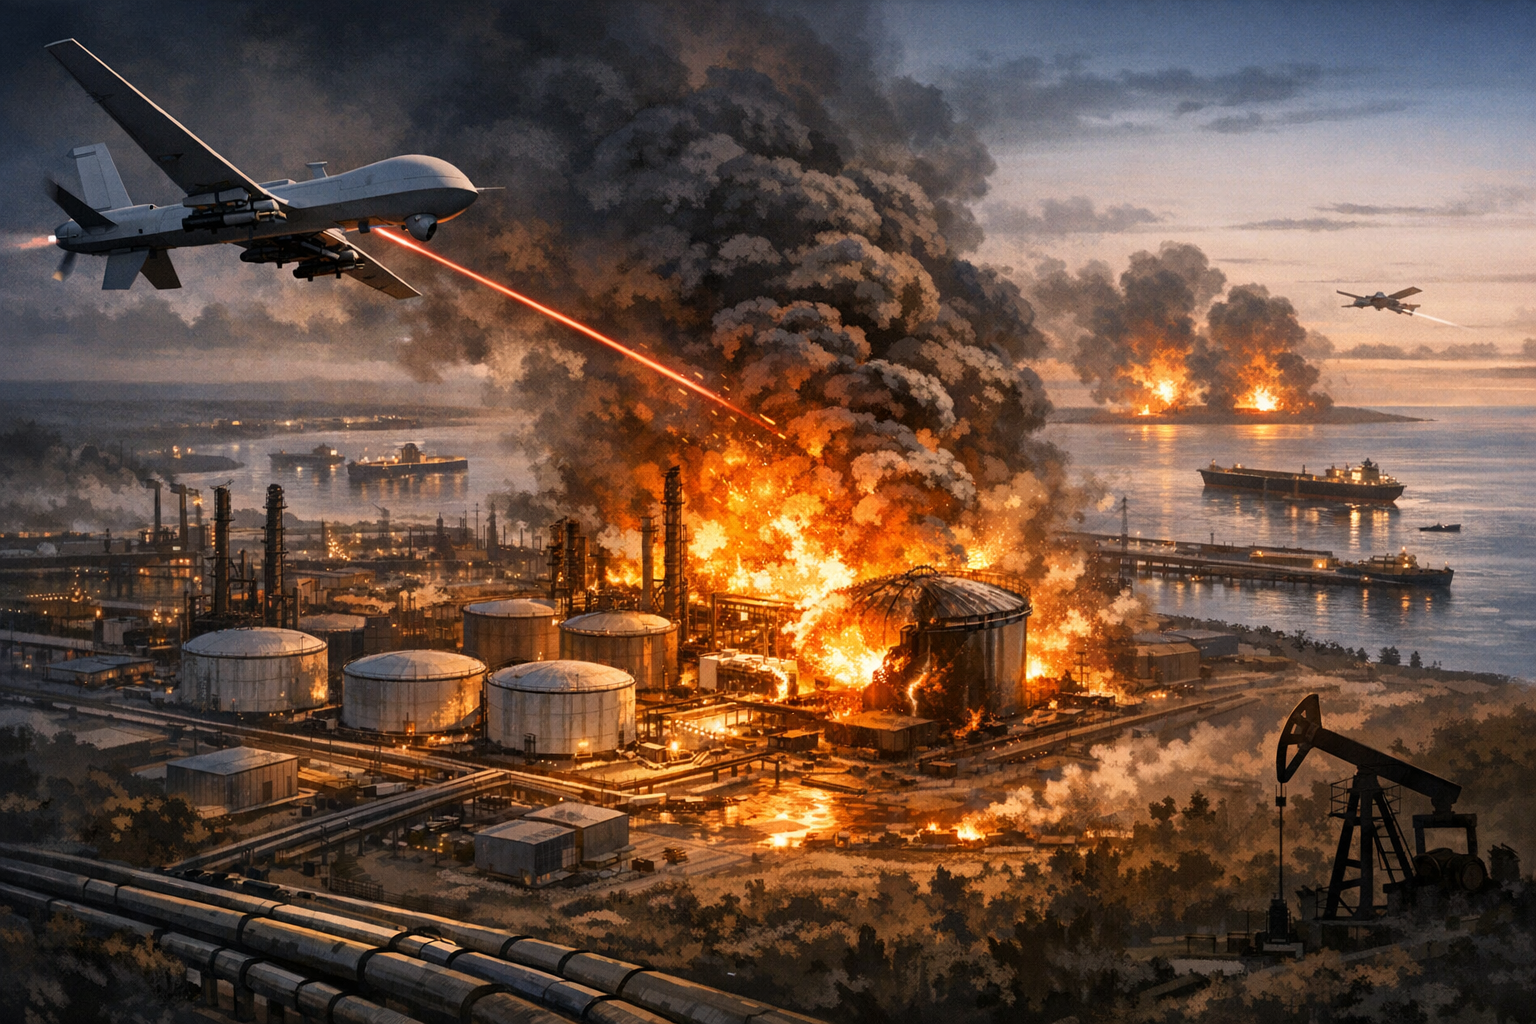
AI 提示
openai.comCreate a landscape editorial hero image for this Studio Global article: How have Ukrainian drone strikes on Russian energy infrastructure since early 2026 impacted Russian crude oil production, refining capacity,. Article summary: Ukraine's intensified drone campaign since early 2026 has inflicted significant cumulative damage across every segment of Russia's oil sector — production, refining, exports, and domestic supply — while also reshaping gl. Topic tags: general, news, general web, user generated, academic. Reference image context from search candidates: Reference image 1: visual subject "Vantor collected new satellite imagery on March 27, 2026 of a large fire at the Ust-Luga oil terminal complex in northern Russia. The Ukrainian military has stepped up attacks on R" source context "Ukraine steps up attacks on Russian oil industry as Kremlin reaps ..." Reference image 2: visual sub
乌克兰对俄罗斯能源基础设施的长程无人机打击,在2026年已从一种战术骚扰升级为战略级破坏。数百次针对炼油厂、港口和管道的累计打击,现在清晰可见地反映在莫斯科的生产数据、其慌乱的出口政策反转,以及国际能源署(IEA)有史以来最剧烈的石油供应预测调整中。始于单个炼油厂袭击的行动,已引发一系列连锁瓶颈,从俄罗斯国内加油站一路波及全球原油价格。
产量跌至12个月低点
根据OPEC二手来源数据,2026年5月,俄罗斯原油产量降至日均900.9万桶,为一年来最低,较其OPEC+协议下的生产目标低约69万桶/日 。乌克兰方面估计实际数字更低,约为日均870万桶,同比下降约5% 。这一数字与莫斯科此前对2026年日均1026万桶的基础预测形成鲜明对比,该预期现在看来已无法实现 。
Studio Global AI
继续你的研究
此页面包含一个有来源支持的答案,您可以在 Studio Global 内继续。
人们还问
“乌克兰无人机战役重塑俄罗斯石油业与2026年全球市场”的简短答案是什么?
2026年5月,俄罗斯原油产量降至日均900.9万桶,创12个月新低,较OPEC+目标低约69万桶/日;IEA据此将2026年俄原油供应预测下调20万桶/日至895万桶/日。
首先要验证的关键点是什么?
2026年5月,俄罗斯原油产量降至日均900.9万桶,创12个月新低,较OPEC+目标低约69万桶/日;IEA据此将2026年俄原油供应预测下调20万桶/日至895万桶/日。 炼油环节成为瓶颈:伏尔加格勒、KINEF、NORSI等大型炼厂因无人机袭击全面或局部停产,俄炼油加工率持续低于500万桶/日,为战争初期以来最低。
接下来在实践中我应该做什么?
出口陷入矛盾:国内炼厂无法消化原油,俄海运原油出口一度飙至战时新高;但6月又准备从250万桶/日砍至170万桶/日,以将更多油品留在国内市场应对夏季短缺。
来源
bloomberg.comRussia's Oil Output Falls to Lowest in Year on Drone Strikes
pravda.com.uaRussia falls 10% short of oil production target after Ukrainian attacks
globalbankingandfinance.comUkrainian attacks push Russian oil output 10% below ...