答案已发布19 来源
全球电动车市场进入“K型时代”:快速增长与停滞并存
全球电动车销量持续增长,但地区分化明显:中国、欧洲和新兴市场加速普及,而美国市场增长停滞。 2025年全球电动车销量超过2000万辆,IEA预计2026年将达到约2300万辆,占全球新车销量近30%。 美国面临两难:高关税和市场限制保护本土车企,但也阻挡了推动全球电动车普及的低价车型。
发布者使用 GPT-5.5 编辑图片由 GPT Image 2 生成
研究答案
要点
- 全球电动车销量持续增长,但地区分化明显:中国、欧洲和新兴市场加速普及,而美国市场增长停滞。
- 2025年全球电动车销量超过2000万辆,IEA预计2026年将达到约2300万辆,占全球新车销量近30%。
- 美国面临两难:高关税和市场限制保护本土车企,但也阻挡了推动全球电动车普及的低价车型。
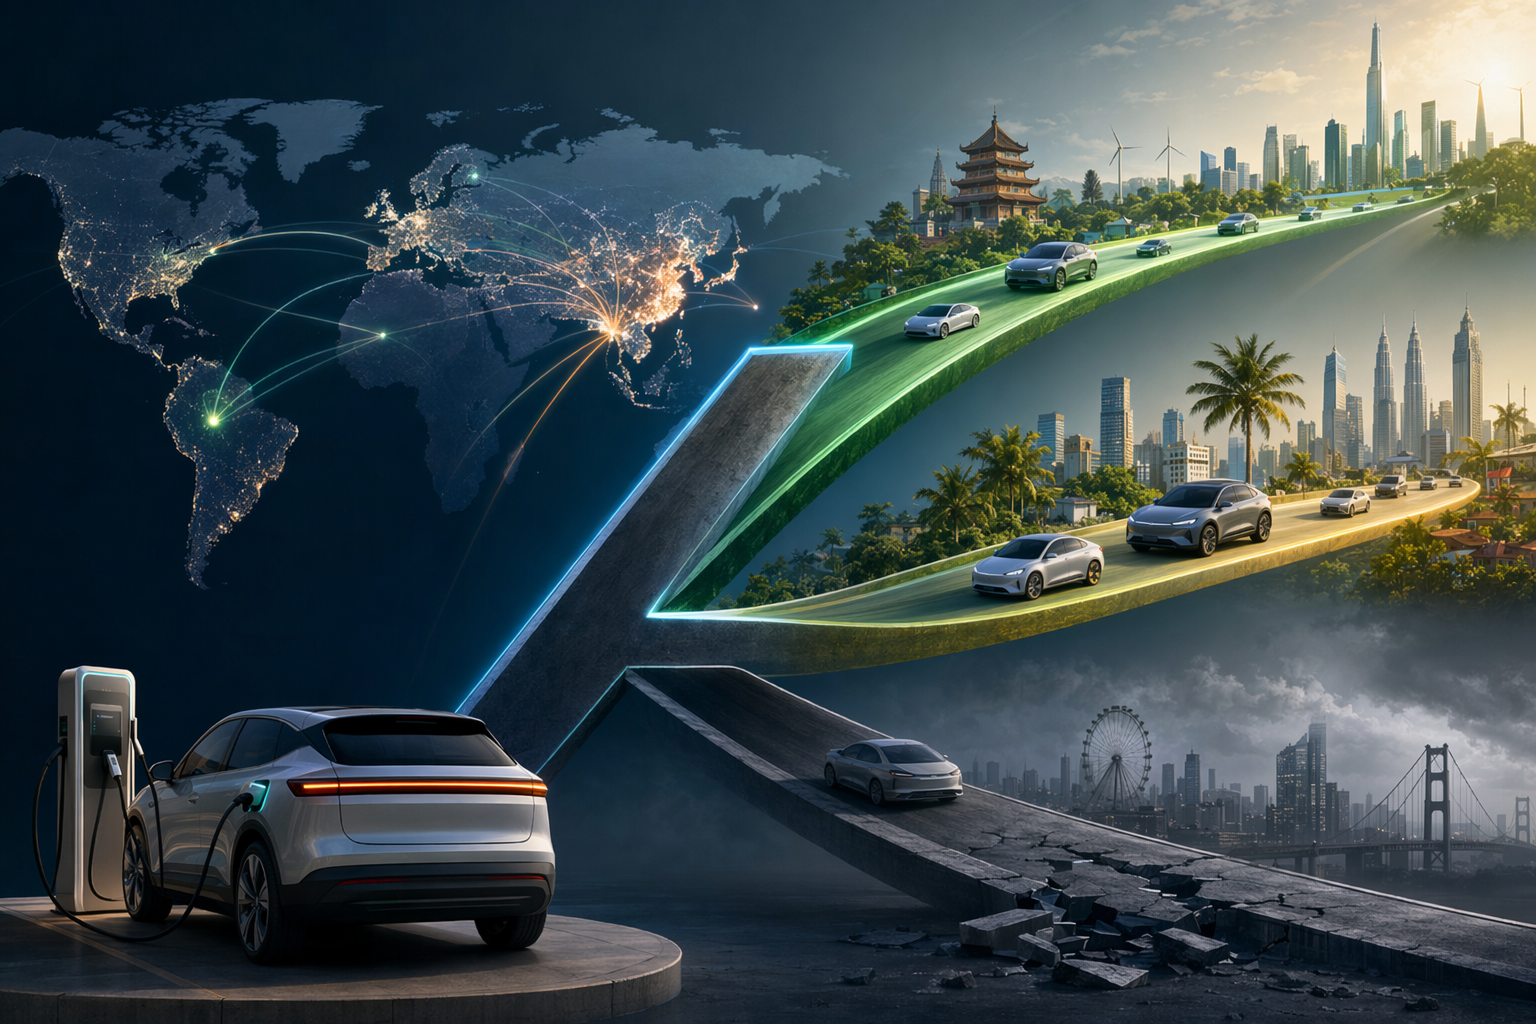
AI 提示
openai.comCreate a landscape editorial hero image for this Studio Global article: How is the global electric vehicle (EV) market becoming “K‑shaped,” with rapid growth in regions like China, Southeast Asia, Latin America,. Article summary: The EV market is becoming “K-shaped” because global adoption is still rising fast, but the growth is concentrating outside the U.S. China, Europe, parts of Southeast Asia, and Latin America are moving up the adoption cur. Topic tags: general, general web, user generated, government. Reference image context from search candidates: Reference image 1: visual subject "# Electric Vehicle Forecast 2026: Global Growth, Policy Shifts, and Industry Outlook. **Global EV growth continues but becomes more policy-sensitive in 2026**, with steady sales ga" source context "Electric Vehicle Forecast 2026: Global Growth, Policy Shifts, and Indu — Lectron EV" Reference image 2: v
全球电动车(EV)转型并没有减速,但增长路径正出现明显分化。越来越多分析师用一个形象的概念来描述这种现象:“K型市场”。
所谓“K型”,意味着不同地区的发展方向正在分裂:一条曲线快速向上,代表中国、欧洲以及东南亚、拉美等新兴市场;另一条则趋于平缓,代表增长明显放缓的美国市场。
这种分化背后并非单一原因,而是政策、贸易壁垒、价格竞争和产业战略多重因素叠加的结果。它正在重新塑造全球电动车产业的竞争格局。
全球电动车需求仍在增长
从整体来看,电动车市场依然保持强劲扩张。2025年全球电动车销量超过2000万辆,约占全球新车销量的四分之一。国际能源署(IEA)预计,2026年销量将达到约2300万辆,占全球新车销量接近30%。
但这些亮眼的全球数字掩盖了一个关键变化:不同地区的增长速度正在明显分化。
中国:K型曲线的上升端
中国仍然是全球电动车产业的核心市场。2025年,中国电动车销量约1290万辆,占全球销量的大多数,同比增长约。
Studio Global AI
继续你的研究
此页面包含一个有来源支持的答案,您可以在 Studio Global 内继续。
人们还问
“全球电动车市场进入“K型时代”:快速增长与停滞并存”的简短答案是什么?
全球电动车销量持续增长,但地区分化明显:中国、欧洲和新兴市场加速普及,而美国市场增长停滞。
首先要验证的关键点是什么?
全球电动车销量持续增长,但地区分化明显:中国、欧洲和新兴市场加速普及,而美国市场增长停滞。 2025年全球电动车销量超过2000万辆,IEA预计2026年将达到约2300万辆,占全球新车销量近30%。
接下来在实践中我应该做什么?
美国面临两难:高关税和市场限制保护本土车企,但也阻挡了推动全球电动车普及的低价车型。