答案已发布20 来源
中国互联网巨头正在把 AI 送进仓库、街道与空中
中国大型互联网平台正把 AI 延伸至物流、仓储和出行等实体场景;近期最成熟的方向仍是规则相对明确、任务可重复的作业。 美团推进低空物流和人机协同配送,京东将货到人仓储系统复制到多地,字节跳动布局具身智能模型,百度则连接自动驾驶软件与 AI 芯片。
发布者使用 GPT-5.6 Terra 编辑图片由 GPT Image 2 生成
研究答案
要点
- 中国大型互联网平台正把 AI 延伸至物流、仓储和出行等实体场景;近期最成熟的方向仍是规则相对明确、任务可重复的作业。
- 美团推进低空物流和人机协同配送,京东将货到人仓储系统复制到多地,字节跳动布局具身智能模型,百度则连接自动驾驶软件与 AI 芯片。
- 决定商业化成败的并非单台机器人,而是调度、补能、装卸、合规、远程运营和人工处理异常等整套运营能力。
AI 提示
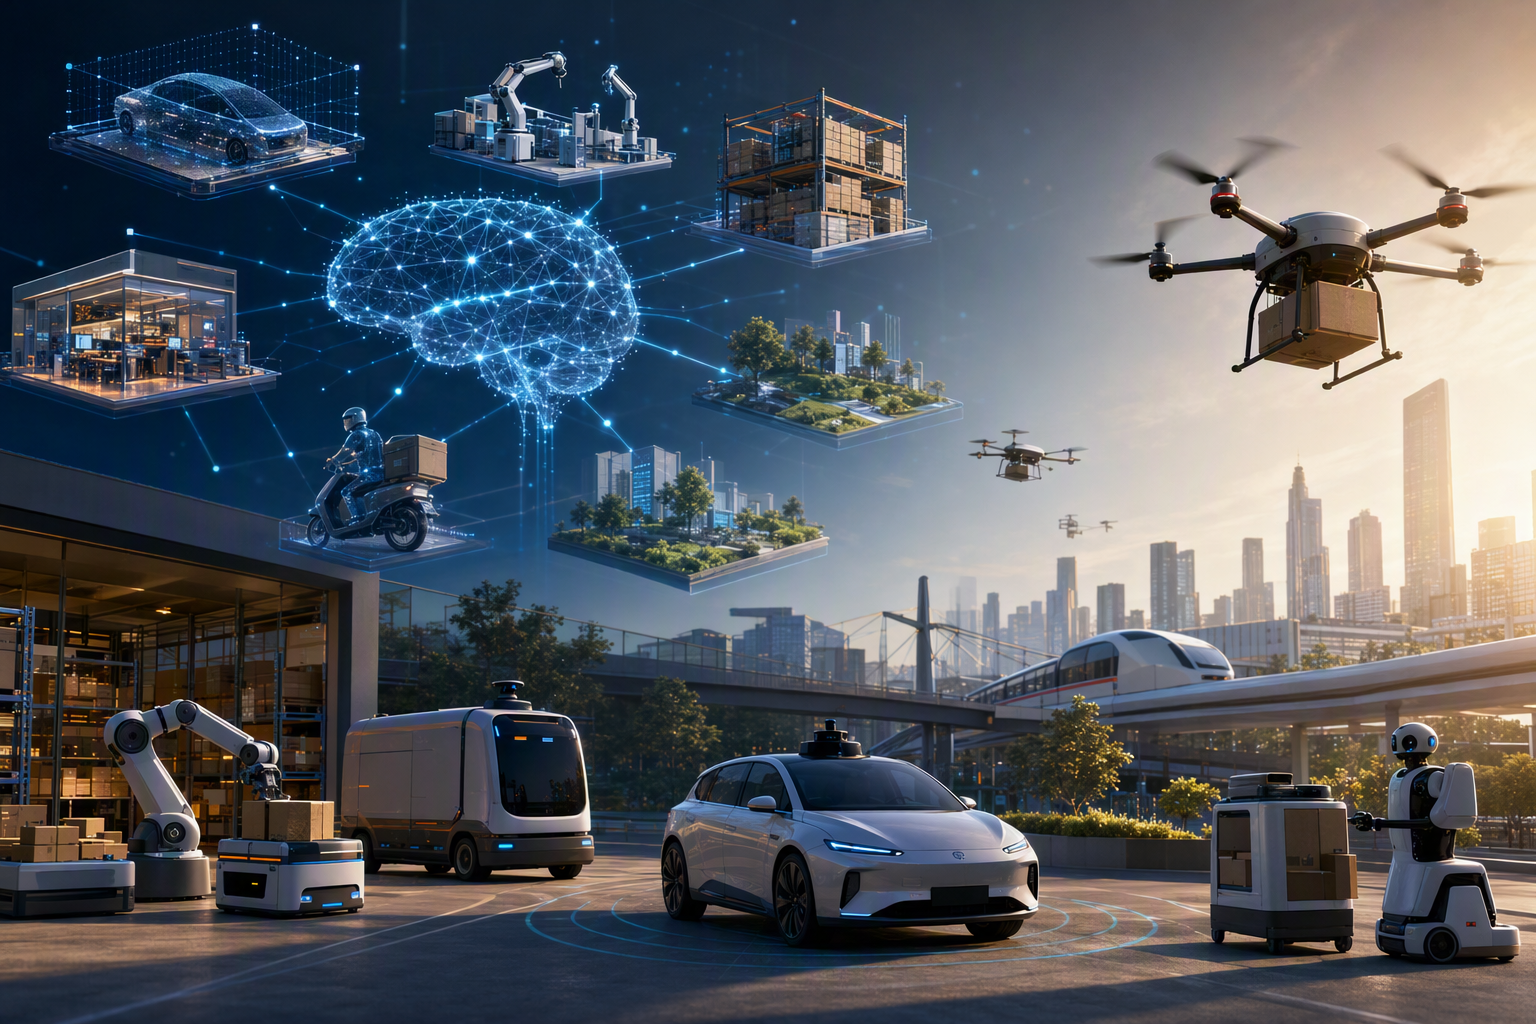
openai.comCreate a landscape editorial hero image for this Studio Global article: How are major Chinese internet companies—including Meituan, JD.com, ByteDance, Baidu, Alibaba, and Tencent—expanding from pure digital busin. Article summary: Chinese internet companies are becoming “physical-AI” operators: they are combining foundation models, perception software, specialized chips and cloud platforms with vehicles, robots, warehouses, drones and real operati. Topic tags: general, academic, general web, user generated, education. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, water
中国互联网巨头正在把人工智能从屏幕里的应用,推进到仓库、道路、配送站和低空航线。它们瞄准的并不只是“造一台更聪明的机器人”,而是建立一套能持续运营的实体智能体系:把订单需求、实时数据、AI 模型、硬件伙伴、调度网络和现场服务连接起来。
眼下,最有说服力的落地场景集中在物流与出行。这些场景任务量大、流程重复、效果容易衡量,比让一台通用人形机器人在任何环境中完成任何工作更接近商业现实。
竞争的核心:不是机器本身,而是实体作业“操作系统”
无人配送车、无人机或机器人只是系统中的一个节点。要真正进入商业运营,还需要调度软件、路线或地图、充换电和装卸设施、远程运维、安全流程,以及与商户、仓库和人工服务人员的衔接机制。
大型消费与电商平台的优势正在于此:它们原本就拥有高频交易和履约网络,可以把自动化嵌入自己能够协调的流程中。真实运行会不断产生反馈——延误、故障、路线规律和各种边缘情况——再用于改进下一轮服务。
因此,未来客户购买的往往不是一台设备,而可能是配送运力、仓库吞吐量或车队在线率。实体 AI 更接近一种持续交付的运营服务,而非一次性硬件销售。
美团:把即时零售的配送链路逐段自动化
美团的切入点是本地即时配送。其无人机业务并非单独销售飞行器,而是将无人机、转运枢纽与运营控制系统组成低空物流方案。2026 年 5 月,美团表示这套基础设施已进入商业运营,并开始向获授权合作伙伴开放低空物流解决方案。54
监管进展与硬件能力同样关键。2025 年 4 月,美团称其第四代无人机通过中国民航局审查,获得全国低空物流运营合格证;同年 3 月,美团已在香港启动商业无人机配送,并称该航线是其第 54 条商业航线。61
62
但自动化并不意味着配送员会立刻退出流程。在北京顺义,美团采用人机协同模式:无人配送车将包裹送至转运站,再由配送员完成最后一段交付。55
这种分工很现实。高密度订单能让自动化更有价值,但楼宇门禁、天气、复杂人车混行环境和交接环节,依然是实体世界里最难标准化的部分。
京东:把供应链变成机器人部署网络
京东的起点是物流基础设施。它的机会在于,将库存布局、仓内作业、拣选、分拣、运输和配送连接为一个协同系统。
京东物流披露,截至 2025 年 12 月 31 日,其自研“狼族科技”货到人自动化仓储系统已在全国近 20 个城市投入运营超过 20 座自动化仓库。公司表示,这些系统可支持数百万 SKU 的高密度存储和快速拣选,并在大促高峰期维持稳定运行。17
这意味着,京东的自动化战略不只是内部降本增效。经过标准化的仓储系统可以向不同地点复制,并有机会与履约、供应链服务一同对外提供。京东也公开表示,已设立专门部门探索智能物流与无人技术的研发和应用。25
对零售商和品牌而言,仓储机器人真正的价值,不在于仓库里多了一台机器,而在于它是否能与库存配置、订单管理和履约体系连成一体。
字节跳动:布局机器人的“智能层”
字节跳动在实体 AI 上的路径更偏向模型与研发。其 Seed 团队发布的 GR-3 是一款面向泛化能力和长时程任务的视觉—语言—动作(VLA)机器人模型;同时推出了 ByteMini 双臂移动机器人平台,用于操作任务研究。3
具身智能不只是“看见”和“理解”。系统还必须把视觉与语言理解转化为对物体安全、可靠的操作能力。字节跳动的方向因此更像在构建机器人底层智能能力:机器人策略、操作研究、模型训练及面向开发者的 AI 基础设施。
招聘也显示出其扩张意图。2025 年的一则报道指出,字节跳动正招聘具身智能领域的高级人才,其中包括专门面向人形机器人开发的岗位。6
即便不成为所有机器人品类的头部制造商,字节跳动仍可能通过提供“脑力层”能力,与工业机器人、协作机器人或服务机器人伙伴共同创造价值。
百度:自动驾驶、车队运营与 AI 算力协同
百度的实体 AI 路径最直观地体现在自动驾驶。Apollo 体系连接了无人驾驶车辆所需的软件与数据系统;昆仑芯则为 AI 工作负载提供算力层支撑。
在 Apollo Day 上,百度表示,第二代昆仑 AI 芯片已完成面向自动驾驶的端到端性能适配;公司同时展示了自动驾驶感知大模型、高精地图和驾驶数据闭环系统。44
在芯片路线图上,百度称昆仑 M100 计划于 2026 年用于大规模推理,M300 则计划于 2027 年用于多模态模型训练与推理。40
其战略意义在于纵向协同:模型与算力同自动驾驶软件、车辆和车队运营相互配合。不过,Robotaxi 仍是极具挑战的商业试验。规模扩张还取决于安全表现、整车合作伙伴、地方许可和持续的运营经济性,而不只是模型或芯片性能。
阿里巴巴、腾讯的角色:更多是平台与能力层
阿里巴巴和腾讯同样与这一趋势相关。大型平台可在实体 AI 链条中提供云基础设施、企业软件、商业网络、仿真能力、资本和合作资源。
但就现有材料而言,美团、京东、字节跳动和百度拥有更具体的部署或研发证据;对于阿里巴巴、腾讯的近期具体项目,材料提供的细节相对有限。因此,更稳妥的判断是:它们可能成为实体 AI 的能力提供者和生态合作方,而非在所有场景中直接运营车队或机器人。
传统行业需要重新理解合作关系
实体 AI 的推进,将改变行业伙伴关系的重点:
- 零售商与物流运营商需要的,是能接入调度、库存、装卸区、门禁和人工异常处理的自动化系统。
- 制造商仍掌握零部件、可靠性、集成和现场服务等关键能力;平台公司则可能在 AI 软件与运营标准上获得更大影响力。
- 车企除了传统整车工程能力,还越来越需要自动驾驶、地图、算力和车队管理方面的合作伙伴。
- 机器人厂商除了提升硬件性能,也需要获取真实部署环境与运营数据。
中国的潜在优势,以及这条路的边界
中国的潜在优势不只在于某家公司是否拥有最强模型,而在于高频电商和配送网络、制造能力以及快速运营学习,能够在同一市场中结合起来。
美团的合规无人机航线、京东可复制的自动化仓储部署、字节跳动的具身智能研究和百度的自动驾驶—算力体系,分别展示了这种闭环的不同形态:AI 在真实环境中测试,再通过运行数据继续优化。54
17
3
44
不过,实体 AI 比数字软件更不容犯错。一次配送失误、车辆判断错误或仓库中断,都可能带来安全、责任与服务后果。大规模试点不等于已经证明长期盈利,也不等于实现广泛自主化或全面替代人工。
更可信的近期图景,是在受约束场景中实现定向自动化:自动化仓库、固定无人机走廊、边界清晰的工业任务和受管理的车队。更长期的竞争,则将取决于谁能更好地整合模型、芯片、机器、运营体系以及可信的真实世界部署能力。
Studio Global AI
继续你的研究
此页面包含一个有来源支持的答案,您可以在 Studio Global 内继续。
人们还问
“中国互联网巨头正在把 AI 送进仓库、街道与空中”的简短答案是什么?
中国大型互联网平台正把 AI 延伸至物流、仓储和出行等实体场景;近期最成熟的方向仍是规则相对明确、任务可重复的作业。
首先要验证的关键点是什么?
中国大型互联网平台正把 AI 延伸至物流、仓储和出行等实体场景;近期最成熟的方向仍是规则相对明确、任务可重复的作业。 美团推进低空物流和人机协同配送,京东将货到人仓储系统复制到多地,字节跳动布局具身智能模型,百度则连接自动驾驶软件与 AI 芯片。
接下来在实践中我应该做什么?
决定商业化成败的并非单台机器人,而是调度、补能、装卸、合规、远程运营和人工处理异常等整套运营能力。
来源
yicaiglobal.comMeituan's Drone Delivery Infrastructure Goes Into ...
chinadaily.com.cnMeituan secures first nationwide low-altitude logistics operating ...
thelowdown.momentum.asiaMeituan launches drone delivery in Hong Kong - The Low Down - Momentum Works
en.people.cnOver 6,000 autonomous delivery vehicles in operation across ...