答案已发布17 来源
月之暗面拆除开曼VIE架构:背后是中国AI公司上市路径的变化
Kimi聊天机器人开发商月之暗面(Moonshot AI)据称计划拆除其开曼群岛离岸控股公司和VIE架构,以提高在香港IPO获得监管批准的可能性。[3] VIE结构长期被中国互联网与科技公司用于吸引海外资本:投资者持有离岸公司的股份,通过合同而非直接股权控制中国境内业务。[2] 随着中国监管机构加强对境外上市和战略技术领域的审查,AI企业正在重新评估这种离岸结构的可行性。[6]
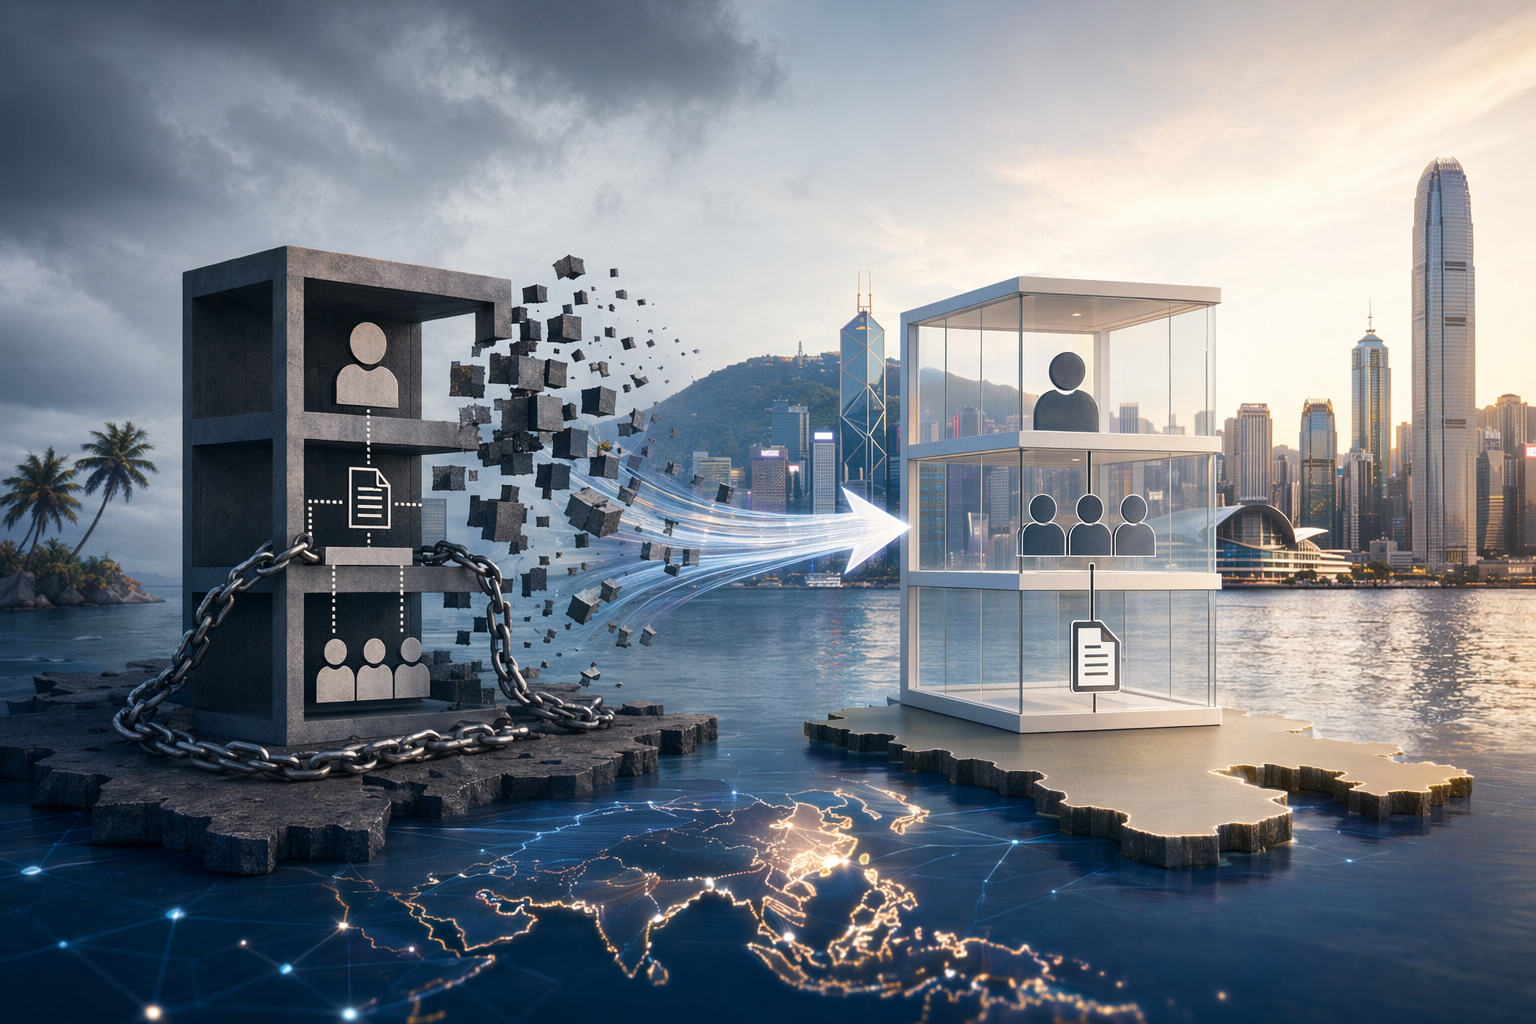
发布者使用 GPT-5.5 编辑图片由 GPT Image 2 生成
研究答案
要点
- Kimi聊天机器人开发商月之暗面(Moonshot AI)据称计划拆除其开曼群岛离岸控股公司和VIE架构,以提高在香港IPO获得监管批准的可能性。[3]
- VIE结构长期被中国互联网与科技公司用于吸引海外资本:投资者持有离岸公司的股份,通过合同而非直接股权控制中国境内业务。[2]
- 随着中国监管机构加强对境外上市和战略技术领域的审查,AI企业正在重新评估这种离岸结构的可行性。[6]
AI 提示
openai.comCreate a landscape editorial hero image for this Studio Global article: How and why is Moonshot AI restructuring its corporate setup to pursue an IPO, including its plan to dismantle the Cayman Islands–based offs. Article summary: Moonshot AI is reportedly trying to make itself more acceptable for a Hong Kong IPO by unwinding its Cayman Islands offshore holding company and VIE structure, shifting toward a more onshore, regulator-friendly setup. Th. Topic tags: general, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "* MoonShot reportedly restructures its corporate framework to pave the way for a Hong Kong IPO. According to a Bloomberg report, Moonshot AI has notified its investors of a corpora" source context "MoonShot reportedly restructures its corporate framework to pave the way for a Hong Kong IPO." Reference image 2: vi
中国人工智能初创公司 月之暗面(Moonshot AI) 正在被曝进行公司架构重组,为潜在的 香港首次公开募股(IPO) 做准备。这家总部位于北京、开发了 Kimi 聊天机器人的AI独角兽,已向部分股东表示,计划拆除长期用于吸引海外资本的 开曼群岛离岸控股公司和VIE(可变利益实体)结构。
这一动作不仅是一次公司治理调整,也反映出中国对 离岸上市架构和战略技术投资 的监管正在趋严,尤其是在人工智能这样的敏感领域。
月之暗面为何重组上市架构
据媒体援引知情人士消息,月之暗面正在考虑拆除其 VIE结构以及位于开曼群岛的离岸母公司,以便为未来在香港上市铺路。
Studio Global AI
继续你的研究
此页面包含一个有来源支持的答案,您可以在 Studio Global 内继续。
人们还问
“月之暗面拆除开曼VIE架构:背后是中国AI公司上市路径的变化”的简短答案是什么?
Kimi聊天机器人开发商月之暗面(Moonshot AI)据称计划拆除其开曼群岛离岸控股公司和VIE架构,以提高在香港IPO获得监管批准的可能性。[3]
首先要验证的关键点是什么?
Kimi聊天机器人开发商月之暗面(Moonshot AI)据称计划拆除其开曼群岛离岸控股公司和VIE架构,以提高在香港IPO获得监管批准的可能性。[3] VIE结构长期被中国互联网与科技公司用于吸引海外资本:投资者持有离岸公司的股份,通过合同而非直接股权控制中国境内业务。[2]
接下来在实践中我应该做什么?
随着中国监管机构加强对境外上市和战略技术领域的审查,AI企业正在重新评估这种离岸结构的可行性。[6]
来源
scmp.comChina's Moonshot AI moves to unwind offshore structure in IPO pursuit
caixinglobal.comChina's Scrutiny of Offshore Listing Structure Clouds AI Firms' IPO ...
thenextweb.com$20bn Kimi developer Moonshot abandons VIE structure for HK listing