Slovenia giới hạn mua xăng dầu: Bài học từ một cuộc khủng hoảng ở trạm bơm
Slovenia áp dụng hạn mức 50 lít/ngày cho xe cá nhân và 200 lít cho doanh nghiệp, nông dân cùng các nhóm sử dụng thương mại. Giá nhiên liệu được kiểm soát thấp hơn tại Slovenia đã thúc đẩy mua xuyên biên giới và tích trữ, làm nhu cầu tại các trạm tăng đột biến.
Slovenia áp dụng hạn mức 50 lít/ngày cho xe cá nhân và 200 lít cho doanh nghiệp, nông dân cùng các nhóm sử dụng thương mại.
Giá nhiên liệu được kiểm soát thấp hơn tại Slovenia đã thúc đẩy mua xuyên biên giới và tích trữ, làm nhu cầu tại các trạm tăng đột biến.
Chính phủ cho biết cả nước vẫn có đủ nhiên liệu; điểm nghẽn chủ yếu nằm ở việc đưa hàng đến từng trạm bơm.
Khủng hoảng rộng hơn tại châu Âu tập trung ở các sản phẩm lọc dầu, đặc biệt là diesel, chứ không chỉ ở giá dầu thô.
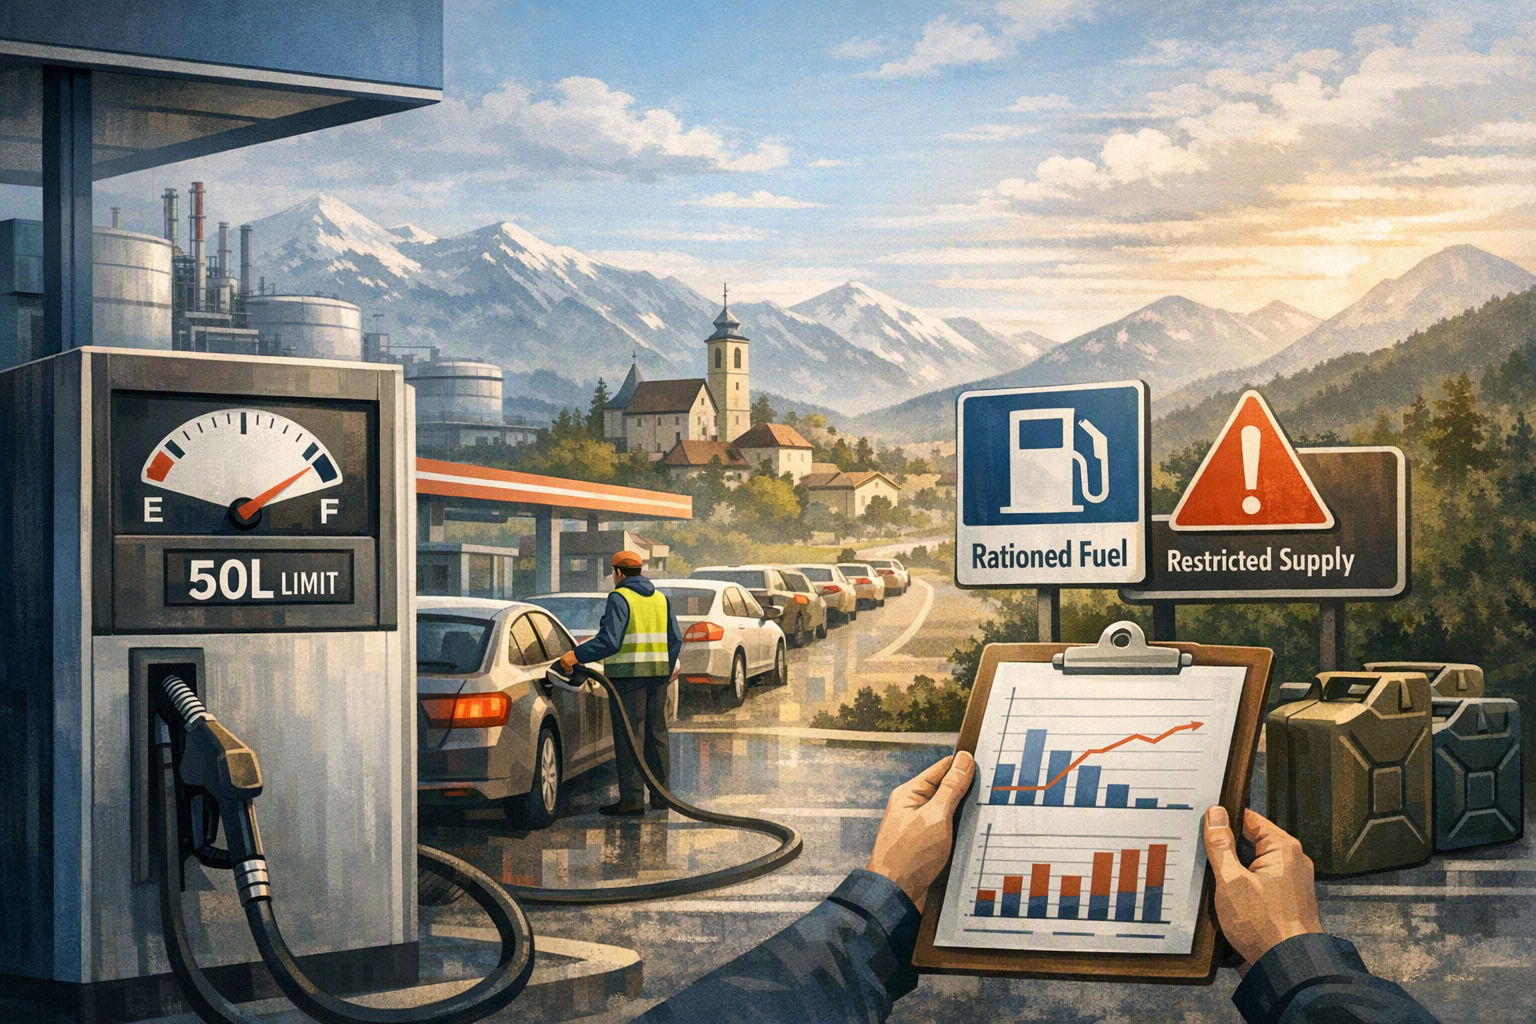
What happened when Slovenia became the first European Union country to impose fuel rationing in March 2026—limiting private drivers to 50 liAI-generated editorial hero image for What happened when Slovenia became the first European Union country to impose fuel rationing in March 2026—limiting private drivers to 50 li.
Prompt AI
Create a landscape editorial hero image for this Studio Global article: What happened when Slovenia became the first European Union country to impose fuel rationing in March 2026—limiting private drivers to 50 li. Article summary: Slovenia’s March rationing was chiefly a distribution and demand management measure, not proof that the country had exhausted its fuel stocks.. Topic tags: general web, workflow, regulation, ecommerce, data. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake numbers, clickbait thumbnails, icons, and tiny thumbnail layo
openai.com
Slovenia đã làm gì vào tháng 3/2026?
Ngày 22/3, Slovenia trở thành quốc gia thành viên Liên minh châu Âu đầu tiên áp dụng hạn chế mua nhiên liệu tạm thời. Mỗi xe cá nhân chỉ được mua tối đa 50 lít mỗi ngày, trong khi doanh nghiệp, nông dân và các nhóm sử dụng thương mại được mua tối đa 200 lít.
Biện pháp này được đưa ra sau khi một số trạm xăng bắt đầu cạn hàng hoặc phải đóng cửa. Tuy nhiên, Thủ tướng Slovenia Robert Golob khẳng định vấn đề không phải là quốc gia đã hết nhiên liệu. Nguồn cung ở cấp quốc gia vẫn được cho là đủ, nhưng nhiên liệu không được đưa tới các trạm với tốc độ cần thiết.
Studio Global AI
Tiếp tục nghiên cứu của bạn
Trang này bao gồm câu trả lời dựa trên nguồn mà bạn có thể tiếp tục bên trong Studio Global.
Câu trả lời ngắn gọn cho "Slovenia giới hạn mua xăng dầu: Bài học từ một cuộc khủng hoảng ở trạm bơm" là gì?
Slovenia áp dụng hạn mức 50 lít/ngày cho xe cá nhân và 200 lít cho doanh nghiệp, nông dân cùng các nhóm sử dụng thương mại.
Những điểm chính cần xác nhận đầu tiên là gì?
Slovenia áp dụng hạn mức 50 lít/ngày cho xe cá nhân và 200 lít cho doanh nghiệp, nông dân cùng các nhóm sử dụng thương mại. Giá nhiên liệu được kiểm soát thấp hơn tại Slovenia đã thúc đẩy mua xuyên biên giới và tích trữ, làm nhu cầu tại các trạm tăng đột biến.
Tôi nên làm gì tiếp theo trong thực tế?
Chính phủ cho biết cả nước vẫn có đủ nhiên liệu; điểm nghẽn chủ yếu nằm ở việc đưa hàng đến từng trạm bơm.
Nói cách khác, đây chủ yếu là một biện pháp điều tiết nhu cầu và phân phối, chứ chưa phải chế độ phân phối nhiên liệu vì cạn kho trên toàn quốc.
Vì sao các trạm bơm lại thiếu hàng?
Giá nhiên liệu được nhà nước kiểm soát tại Slovenia thấp hơn so với một số thị trường lân cận. Chênh lệch này thúc đẩy hoạt động mua nhiên liệu xuyên biên giới, đồng thời khiến người dân tăng cường tích trữ vì lo nguồn cung sẽ tiếp tục gián đoạn.
Khi chiến sự liên quan đến Iran gây xáo trộn hoạt động vận chuyển dầu và các sản phẩm dầu mỏ, việc bổ sung nhiên liệu cho từng trạm trở nên khó khăn hơn. Nhu cầu tăng bất thường ở khâu bán lẻ vì thế có thể khiến một trạm hết hàng, dù tổng lượng nhiên liệu của cả nước chưa ở mức nguy hiểm.
Trước khi chính phủ áp dụng hạn mức trên toàn quốc, một số nhà bán lẻ đã tự giới hạn lượng mua. MOL Slovenia cho phép khách hàng cá nhân mua tối đa 30 lít mỗi lần, còn các pháp nhân và xe tải được hưởng hạn mức lớn hơn. Shell sau đó cũng áp dụng các biện pháp tương tự nhằm phân bổ nhiên liệu công bằng hơn và ngăn tình trạng mua vét.
Đây là một dạng “chặn làn sóng mua hoảng loạn”: giảm lượng mua bất thường tại trạm bơm để nhiều khách hàng vẫn có thể tiếp cận nhiên liệu trong lúc mạng lưới phân phối khôi phục hoạt động.
Đây không chỉ là cú sốc giá dầu thô
Tác động lớn hơn tại châu Âu nằm ở thị trường nhiên liệu thành phẩm, đặc biệt là diesel. Các cuộc tấn công của Mỹ và Israel nhằm vào Iran, cùng hoạt động đáp trả của Tehran, đã làm giao thông qua eo biển Hormuz—tuyến vận chuyển quan trọng đối với dầu thô và sản phẩm dầu mỏ—suy giảm mạnh.
Lưu lượng dầu thô và nhiên liệu tinh chế qua Hormuz, từng ở mức khoảng 18 triệu thùng/ngày trước chiến tranh, giảm còn 4,8 triệu thùng/ngày trong tháng 7 và khoảng 2 triệu thùng/ngày vào đầu tháng 8.
Đồng thời, công suất lọc dầu tại Trung Đông trong quý II thấp hơn khoảng 2,9 triệu thùng/ngày so với trước chiến tranh; trong quý III, mức thiếu hụt được dự báo còn khoảng 2,2 triệu thùng/ngày. Các cuộc tấn công của Ukraine cũng đẩy hoạt động lọc dầu của Nga xuống gần mức thấp nhất trong khoảng hai thập kỷ.
Hệ quả là nguồn diesel và xăng bị thu hẹp đúng lúc việc vận chuyển các lô hàng thay thế trở nên đắt đỏ và phức tạp hơn. Giá diesel tại châu Âu đã tăng hơn 70% kể từ khi chiến tranh bắt đầu, trong khi mức chênh lệch giữa giá gasoil và dầu Brent đạt kỷ lục.
Vì sao dầu thô hạ nhiệt nhưng diesel vẫn đắt?
Giá dầu thô và giá bán lẻ nhiên liệu không nhất thiết đi cùng một hướng. Khi nhà máy lọc dầu ngừng hoạt động, tuyến vận tải bị hạn chế hoặc tồn kho giảm xuống thấp, giá diesel vẫn có thể tăng ngay cả khi giá dầu Brent giảm.
Cơ quan Thông tin Năng lượng Mỹ (EIA) dự báo giá Brent trung bình khoảng 103 USD/thùng trong quý II/2026, trước khi giảm còn khoảng 70 USD/thùng trong quý IV. Diễn biến này cho thấy giá dầu thô biến động mạnh, nhưng không tự động giải quyết được tình trạng thiếu công suất lọc và thiếu nhiên liệu thành phẩm.
Các nhà phân tích của Goldman Sachs cũng dự báo biên lợi nhuận lọc dầu có thể duy trì ở mức cao trong phần còn lại của năm 2026, cao hơn đáng kể so với mức trung bình giai đoạn 2013–2019.
Người tiêu dùng châu Âu vẫn chịu giá cao
Giá nhiên liệu tại nhiều thị trường châu Âu tiếp tục ở mức cao. Tài liệu chính thức của EU ghi nhận giá diesel trung bình tại Croatia là 1,88 euro/lít vào ngày 30/3/2026. Dữ liệu thị trường giữa tháng 8 đưa mức giá này về khoảng 1,835 euro/lít.
Tại Moldova, giá diesel do cơ quan quản lý điều chỉnh đã tăng lên khoảng 1,62 euro/lít vào cuối tháng 7. Cùng thời điểm, khoảng 53 trạm nhiên liệu tại nước này được cho là đã cạn diesel, phản ánh những khó khăn không chỉ nằm ở giá mà còn ở logistics và khả năng cung ứng tại từng điểm bán.
Khủng hoảng có thể kéo dài bao lâu?
Việc giao tranh chấm dứt sẽ không lập tức đưa thị trường trở lại bình thường. Các nhà máy lọc dầu, cảng xuất khẩu và cơ sở hạ tầng vùng Vịnh cần thời gian để sửa chữa; trong khi đó, tình trạng gián đoạn tại Hormuz, thiếu tàu chở dầu, hoạt động lọc dầu của Nga suy giảm và nguồn cung từ Trung Quốc bị hạn chế đều có thể tiếp tục giữ thị trường nhiên liệu trong trạng thái căng thẳng.
Thời tiết nóng cũng có thể làm giảm sản lượng điện từ các nhà máy nhiệt điện và điện hạt nhân, qua đó làm tăng nhu cầu đối với các nguồn phát điện liên quan đến khí đốt và dầu mỏ.
Vì vậy, kịch bản giá nhiên liệu và biên lợi nhuận lọc dầu cao kéo dài nhiều năm là có thể xảy ra, dù thời gian thực tế vẫn phụ thuộc vào diễn biến chiến sự, tiến độ sửa chữa hạ tầng, sản lượng lọc dầu của Trung Quốc và khả năng khôi phục các tuyến vận tải.
Trong bối cảnh đó, hạn mức 50 lít của Slovenia là dấu hiệu cho thấy một cuộc khủng hoảng năng lượng có thể xuất hiện trước hết tại trạm bơm—nơi người tiêu dùng nhìn thấy hàng đợi và những cột bơm trống—chứ không nhất thiết bắt đầu bằng việc quốc gia đó đã cạn toàn bộ nhiên liệu.
reuters.com
Breakingviews - Oil shock's bigger problem is at the refinery