Vì sao các nhà máy lọc dầu châu Á né nhận dầu Saudi từ Yanbu?
Aramco đang phân bổ dầu tháng 9/2026 theo từng trường hợp, kết hợp cảng Yanbu, đường ống SUMED của Ai Cập và cảng Sidi Kerir để duy trì dòng xuất khẩu. Dù Arab Light được chào thấp hơn 2 USD/thùng so với chuẩn Oman/Dubai, mức giảm này có thể không đủ bù cước vận tải, bảo hiểm, thời gian giao hàng kéo dài và chi phí...
Đăng bởiBiên tập bằng GPT-5.6 LunaHình ảnh được tạo bằng GPT Image 1.5
Aramco đang phân bổ dầu tháng 9/2026 theo từng trường hợp, kết hợp cảng Yanbu, đường ống SUMED của Ai Cập và cảng Sidi Kerir để duy trì dòng xuất khẩu.
Dù Arab Light được chào thấp hơn 2 USD/thùng so với chuẩn Oman/Dubai, mức giảm này có thể không đủ bù cước vận tải, bảo hiểm, thời gian giao hàng kéo dài và chi phí an ninh.
Sidi Kerir giúp tránh vùng rủi ro ở Biển Đỏ nhưng có thể khiến hành trình sang châu Á dài thêm 20–25 ngày; vì vậy một số nhà máy lọc dầu có thể tìm nguồn khác hoặc bỏ nhận hạn ngạch tháng đó.
How have escalating Houthi attacks and the resulting shipping, insurance, and route risks reshaped Saudi Arabia’s crude-export strategy forSaudi Arabia is using alternative export routes as Red Sea security risks complicate September crude deliveries to Asia.
Prompt AI
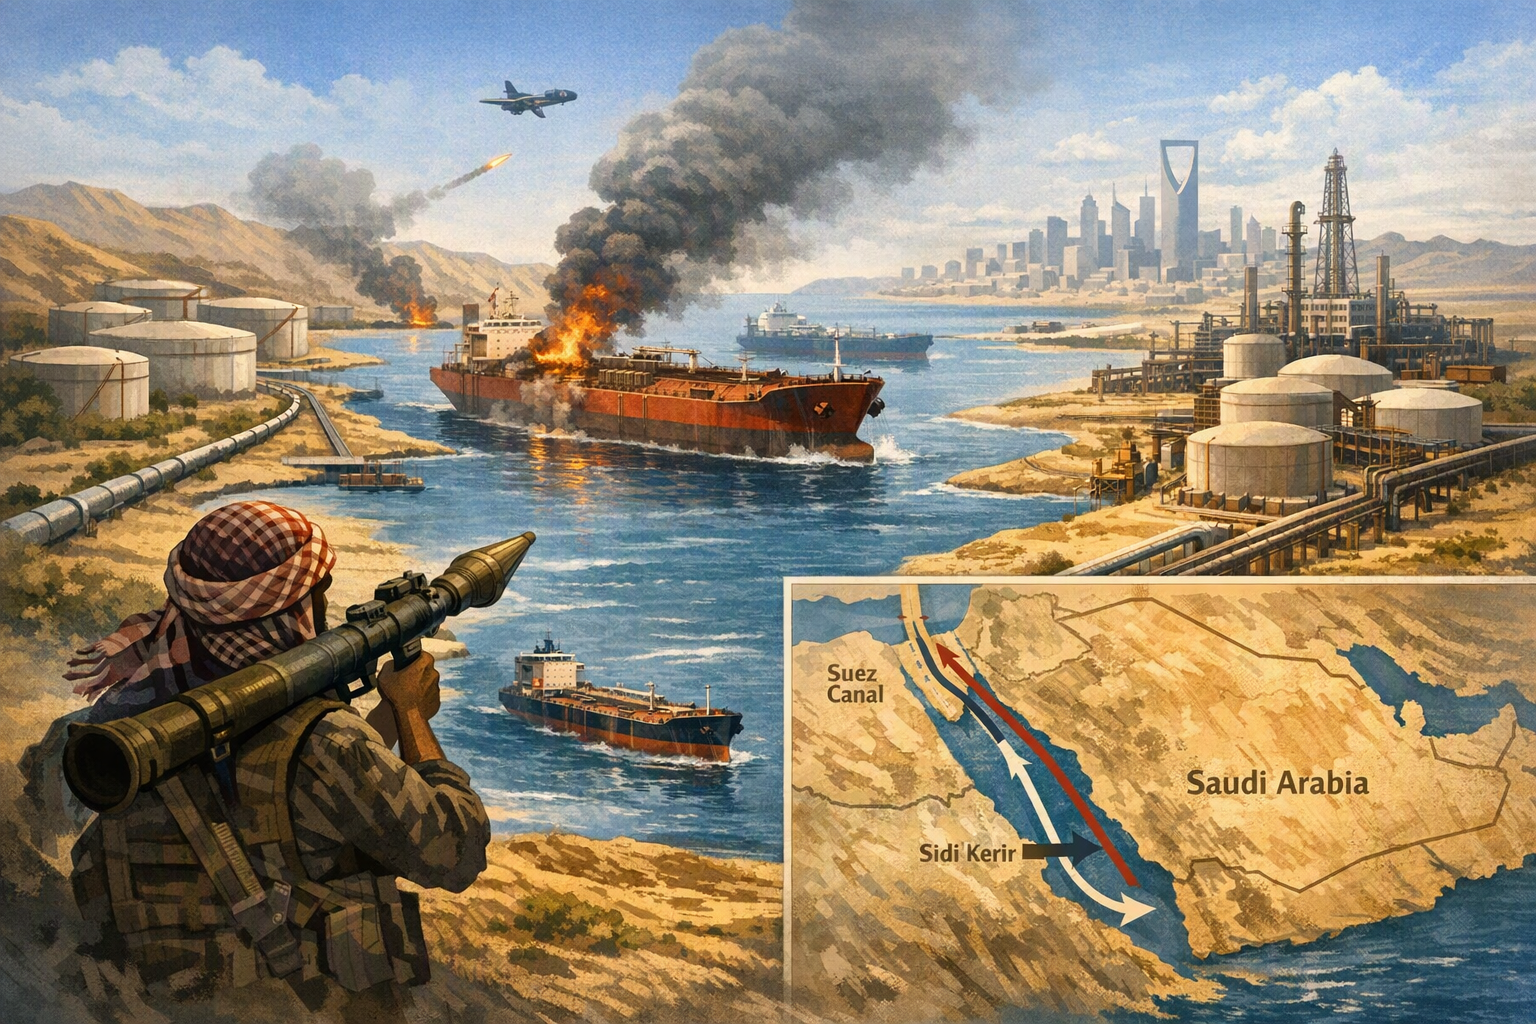
Create a landscape editorial hero image for this Studio Global article: How have escalating Houthi attacks and the resulting shipping, insurance, and route risks reshaped Saudi Arabia’s crude-export strategy for. Article summary: Saudi Arabia’s September strategy has shifted from a simple Yanbu-to-Asia Red Sea route to a flexible, negotiated export system: reroute barrels through Egypt’s SUMED pipeline and Sidi Kerir when possible, allocate cargo. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts wi
openai.com
Chiến lược xuất khẩu dầu sang châu Á của Saudi Aramco trong tháng 9/2026 đã không còn là bài toán đơn giản giữa cảng bốc hàng và khách mua. Aramco đang kết hợp nhiều phương án: đưa dầu từ các mỏ phía đông qua đường ống Đông–Tây đến Yanbu, vận chuyển qua hệ thống SUMED của Ai Cập để bốc tại Sidi Kerir, đồng thời đàm phán riêng để giao dầu bên ngoài các điểm nghẽn hàng hải lớn.
Cách làm này giúp các thùng dầu vẫn được đưa ra thị trường, nhưng cũng khiến chi phí thực tế, thời gian giao hàng và rủi ro của từng chuyến trở nên quan trọng không kém giá niêm yết.
Vì sao Yanbu trở thành lựa chọn khó chấp nhận?
Yanbu cho phép Saudi Arabia vận chuyển dầu từ các mỏ ở phía đông sang bờ Biển Đỏ thông qua đường ống Đông–Tây. Tuy nhiên, các chuyến hàng từ Yanbu đi châu Á thường vẫn phải đối mặt với tuyến Biển Đỏ và eo biển Bab el-Mandeb, nơi các cuộc tấn công và đe dọa từ lực lượng Houthi khiến chủ tàu thận trọng hơn.
Studio Global AI
Tiếp tục nghiên cứu của bạn
Trang này bao gồm câu trả lời dựa trên nguồn mà bạn có thể tiếp tục bên trong Studio Global.
Câu trả lời ngắn gọn cho "Vì sao các nhà máy lọc dầu châu Á né nhận dầu Saudi từ Yanbu?" là gì?
Aramco đang phân bổ dầu tháng 9/2026 theo từng trường hợp, kết hợp cảng Yanbu, đường ống SUMED của Ai Cập và cảng Sidi Kerir để duy trì dòng xuất khẩu.
Những điểm chính cần xác nhận đầu tiên là gì?
Aramco đang phân bổ dầu tháng 9/2026 theo từng trường hợp, kết hợp cảng Yanbu, đường ống SUMED của Ai Cập và cảng Sidi Kerir để duy trì dòng xuất khẩu. Dù Arab Light được chào thấp hơn 2 USD/thùng so với chuẩn Oman/Dubai, mức giảm này có thể không đủ bù cước vận tải, bảo hiểm, thời gian giao hàng kéo dài và chi phí an ninh.
Tôi nên làm gì tiếp theo trong thực tế?
Sidi Kerir giúp tránh vùng rủi ro ở Biển Đỏ nhưng có thể khiến hành trình sang châu Á dài thêm 20–25 ngày; vì vậy một số nhà máy lọc dầu có thể tìm nguồn khác hoặc bỏ nhận hạn ngạch tháng đó.
Rủi ro này đã thể hiện rõ trong hành vi của các tàu chở dầu. Các nhà phân tích cho biết những chuyến bốc dầu gần đây tại Yanbu được thực hiện ở trạng thái “tối”, tức tàu tắt tín hiệu theo dõi để giảm khả năng bị phát hiện. Số liệu về lượng dầu bốc tại Yanbu cũng chênh lệch lớn giữa các nhà cung cấp dữ liệu, cho thấy việc theo dõi dòng hàng ngày càng khó khăn.
Với nhà máy lọc dầu, vấn đề không chỉ là hàng có thể được bốc lên tàu hay không. Họ còn phải tìm được chủ tàu sẵn sàng nhận chuyến, tính chi phí bảo hiểm và an ninh, dự phòng khả năng chậm trễ, đồng thời chấp nhận sự bất định về ngày cập cảng. Những yếu tố này có thể lấn át lợi ích từ một lô dầu được giảm giá.
Vì sao giảm 2 USD/thùng vẫn chưa đủ?
Aramco đặt giá bán chính thức tháng 9 cho dầu Arab Light tại châu Á thấp hơn 2 USD/thùng so với mức bình quân Oman/Dubai. Đây là mức thấp nhất được ghi nhận kể từ năm 2020, nhằm kích thích nhu cầu trong bối cảnh thị trường bị gián đoạn.
Nhưng giá bán chính thức chỉ là một phần trong phép tính của nhà máy lọc dầu. Một lô hàng bốc từ cảng thay thế có thể phát sinh cước tàu, phí xử lý và chi phí điều độ khác biệt. Vì thế, bên mua phải so sánh tổng chi phí khi dầu đến nơi — chứ không chỉ nhìn vào mức chiết khấu so với giá chuẩn — với chi phí mua loại dầu khác hoặc không nhận lô hàng tháng đó.
Đây là lý do các nhà máy lọc dầu châu Á yêu cầu Aramco giảm thêm giá đối với những lô giao qua tuyến thay thế. Aramco cũng được cho là đang cân nhắc một mức giá bán chính thức riêng cho dầu bốc tại Sidi Kerir, bởi cảng ở Địa Trung Hải có đặc điểm logistics khác với hoạt động giao dầu thông thường từ Vịnh Ba Tư.
Sidi Kerir an toàn hơn nhưng đổi lại là thời gian
Saudi Arabia có thể vận chuyển dầu qua Ai Cập bằng hệ thống SUMED rồi bốc hàng tại Sidi Kerir trên bờ Địa Trung Hải. Phương án này giúp tránh phần tuyến Biển Đỏ được đánh giá là dễ tổn thương nhất.
Sau khi có thông báo về lệnh cấm vận hàng hải, lượng dầu xuất khẩu của Saudi Arabia qua tuyến Suez tăng 106% so với tuần trước đó, lên 1,06 triệu thùng/ngày. Trong cùng giai đoạn được Kpler báo cáo, xuất khẩu qua Bab el-Mandeb giảm về 0.
Tuy nhiên, tuyến thay thế cũng không phải giải pháp không có chi phí. Một tàu chở dầu đi từ Địa Trung Hải sang châu Á có thể phải vòng qua châu Phi thay vì sử dụng Bab el-Mandeb. Tổng giám đốc Aramco cho biết tuyến Địa Trung Hải có thể kéo dài hành trình thêm 20–25 ngày. Điều này làm tăng cước vận tải và chi phí tài chính, khiến nhiều hàng tồn kho bị “giam” trên biển lâu hơn và gây khó khăn cho việc lập kế hoạch vận hành nhà máy lọc dầu.
Dữ liệu Kpler được CNBC dẫn lại cho thấy lượng dầu xuất khẩu từ Sidi Kerir đã tăng hơn gấp đôi trong tháng 8, lên khoảng 2,3 triệu thùng/ngày, so với khoảng 1 triệu thùng/ngày trong tháng 7. Phần lớn mức tăng được cho là đến từ dầu Saudi Arabia.
Vì sao mỗi nhóm khách hàng lại nhận chỉ dẫn khác nhau?
Các thỏa thuận cho tháng 9 không giống nhau trên toàn châu Á. Theo các nguồn tin thương mại, Aramco đề nghị các nhà máy lọc dầu Nhật Bản và Hàn Quốc nhận một số lô tại Sidi Kerir, trong khi phần lớn khách hàng ở Trung Quốc, Đài Loan và Ấn Độ được yêu cầu nhận hàng tại Yanbu.
Sự phân chia này dường như phản ánh đàm phán riêng với từng khách hàng, thay vì một chính sách thống nhất cho cả khu vực. Mỗi nhà máy lọc dầu có khả năng tiếp cận tàu chở dầu, thỏa thuận cảng, điều khoản hợp đồng, mức chấp nhận rủi ro và khả năng hấp thụ chi phí hành trình dài khác nhau.
Aramco cũng đang tìm thêm các phương án linh hoạt. Công ty đã đàm phán để cung cấp một số lô Arab Medium và Arab Heavy thông qua hình thức chuyển dầu từ tàu sang tàu ngoài khơi Fujairah của Các Tiểu vương quốc Arab Thống nhất.
Hợp đồng dài hạn không đồng nghĩa mọi hạn ngạch hàng tháng đều chắc chắn được nhận trong bất kỳ điều kiện nào. Các thông tin được công bố cho thấy ít nhất một nhà máy lọc dầu có thể bỏ hạn ngạch tháng 9 nếu chi phí đưa dầu từ Sidi Kerir vòng qua châu Phi tăng quá cao.
Xuất khẩu chưa mất công suất, nhưng vận hành đã đắt đỏ hơn
Việc đổi tuyến cho thấy công suất xuất khẩu của Saudi Arabia và khả năng duy trì hoạt động xuất khẩu bình thường là hai vấn đề khác nhau. Aramco cho biết các nỗ lực của Houthi nhằm làm gián đoạn hoạt động vận tải ở Biển Đỏ chưa làm suy giảm công suất xuất khẩu của công ty. Saudi Arabia cũng đã tăng dòng dầu qua đường ống Đông–Tây tới Yanbu, tuyến có công suất công bố 7 triệu thùng/ngày.
Tuy vậy, để duy trì công suất này, Aramco phải dựa nhiều hơn vào các tuyến đường dài, phân bổ hàng theo từng trường hợp và những chuyến tàu khó quan sát hơn. Chuỗi cung ứng vẫn có thể đưa dầu đến khách hàng, nhưng mức độ bất định và phần gánh nặng logistics mà bên mua phải chịu đều tăng lên.
Kết quả kinh doanh của Aramco cho thấy sự khác biệt giữa bài toán của nhà sản xuất và nhà máy lọc dầu. Công ty báo cáo lợi nhuận ròng điều chỉnh quý II đạt 33,4 tỷ USD, tăng 33% so với cùng kỳ năm trước, khi giá dầu cao hơn bù đắp tác động từ sản lượng bán thấp hơn và gián đoạn vận tải.
Với các nhà máy lọc dầu châu Á, giá dầu tăng không tạo ra lớp đệm tương tự. Họ phải trả thêm cho nguyên liệu đầu vào, vận chuyển trên quãng đường dài hơn và duy trì nguồn cung đúng lịch cho các nhà máy.
Vì vậy, câu hỏi cốt lõi trong tháng 9 không phải là dầu Saudi có rẻ tại cảng bốc hàng hay không. Điều quan trọng là sau khi cộng rủi ro tuyến đường, cước tàu, thời gian chậm trễ và bảo hiểm, mỗi thùng dầu còn đủ cạnh tranh so với các lựa chọn khác hay không.