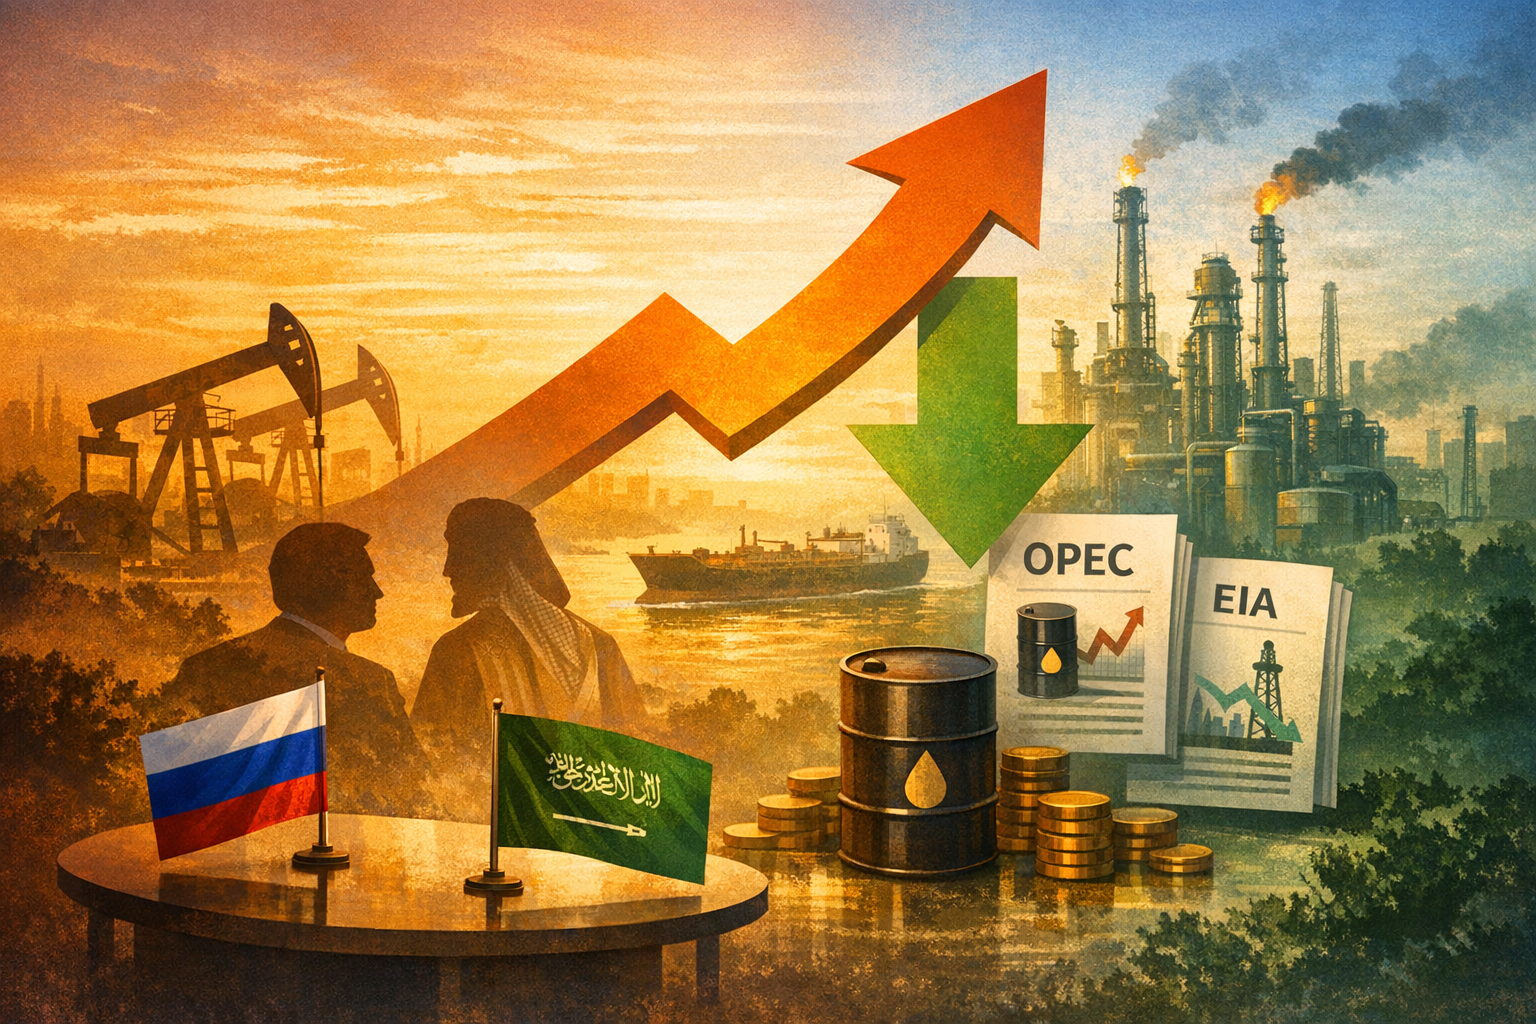
Cuộc họp OPEC+ ngày 7/6: Nga, Saudi Arabia và thế giới khao khát dầu mỏ
OPEC+ họp ngày 7/6 lần đầu tiên kể từ khi chiến tranh Iran đóng cửa eo biển Hormuz, với dầu Brent ở mức khoảng 95 USD/thùng, nguồn cung toàn cầu giảm khoảng 10 triệu thùng/ngày, và UAE không còn là thành viên—buộc liê... OPEC cắt giảm dự báo tăng trưởng nhu cầu dầu toàn cầu năm 2026 xuống còn 1,2 triệu thùng/ngày do...
Đăng bởiBiên tập bằng DeepSeek-V4-ProHình ảnh được tạo bằng GPT Image 1.5
OPEC+ họp ngày 7/6 lần đầu tiên kể từ khi chiến tranh Iran đóng cửa eo biển Hormuz, với dầu Brent ở mức khoảng 95 USD/thùng, nguồn cung toàn cầu giảm khoảng 10 triệu thùng/ngày, và UAE không còn là thành viên—buộc liê...
OPEC cắt giảm dự báo tăng trưởng nhu cầu dầu toàn cầu năm 2026 xuống còn 1,2 triệu thùng/ngày do chiến tranh, nhưng nâng dự báo năm 2027 lên 1,5 triệu thùng/ngày khi các nền kinh tế phi OECD phục hồi; EIA dự báo phải...
Phó Thủ tướng Nga Alexander Novak cảnh báo về sự thiếu hụt 'ẩn' 12 triệu thùng/ngày không đến được thị trường—cao hơn con số bị đóng cửa chính thức—cùng lúc JPMorgan cảnh báo tồn kho thương mại của OECD có nguy cơ chạ...
What are the key takeaways from the recent Russia-Saudi discussions on oil demand uncertainty, what do OPEC and the IEA forecast for oil demThe Strait of Hormuz shutdown has removed more than 11 million barrels per day of Gulf crude from global markets, dominating the agenda for the June 7 OPEC+ ministerial meeting.
Prompt AI
Create a landscape editorial hero image for this Studio Global article: What are the key takeaways from the recent Russia-Saudi discussions on oil demand uncertainty, what do OPEC and the IEA forecast for oil dem. Article summary: The IEA-specific forecast was not returned in the search results; I'll include what I could verify from the EIA and OPEC sources instead.. Topic tags: general, general web, user generated, government. Reference image context from search candidates: Reference image 1: visual subject "And both are likely to rejoice that global oil demand is forecast to grow by 1.2 million barrels a day in 2026 and 1.5 million barrels a day the" source context "Russia and Saudi Arabia draw closer amid OPEC upheaval" Reference image 2: visual subject "And both are likely to rejoice that global oil demand is forecast to grow by 1.2 million barrels a day in 2026 and 1.5 million barre
openai.com
Cuộc khủng hoảng eo biển Hormuz năm 2026—sự gián đoạn nguồn cung dầu lớn nhất trong lịch sử hiện đại—đã đẩy thế giới OPEC+ vốn được sắp xếp tỉ mỉ vào hỗn loạn. Khi liên minh họp vào ngày 7/6, các bộ trưởng sẽ đối mặt với một thị trường nơi khoảng 20% thương mại dầu toàn cầu bị chặn, hơn 11 triệu thùng/ngày sản lượng từ Vùng Vịnh bị đóng cửa, và kiến trúc nội bộ của tổ chức đã bị thay đổi bởi sự ra đi đột ngột của UAE . Đây không phải là một cuộc họp chính sách thông thường. Đó là nỗ lực quản lý một thị trường tan vỡ khi các công cụ thông thường—công suất dự phòng, nới lỏng dần cắt giảm, sự gắn kết liên minh—tất cả đều chịu áp lực cực lớn.
Studio Global AI
Tiếp tục nghiên cứu của bạn
Trang này bao gồm câu trả lời dựa trên nguồn mà bạn có thể tiếp tục bên trong Studio Global.
Câu trả lời ngắn gọn cho "Cuộc họp OPEC+ ngày 7/6: Nga, Saudi Arabia và thế giới khao khát dầu mỏ" là gì?
OPEC+ họp ngày 7/6 lần đầu tiên kể từ khi chiến tranh Iran đóng cửa eo biển Hormuz, với dầu Brent ở mức khoảng 95 USD/thùng, nguồn cung toàn cầu giảm khoảng 10 triệu thùng/ngày, và UAE không còn là thành viên—buộc liê...
Những điểm chính cần xác nhận đầu tiên là gì?
OPEC+ họp ngày 7/6 lần đầu tiên kể từ khi chiến tranh Iran đóng cửa eo biển Hormuz, với dầu Brent ở mức khoảng 95 USD/thùng, nguồn cung toàn cầu giảm khoảng 10 triệu thùng/ngày, và UAE không còn là thành viên—buộc liê... OPEC cắt giảm dự báo tăng trưởng nhu cầu dầu toàn cầu năm 2026 xuống còn 1,2 triệu thùng/ngày do chiến tranh, nhưng nâng dự báo năm 2027 lên 1,5 triệu thùng/ngày khi các nền kinh tế phi OECD phục hồi; EIA dự báo phải...
Tôi nên làm gì tiếp theo trong thực tế?
Phó Thủ tướng Nga Alexander Novak cảnh báo về sự thiếu hụt 'ẩn' 12 triệu thùng/ngày không đến được thị trường—cao hơn con số bị đóng cửa chính thức—cùng lúc JPMorgan cảnh báo tồn kho thương mại của OECD có nguy cơ chạ...
Thực trạng eo biển: Cuộc khủng hoảng đã gây ra điều gì cho nguồn cung
Eo biển Hormuz đã bị đóng cửa hiệu quả từ cuối tháng 2, bị chặn bởi bầy drone của Vệ binh Cách mạng Hồi giáo Iran, thủy lôi và vùng cấm hàng hải được tuyên bố . Đến cuối tháng 5, chưa đầy một chục tàu thương mại mỗi ngày đi qua một điểm thắt nút thường xử lý khoảng 138 tàu . Kết quả tức thì: nguồn cung dầu toàn cầu giảm 10,1 triệu thùng/ngày trong tháng 3/2026, sự sụp đổ hàng tháng lớn nhất kể từ đại dịch COVID-19, và tổng sản lượng Vùng Vịnh bị đóng cửa hiện vượt quá 11–14 triệu thùng/ngày tùy theo ước tính .
Những con số tiêu đề đó đánh giá thấp lỗ hổng nguồn cung thực sự. Phó Thủ tướng Nga Alexander Novak đã cảnh báo vào ngày 4/6 về một sự thiếu hụt ẩn lớn hơn—khoảng 12 triệu thùng/ngày không đến được thị trường—và cảnh báo rằng một sự thiếu hụt vật chất cấp tính có thể phát triển trong vòng vài tháng nếu xung đột tiếp diễn và các quốc gia Vùng Vịnh trì hoãn đầu tư . Cơ quan Năng lượng Quốc tế (IEA) ước tính trong Báo cáo Thị trường Dầu tháng 5 rằng tổng thiệt hại nguồn cung đã vượt quá 1 tỷ thùng vào giữa tháng 5 .
Quỹ đạo của dầu Brent đã nắm bắt được sự hoảng loạn: giá tăng vọt lên khoảng 126 USD/thùng vào tháng 3, mức tăng hàng tháng lớn nhất từng được ghi nhận, trước khi hạ nhiệt xuống khoảng 95 USD vào đầu tháng 6 dựa trên hy vọng mong manh về các cuộc đàm phán Mỹ-Iran . Ở những mức đó, dầu không còn chỉ phản ánh sự thắt chặt vật chất; nó đang định giá xác suất của một đột phá ngoại giao chưa thành hiện thực.
Dự báo nhu cầu: Sự phân kỳ do chiến tranh gây ra
Cú sốc đã buộc các nhà dự báo phải viết lại triển vọng nhu cầu cho năm 2026 và 2027. Báo cáo Thị trường Dầu hàng tháng tháng 5 của OPEC đã cắt giảm ước tính tăng trưởng nhu cầu toàn cầu năm 2026 xuống còn khoảng 1,2 triệu thùng/ngày, từ 1,4 triệu thùng/ngày, trích dẫn rõ ràng sự gián đoạn từ cuộc chiến Iran . Tuy nhiên, tổ chức này đã nâng dự báo năm 2027 lên ~1,5 triệu thùng/ngày—một sự điều chỉnh tăng khoảng 0,2 triệu thùng/ngày—đặt cược vào sự phục hồi mạnh mẽ của các nền kinh tế phi OECD một khi dòng chảy qua eo biển được nối lại .
Cơ quan Thông tin Năng lượng Hoa Kỳ (EIA) có quan điểm gay gắt hơn. Triển vọng Năng lượng Ngắn hạn tháng 6 của họ cắt giảm mạnh tăng trưởng nhu cầu năm 2026 xuống chỉ còn 0,2 triệu thùng/ngày, phản ánh sự phá hủy nhu cầu tập trung ở châu Á, khu vực phụ thuộc nhiều nhất vào dầu thô Trung Đông . EIA dự báo tăng trưởng năm 2027 là 1,5 triệu thùng/ngày—phù hợp với câu chuyện phục hồi của OPEC—nhưng cảnh báo rằng ngay cả sau khi eo biển mở cửa trở lại, hầu hết các mô hình sản xuất và thương mại trước xung đột sẽ không được nối lại cho đến cuối năm 2026 hoặc đầu năm 2027 .
Các dự báo nhu cầu cụ thể của IEA đến năm 2027 không được ghi lại trong các báo cáo có sẵn, mặc dù Báo cáo Thị trường Dầu tháng 5 của cơ quan này đã được trích dẫn gián tiếp cho các ước tính sản lượng bị đóng cửa vượt quá 14 triệu thùng/ngày .
Trục Nga–Saudi: Phối hợp dưới áp lực
Cuộc gặp song phương giữa Bộ trưởng Năng lượng Saudi, Hoàng tử Abdulaziz bin Salman, và Phó Thủ tướng Nga Novak bên lề Diễn đàn Kinh tế Quốc tế St. Petersburg vào ngày 4/6 đã đóng vai trò như một cuộc họp trước không chính thức của hai cường quốc trong liên minh . Lời kêu gọi công khai của Hoàng tử Abdulaziz về “ổn định trong lĩnh vực năng lượng” đã được hiệu chỉnh cho thời điểm mà cả cuộc khủng hoảng eo biển và chiến tranh Ukraine đều đang cắt giảm sản lượng từ các nhà sản xuất lớn . Với hai quốc gia hiện chiếm hơn 20% sản lượng dầu thế giới, sự liên kết của họ là trọng tâm hấp dẫn của bất cứ điều gì OPEC+ quyết định .
Cảnh báo của Novak về sự thiếu hụt ẩn 12 triệu thùng/ngày, được đưa ra tại cùng diễn đàn, báo hiệu quan điểm của Moscow rằng thị trường chặt chẽ hơn nhiều so với hạn ngạch sản xuất chính thức—và việc tăng nguồn cung sớm có thể là thảm họa nếu eo biển vẫn đóng cửa .
Những gì đang bị đe dọa vào ngày 7/6
Cuộc họp Bộ trưởng OPEC và Phi OPEC lần thứ 41 là phiên họp bộ trưởng đầy đủ đầu tiên kể từ khi UAE rời đi vào ngày 1/5. Sự ra đi đó không chỉ mang tính biểu tượng; nó có hậu quả vật chất thực sự. EIA hiện dự báo công suất dự phòng của OPEC sẽ trung bình 2,5 triệu thùng/ngày vào năm 2027, giảm so với dự báo 3,8 triệu thùng/ngày trước đó, chính xác là vì UAE là một chủ sở hữu lớn của năng lực sản xuất dự phòng . Liên minh giờ đây phải phân bổ lại hạn ngạch giữa một nhóm thành viên nhỏ hơn trong khi đối mặt với sự gián đoạn nguồn cung lớn nhất trong lịch sử.
Các đại biểu được thông báo về chương trình nghị sự dự kiến các bộ trưởng sẽ phê duyệt mức tăng sản lượng 188.000 thùng/ngày khác cho tháng 7, tiếp tục việc nới lỏng dần các đợt cắt giảm tự nguyện có từ tháng 4/2023 . Câu hỏi thực sự là liệu họ sẽ duy trì, tăng tốc hay tạm dừng việc nới lỏng đó. Với dầu Brent giao dịch quanh mức 95-101 USD, thấp hơn nhiều so với mức sàn 90-100 USD mà hầu hết ngân sách Vùng Vịnh nhắm tới, áp lực tài khóa đẩy theo các hướng đối lập: tăng tốc và có nguy cơ giá sụp đổ nếu ngoại giao thành công, hoặc duy trì và có nguy cơ mất thị phần vào tay các nhà sản xuất ngoài OPEC .
Có một rủi ro thứ ba mà cuộc họp không thể tránh khỏi: thời gian. JPMorgan đã cảnh báo vào giữa tháng 5 rằng tồn kho thương mại của OECD có thể “tiếp cận mức căng thẳng vận hành” vào đầu tháng 6 và, nếu eo biển vẫn đóng cửa hiệu quả, có thể chạm mức thấp nguy kịch vào cuối tháng . Tính toán đó biến cuộc họp ngày 7/6 từ một phiên chính sách thành một bài tập quản lý khủng hoảng. Liên minh phải quyết định cách phân bổ một nhóm thùng dầu thực tế đang thu hẹp trong một thị trường đang cạn kiệt nguồn cung dự trữ.
The Hormuz Shock: Largest Oil Supply Disruption in History