Паливо в Словенії не закінчилося: країна зіткнулася з кризою постачання на АЗС
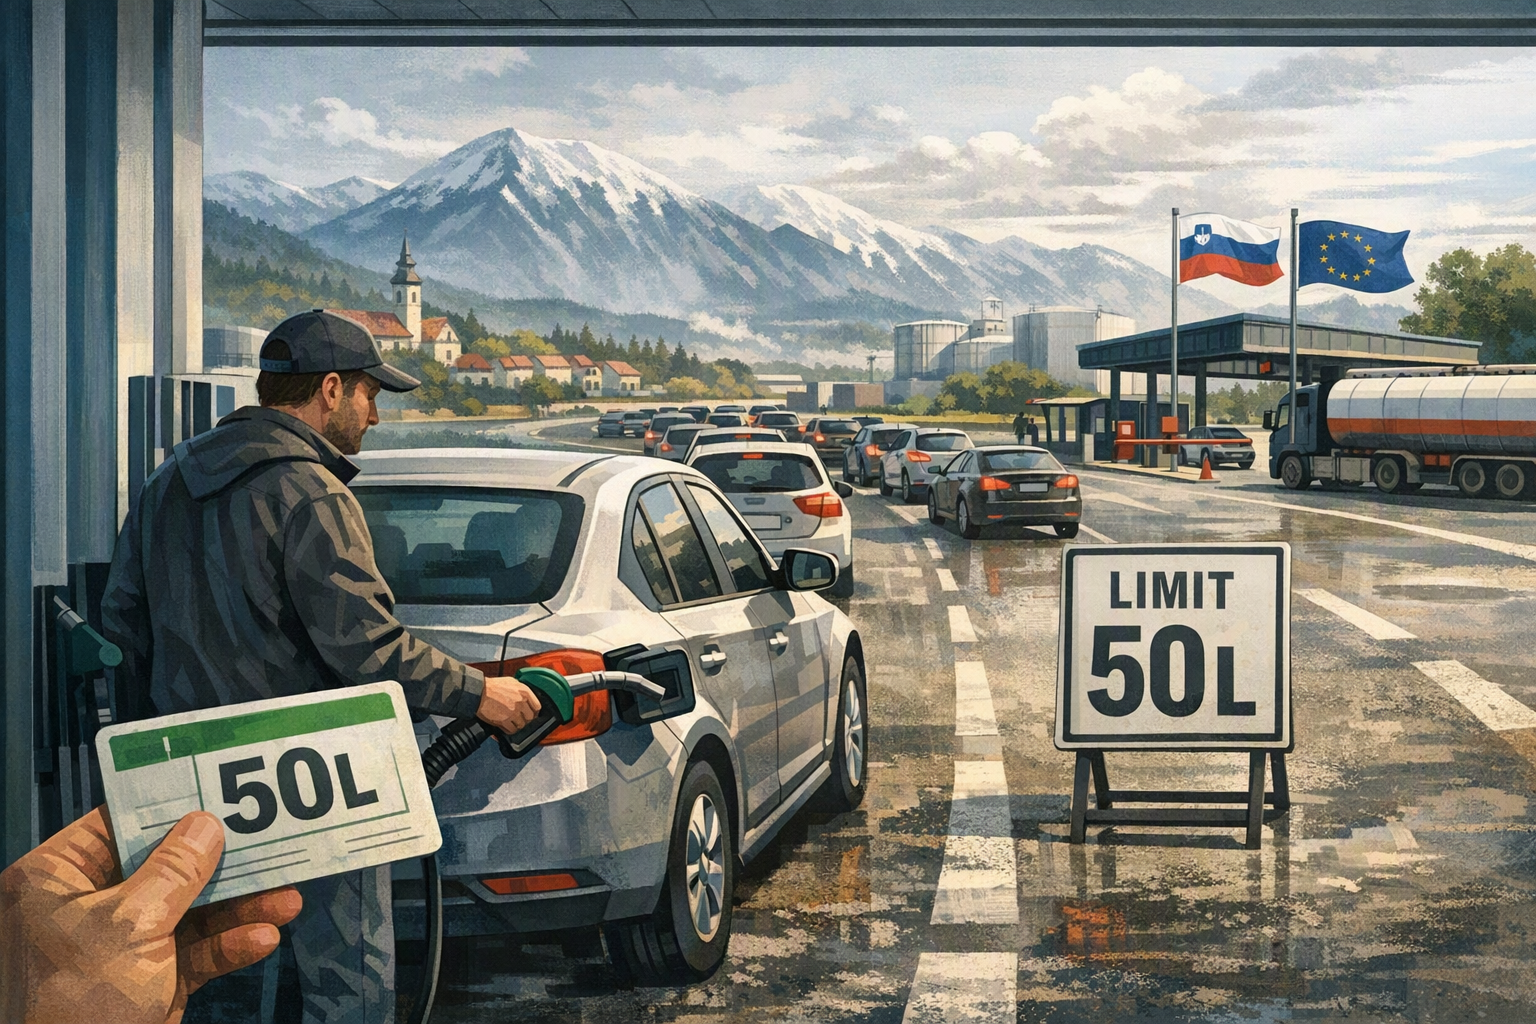
22 березня 2026 року Словенія обмежила купівлю пального: до 50 літрів на добу для приватних водіїв і до 200 літрів для підприємств та фермерів. MOL ще до урядового рішення запровадила ліміт у 30 літрів за один візит, а Shell також обмежила продажі, щоб розподілити запаси між клієнтами й стримати ажіотаж.
ОпублікувавВідредаговано за допомогою GPT-5.6 LunaЗображення створено за допомогою GPT Image 1.5
22 березня 2026 року Словенія обмежила купівлю пального: до 50 літрів на добу для приватних водіїв і до 200 літрів для підприємств та фермерів.
MOL ще до урядового рішення запровадила ліміт у 30 літрів за один візит, а Shell також обмежила продажі, щоб розподілити запаси між клієнтами й стримати ажіотаж.
Криза була зосереджена передусім на рівні нафтопродуктів: пошкодження НПЗ, перебої через Ормузьку протоку та скорочення експорту підштовхнули ціни на європейське дизельне пальне більш ніж на 70%.
Надійних підтверджень того, що Словенія офіційно скасувала обмеження наприкінці травня, у наданих джерелах немає.
What happened when Slovenia became the first European Union country to impose fuel rationing in March 2026—limiting private drivers to 50 liSlovenia limited fuel purchases in March 2026 as station-level supply came under pressure.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What happened when Slovenia became the first European Union country to impose fuel rationing in March 2026—limiting private drivers to 50 li. Article summary: Slovenia’s March rationing was chiefly a distribution and demand-management measure, not proof that the country had exhausted its fuel stocks. Cheaper regulated Slovenian prices drew cross-border purchasing and stockpili. Topic tags: general, news, general web, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with
openai.com
Обмеження на продаж пального, запроваджені в Словенії 22 березня 2026 року, були спробою впоратися з вузьким місцем на рівні автозаправних станцій. Це не означало, що країна вичерпала запаси: уряд заявляв, що пального в національних сховищах достатньо, але воно не надходило на всі АЗС із потрібною швидкістю через різке зростання попиту.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Паливо в Словенії не закінчилося: країна зіткнулася з кризою постачання на АЗС"?
22 березня 2026 року Словенія обмежила купівлю пального: до 50 літрів на добу для приватних водіїв і до 200 літрів для підприємств та фермерів.
What are the key points to validate first?
22 березня 2026 року Словенія обмежила купівлю пального: до 50 літрів на добу для приватних водіїв і до 200 літрів для підприємств та фермерів. MOL ще до урядового рішення запровадила ліміт у 30 літрів за один візит, а Shell також обмежила продажі, щоб розподілити запаси між клієнтами й стримати ажіотаж.
What should I do next in practice?
Криза була зосереджена передусім на рівні нафтопродуктів: пошкодження НПЗ, перебої через Ормузьку протоку та скорочення експорту підштовхнули ціни на європейське дизельне пальне більш ніж на 70%.
Приватним водіям дозволили купувати не більш як 50 літрів на добу. Для підприємств, фермерів та інших комерційних користувачів встановили вищий ліміт — 200 літрів. Уряд фактично поширив на всю країну правила, які раніше вже застосовувала мережа MOL.
Такі заходи були спрямовані на розподіл пального, а не на скорочення національних запасів. Навіть якщо паливо є в сховищах або в системі дистрибуції, окрема АЗС може спорожніти, коли клієнти заправляються швидше, ніж автоцистерни встигають поповнювати резервуари. Обмеження мало дати змогу обслуговувати більше станцій і зменшити стимули до запасання «про всяк випадок».
Чому MOL і Shell почали першими
MOL Slovenia ще до урядового рішення обмежила приватним клієнтам купівлю до 30 літрів за один візит. Для вантажівок і бізнесу діяли вищі ліміти. Shell також запровадила обмеження. Компанії пояснювали це необхідністю рівномірніше розподіляти доступне пальне та запобігати локальним перебоям, коли кілька покупців можуть швидко спорожнити резервуари конкретної АЗС.
Різниця полягала в механіці: обмеження MOL діяло за один приїзд на заправку, тоді як загальнодержавне правило встановлювало добову норму. Отже, це були тимчасові інструменти управління попитом. Самі по собі вони не доводили, що загальні запаси пального у Словенії вичерпалися.
Основний удар припав на нафтопродукти
Тиск на словенські АЗС став частиною ширшої енергетичної кризи, яку надані джерела пов’язують із конфліктом за участю США, Ізраїлю та Ірану. Перебої біля Ормузької протоки — ключового маршруту для перевезення сирої нафти й готових нафтопродуктів — різко скоротили потоки. Якщо до війни через протоку проходило в середньому близько 18 мільйонів барелів на добу, то в липні цей показник знизився до 4,8 мільйона, а на початку серпня становив близько 2 мільйонів барелів на добу, за даними, на які посилалося Reuters.
Одночасно з ладу виходили або зупинялися нафтопереробні потужності. За оцінкою, переробка на Близькому Сході у другому кварталі була на 2,9 мільйона барелів на добу нижчою за довоєнний рівень, а в третьому кварталі очікувався додатковий дефіцит у 2,2 мільйона барелів на добу. Українські атаки наблизили російську нафтопереробку до мінімуму майже за два десятиліття. Додатковий тиск створили скорочення переробки та експорту пального з Китаю.
Це важлива відмінність: бензин і дизель — це продукти переробки, а не просто сира нафта. Якщо НПЗ пошкоджені або не можуть отримати сировину, ринок може зіткнутися з нестачею дизеля навіть за наявності нафти в інших регіонах. У результаті ціни на дизельне пальне в Європі зросли більш ніж на 70% від початку війни, а премія європейського газойлю над нафтою Brent досягла рекордного рівня.
Чому падіння ціни на нафту не гарантує дешевшого пального
Ціна сирої нафти та вартість пального на АЗС не завжди рухаються синхронно. Аварії на НПЗ, проблеми з перевезеннями, низькі запаси та високі маржі переробників можуть утримувати дизель дорогим навіть тоді, коли нафтовий бенчмарк знижується.
Управління енергетичної інформації США прогнозувало, що середня ціна Brent становитиме 103 долари за барель у другому кварталі 2026 року, а в четвертому кварталі знизиться до 70 доларів. Це ілюструє нестабільність нафтового ринку, а не повернення до постійної ціни близько 90 доларів.
Показовим є розрив між ціною сировини та ціною готового продукту: у липні премія європейського малосірчистого газойлю над Brent сягнула 74,66 долара за барель. Цей показник відображає, наскільки дорогим став дизель порівняно з нафтою, з якої його виробляють. Goldman Sachs очікував, що маржі нафтопереробки залишатимуться значно підвищеними протягом 2026 року, оскільки ринок готового пального був напруженішим, ніж ринок сирої нафти.
Як енергетичний шок проявився у Східній Європі
Країни регіону реагували по-різному: запроваджували граничні ціни, змінювали податки та вживали надзвичайних заходів для підтримки постачання. У документі Ради ЄС середню ціну дизеля в Хорватії 30 березня було вказано на рівні 1,88 євро за літр. Пізніші серпневі ринкові дані оцінювали середню ціну приблизно в 1,835 євро за літр.
У Молдові виникла окрема, але пов’язана з логістикою та цінами проблема. Наприкінці липня регульована ціна дизеля зросла приблизно до 1,62 євро за літр, а уряд оголосив 30-денний режим енергетичної та водогосподарської готовності після повідомлень про відсутність дизеля на десятках АЗС.
Ці показники не означають, що вся Європа зіткнулася з однаковим дефіцитом або мала єдину ціну. Вони показують, як перебої на НПЗ, транспортні обмеження та національна політика регулювання цін давали різні результати на окремих ринках.
Що залишається невідомим щодо Словенії
Надані джерела чітко підтверджують запровадження 22 березня лімітів у 50 і 200 літрів, а також пояснюють, чому дистриб’ютори почали обмежувати продажі ще раніше. Водночас вони не дають достатньо надійного підтвердження, що Словенія офіційно скасувала обмеження наприкінці травня. Тому цю дату не варто подавати як встановлений факт.
Головний висновок простий: паливна криза може початися з черг, порожніх колонок і лімітів для покупців, а не з порожніх державних сховищ. Словенський уряд намагався пригальмувати винятково високий роздрібний попит і зберегти доступ до пального по всій мережі, поки система постачання адаптувалася. А тривале зростання цін у Європі визначалося вже іншими «вузькими місцями» — пошкодженими НПЗ, обмеженими маршрутами перевезень і скороченням експорту нафтопродуктів. Їхнє відновлення може тривати значно довше, ніж виникнення самого дефіциту.
vreme.com
Slovenia: MOL and Shell limit the purchase of fuel - Vreme