TSMC A16: ставка на швидші та енергоефективніші AI-чипи
За повідомленнями, TSMC завершила кваліфікацію A16 і планує розпочати масове виробництво в IV кварталі 2026 року. Головна особливість A16 — Super Power Rail: підведення живлення із тильного боку пластини, що зменшує перевантаження сигнальних з'єднань у потужних AI та HPC чипах.
ОпублікувавВідредаговано за допомогою GPT-5.6 LunaЗображення створено за допомогою GPT Image 1.5
За повідомленнями, TSMC завершила кваліфікацію A16 і планує розпочати масове виробництво в IV кварталі 2026 року.
Головна особливість A16 — Super Power Rail: підведення живлення із тильного боку пластини, що зменшує перевантаження сигнальних з'єднань у потужних AI та HPC чипах.
Порівняно з удосконаленим 2 нм N2P заявлено на 8–10% вищу швидкодію або на 15–20% нижче енергоспоживання, а також на 8–10% більшу щільність чипа.
A16 має стати проміжною ланкою перед 1,4 нм A14, виробництво якого TSMC планує розгорнути у 2028 році, тоді як орієнтир Samsung для SF1.4 змістився на 2029 рік.
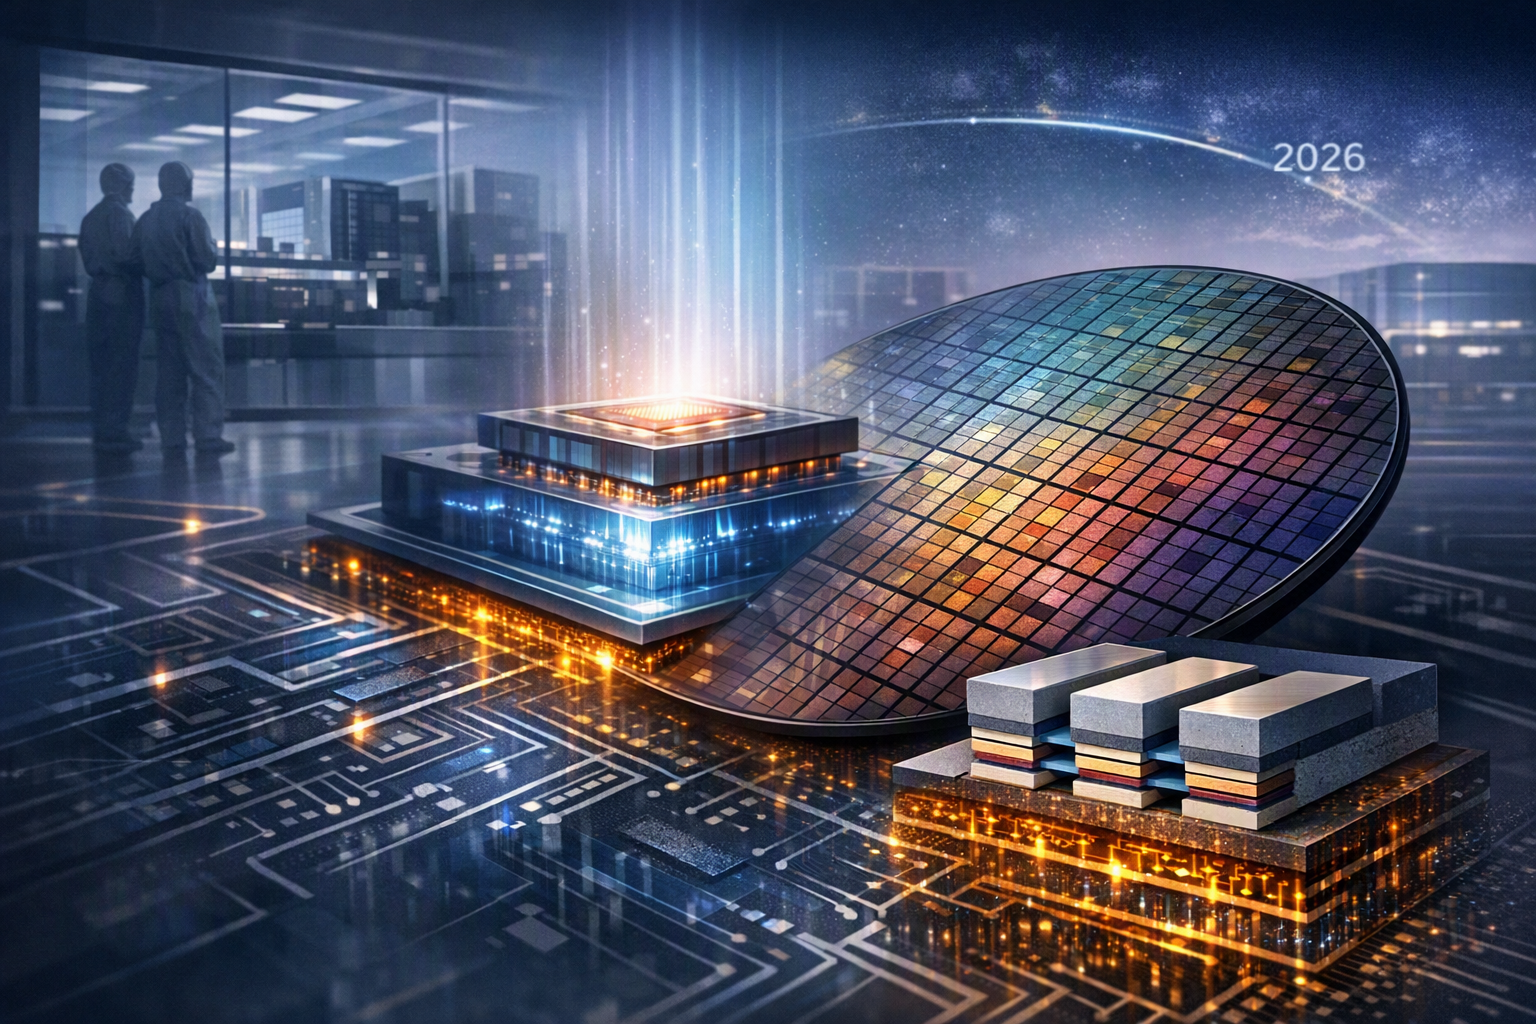
What are the key details of TSMC’s completed 1.6nm A16 process—including its validation and planned fourth-quarter 2026 mass production, SupIllustration of TSMC’s A16 process and its Super Power Rail backside power-delivery architecture.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What are the key details of TSMC’s completed 1.6nm A16 process—including its validation and planned fourth-quarter 2026 mass production, Sup. Article summary: TSMC’s A16 is positioned as a high-performance 1.6nm-class extension of its 2nm family rather than a simple shrink: it combines N2P-era nanosheet transistors with backside power delivery for power-hungry AI and HPC chips. Topic tags: general, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fa
openai.com
TSMC A16 варто сприймати не просто як «менший» техпроцес. Це високопродуктивне розширення сімейства 2 нм, у якому нанолистові транзистори поєднано з архітектурою Super Power Rail (SPR) — системою підведення живлення із тильного боку кристала. Її мета — розв’язати проблеми розподілу живлення та прокладання з’єднань, які особливо гостро постають у великих AI-прискорювачах і процесорах для високопродуктивних обчислень (HPC).
У серпні 2026 року галузеві та медійні джерела повідомили, що розробку й валідацію A16 завершено, а масове виробництво заплановано на IV квартал 2026 року. Такий термін відповідає попередній публічній дорожній карті TSMC, хоча останні повідомлення про завершення робіт частково спираються на галузеві джерела, а не на новий докладний анонс самої компанії.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "TSMC A16: ставка на швидші та енергоефективніші AI-чипи"?
За повідомленнями, TSMC завершила кваліфікацію A16 і планує розпочати масове виробництво в IV кварталі 2026 року.
What are the key points to validate first?
За повідомленнями, TSMC завершила кваліфікацію A16 і планує розпочати масове виробництво в IV кварталі 2026 року. Головна особливість A16 — Super Power Rail: підведення живлення із тильного боку пластини, що зменшує перевантаження сигнальних з'єднань у потужних AI та HPC чипах.
What should I do next in practice?
Порівняно з удосконаленим 2 нм N2P заявлено на 8–10% вищу швидкодію або на 15–20% нижче енергоспоживання, а також на 8–10% більшу щільність чипа.
A16 об’єднує два ключові елементи технологічної стратегії TSMC на передньому краї виробництва:
Нанолистові транзистори. Техпроцес розвиває технологію gate-all-around із нанолистами, яку TSMC запроваджує у сімействі 2 нм.
Super Power Rail. Так TSMC називає мережу підведення живлення із тильного боку пластини. Замість того щоб прокладати живлення та сигнали в одному фронтальному просторі з’єднань, частину силової інфраструктури переносять за кремнієву основу.
Для AI- і HPC-процесорів це важливо через постійну конкуренцію за місце між щільною мережею живлення та складною системою сигнальних з’єднань. Підведення живлення з тильного боку має зменшити перевантаження фронтальних шарів і дати розробникам більше свободи для прокладання сигналів та ефективнішої подачі струму до вимогливих логічних блоків.
Отже, практичний ефект A16 полягає не лише у масштабуванні транзисторів. Йдеться про іншу організацію силових і сигнальних мереж усередині чипа.
Які переваги заявлено проти N2P
Порівняно з удосконаленим 2-нм техпроцесом N2P для A16 наводять такі показники:
на 8–10% вища швидкодія за того самого енергоспоживання;
на 15–20% нижче енергоспоживання за тієї самої швидкодії;
на 8–10% вища щільність чипа, зокрема для логіки та SRAM.
Це порівняння технологічних платформ за визначених умов, а не гарантія того, що кожен майбутній чип на A16 буде рівно на 10% швидшим або споживатиме на 20% менше енергії. Фінальний результат залежатиме від архітектури, бібліотек, правил проєктування, напруги, охолодження, корпусування та конкретного робочого навантаження.
Так само приріст щільності не означає, що кожен готовий процесор автоматично стане на 8–10% меншим. Це можливість платформи, яку розробники можуть використати по-різному: розмістити більше логіки, збільшити кеш, додати функціональність або зменшити площу кристала.
Чому A16 орієнтований на AI та HPC
Основним цільовим сегментом A16 є високопродуктивна логіка, зокрема AI-прискорювачі та процесори для дата-центрів. Такі рішення потребують одночасно високої пропускної здатності з’єднань, стабільного живлення та ефективного тепловідведення.
Якщо новий техпроцес лише збільшує щільність транзисторів, але не усуває обмеження силової інфраструктури та сигнальної маршрутизації, системний ефект може виявитися значно меншим за очікування. Саме на цю проблему спрямована SPR.
У теорії це дає розробникам змогу розподілити переваги процесу між трьома цілями: вищою продуктивністю, меншим споживанням електроенергії або більшою функціональністю в аналогічній площі. Для дата-центрів такий вибір особливо важливий, адже продуктивність AI-прискорювачів обмежується не лише обчислювальною потужністю, а й витратами на електроенергію, охолодженням та передаванням даних усередині корпусу.
Місце A16 між N2P та A14
У дорожній карті TSMC A16 розташований між поколінням N2/N2P та 1,4-нм техпроцесом A14. За повідомленнями про плани компанії та її фінансові коментарі, масове виробництво A14 заплановане на 2028 рік.
Тому A16 має стратегічне значення як технологічний міст. Він розширює платформу нанолистових транзисторів і водночас раніше впроваджує підведення живлення із тильного боку для клієнтів із найвищими вимогами до продуктивності.
Водночас повідомлення про графік A16 були непослідовними. Частина матеріалів 2026 року припускала можливе перенесення запуску, тоді як пізніші публікації та технічні матеріали продовжували вказувати на другу половину або IV квартал 2026 року. Найобережніший висновок: IV квартал залишається заявленою ціллю, але це ще не гарантія фактичного комерційного випуску у визначеному масштабі.
Як A16 виглядає на тлі Samsung та Intel
За повідомленнями, Samsung перенесла орієнтир для масового виробництва процесу SF1.4 із 2027 на 2029 рік, зосередившись на вдосконаленні сімейства 2 нм, виході придатних чипів і стабільності виробництва. Такий графік дає TSMC додатковий час для розгортання A16 і переходу до A14, перш ніж номінально аналогічний 1,4-нм процес Samsung вийде на масовий ринок.
Intel залишається важливим конкурентом у передових техпроцесах і підведенні живлення із тильного боку. У ширшій конкуренції беруть участь її процес 18A та запланований 14A.
Однак назви «1,6 нм», «1,4 нм» та подібні не можна напряму зіставляти між різними виробниками. Для клієнтів важливіші вихід придатних кристалів, бібліотеки для проєктування, сертифікація, корпусування, собівартість і реальна продуктивність готового чипа. Сам графік A16 посилює позиції TSMC, але не доводить, що компанія беззаперечно випереджає Intel за всіма технічними чи комерційними параметрами.
Вирішальним стане питання, чи зможуть клієнти перетворити заявлені переваги процесу на продукти з високим виходом придатних чипів і достатніми обсягами постачання.
Інвестиції у виробничі потужності
Історія A16 пов’язана з ширшим розширенням потужностей TSMC. За повідомленнями, рада директорів компанії схвалила інвестиції приблизно на 29,4425 млрд доларів США для розвитку передових техпроцесів і сучасного корпусування, а також модернізації зрілих і спеціалізованих процесів та будівництва нових підприємств.
Окремо повідомлялося, що план капітальних витрат TSMC на 2026 рік збільшено до 60–64 млрд доларів США. Це відображає подальші інвестиції у передове виробництво та корпусування.
Ці суми не слід трактувати як ціну саме A16. Вони описують масштабні програми розвитку інфраструктури, які охоплюють кілька поколінь техпроцесів і технологій корпусування.
CoWoS може бути не менш важливим за сам техпроцес
Для AI-чипа виробництво передового логічного кристала — лише один етап. Потрібні також пам’ять із високою пропускною здатністю, підкладки, інтерпозери, складання та тестування. На тлі зростання попиту на AI-процесори потужності TSMC з передового корпусування CoWoS, за повідомленнями, залишаються повністю заброньованими.
Галузеві джерела стверджують, що частина бекенд-операцій із корпусування для спільних клієнтів перейшла на потужності Intel у Малайзії. Це радше обмежена відповідь ланцюга постачання на дефіцит потужностей, а не доказ широкої передачі Intel ключової технології або виробничої бази TSMC CoWoS.
Ситуація показує, чому лідерство у виробництві пластин саме по собі не визначає, наскільки швидко AI-обладнання потрапить до клієнтів. Навіть передовий логічний кристал може затриматися через нестачу корпусування, HBM-пам’яті, підкладок або тестових потужностей.
Також повідомляється, що TSMC розробляє підхід до корпусування, подібний до Intel EMIB, реагуючи на той самий сплеск попиту.
Головний тренд: спеціалізація та «конкурентна співпраця»
A16 ілюструє ширшу зміну в напівпровідниковій індустрії. Сучасні AI-системи дедалі більше залежать від узгодженої роботи виробників логіки, постачальників пам’яті, виробників підкладок, операторів корпусування та тестування, а також регіональних виробничих майданчиків.
У такій моделі конкуренція співіснує зі спеціалізацією. TSMC зберігає центральну роль у передовій логіці та CoWoS, Intel конкурує у сфері техпроцесів і може запропонувати альтернативні потужності корпусування, а Малайзія, Тайвань та інші регіони забезпечують різні етапи бекенд-виробництва.
Тому повідомлення про переміщення частини операцій між конкурентами — це не ознака зникнення конкуренції. Швидше, вони свідчать, що масштаб AI-попиту зробив потужності всього екосистемного ланцюга критично важливими.
Для клієнтів A16 питання вже не зводиться до того, у кого найменше число в назві техпроцесу. Значно важливіше, чи здатен виробник стабільно постачати кваліфіковані пластини, надавати придатні інструменти проєктування, забезпечувати високий вихід придатних чипів і мати достатньо передового корпусування для випуску повних AI-систем у великих масштабах.
tomshardware.comTSMC unveils process technology roadmap through 2029
windowsforum.comTSMC A16 Still Targets Q4 2026 Mass Production
biz.chosun.comTSMC readies 1.6nm A16 chips for Q4 mass production, targets AI and HPC
pr.tsmc.comTSMC Celebrates 30th North America Technology Symposium with Innovations Powering AI with Silicon Leadership|Taiwan Semiconductor Manufacturing Company Limited
focustaiwan.twTSMC touts advanced packaging, 2nm progress at tech ...