Китайські автовиробники в липні 2026 побили рекорд експорту: понад 1 млн авто другий місяць поспіль
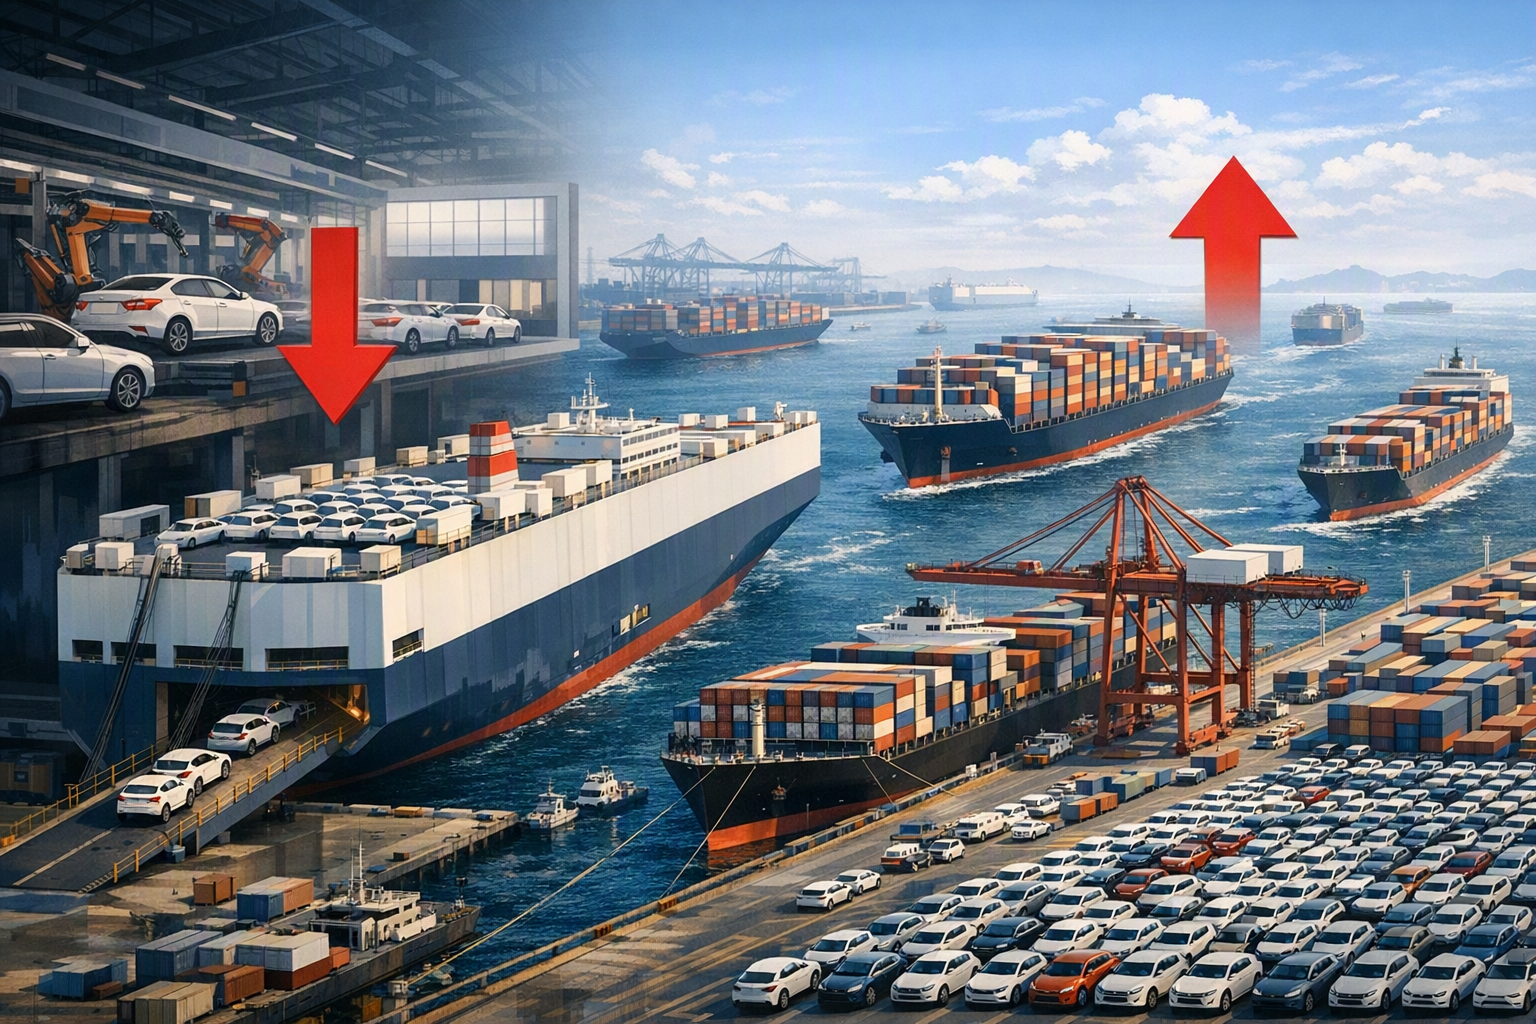
Китай експортував понад 1 млн автомобілів у липні 2026 — другий місяць поспіль; експорт електромобілів (NEV) зріс на 147% до 553 000 одиниць і вперше перевищив половину всього вивезення. Продажі авто на внутрішньому ринку впали на 21,1% у липні, що стало 10 м місяцем спаду поспіль.
ОпублікувавВідредаговано за допомогою DeepSeek-V4-FlashЗображення створено за допомогою GPT Image 1.5
Китай експортував понад 1 млн автомобілів у липні 2026 — другий місяць поспіль; експорт електромобілів (NEV) зріс на 147% до 553 000 одиниць і вперше перевищив половину всього вивезення.
Продажі авто на внутрішньому ринку впали на 21,1% у липні, що стало 10 м місяцем спаду поспіль.
Китайські бренди (BYD, SAIC, Chery, Geely) витісняють традиційних виробників на ринках Європи, Латинської Америки та Близького Сходу, посилюючи ризики нових торговельних тарифів.
What does China's July 2026 auto export data reveal about the scale of the vehicle export surge, the strain on global shipping infrastructurThe scale of China's vehicle exports in 2026 is reshaping global shipping logistics and port infrastructure.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What does China's July 2026 auto export data reveal about the scale of the vehicle export surge, the strain on global shipping infrastructur. Article summary: China's July 2026 auto data shows an industry splitting in two: exports are surging at an unprecedented rate while the domestic market is in its worst slump in years, creating cascading pressure on global shipping and qu. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts w
openai.com
Китайська автомобільна індустрія в липні 2026 року демонструє драматичний розкол: експорт б'є всі рекорди, тоді як внутрішній ринок перебуває в найглибшій кризі за останні роки. Це створює ланцюгову реакцію на глобальну морську логістику та стрімко змінює розстановку сил серед світових автовиробників.
Масштаби експортного буму
Липень 2026 року став знаковим для китайського автопрому. Експорт перевищив 1 млн автомобілів другий місяць поспіль, сягнувши показника від 1,043 до 1,09 млн одиниць залежно від методики підрахунку (CAAM звітувала про 1,043 млн; CPCA на основі митних даних — про 1,09 млн) . Це означає зростання приблизно на 57–88% у річному вимірі, причому лише пасажирських авто було експортовано 923 000 штук — плюс 88% .
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Китайські автовиробники в липні 2026 побили рекорд експорту: понад 1 млн авто другий місяць поспіль"?
Китай експортував понад 1 млн автомобілів у липні 2026 — другий місяць поспіль; експорт електромобілів (NEV) зріс на 147% до 553 000 одиниць і вперше перевищив половину всього вивезення.
What are the key points to validate first?
Китай експортував понад 1 млн автомобілів у липні 2026 — другий місяць поспіль; експорт електромобілів (NEV) зріс на 147% до 553 000 одиниць і вперше перевищив половину всього вивезення. Продажі авто на внутрішньому ринку впали на 21,1% у липні, що стало 10 м місяцем спаду поспіль.
Кумулятивний ефект вражає. За січень–липень експорт сягнув приблизно 6,4 млн автомобілів — на 54% більше, ніж торік. Фактично Китай вивіз за сім місяців стільки ж машин, скільки за весь 2023 рік . За поточними темпами річний експорт у 2026 році може досягти 10 млн автомобілів — порівняно з менш ніж 600 000 у 2019 році .
Колапс внутрішнього ринку як рушій експорту
Рекордний експорт — це не ознака здоров'я галузі, а реакція на кризу. Продажі на внутрішньому ринку впали на 21,1% у липні до 1,47 млн одиниць, що стало 10-м місяцем спаду поспіль. За перше півріччя 2026 року продажі пасажирських авто в Китаї скоротилися на 20,2%, і CPCA переглянула свій прогноз на весь рік до 14% падіння — замість очікуваної раніше стабільності .
Причини — структурні, а не циклічні: зростання цін на пальне, скорочення державних субсидій, слабка споживча довіра, уповільнення економіки та демографічні проблеми. У підсумку 41% усіх автомобілів, вироблених у Китаї в липні, було експортовано — тобто майже половина продукції заводів пішла на зовнішні ринки . Експорт став для галузі «головним стабілізатором обсягів», рятівним колом, яке дозволяє завантажити потужності, що внутрішній ринок уже не може поглинути .
Електромобілі — головний драйвер
Експорт нових енергетичних автомобілів (NEV) був головним рушієм, зростаючи на 145–148% у річному вимірі — до 553 000 одиниць лише в липні . Вперше NEV становлять більше половини всього експорту, а в червні 2026 року експорт електромобілів уперше перевищив експорт машин з бензиновими двигунами . Загалом продажі NEV (включно з внутрішніми та експортними) досягли 1,56 млн одиниць у липні, що становить 60,4% усіх продажів нових авто — історичний максимум .
Тиск на глобальну морську логістику
Китайський експортний бум перевантажує світову логістику. Глобальний флот спеціалізованих автовозів (Ro-Ro) не справляється. Незважаючи на розширення флоту приблизно на 40%, потужності заброньовані на роки вперед, а відстані рейсів зросли — через кризу в Червоному морі та довші маршрути судна довше залишаються в дорозі .
Логістичні аналітики називають це «структурною зміною», яка впливає на ставки фрахту автовозів, замовлення нових суден, маршрути контейнерних ліній, портову інфраструктуру та інвестиції в закордонні склади . За прогнозами, до 2 млн автомобілів у 2026 році доведеться перевозити контейнеровозами — це рекорд, адже потік переливається з переповнених автовозів у контейнерні перевезення . Компанія Veson Nautical називає використання контейнеровозів для авто «структурною особливістю торгівлі», а не тимчасовим рішенням .
Переформатування глобальних автомобільних ринків
Китай уже обігнав Японію як найбільший у світі експортер автомобілів, і дані 2026 року лише збільшують цей розрив: експорт Китаю за перше півріччя (5,1 млн) перевищив імовірний річний показник Японії . Китайські NEV заполоняють Європу, Латинську Америку, Близький Схід, Африку та Океанію, витісняючи традиційних виробників у ціночутливих сегментах і загрожуючи частці ринку усталених брендів навіть у їхніх домашніх регіонах .
Хоча іноземні автовиробники, які працюють у Китаї (наприклад, Tesla, спільні підприємства Volkswagen), також беруть участь у цій експортній хвилі, дедалі більшу частку даних забезпечують власне китайські бренди (BYD, SAIC, Chery, Geely), які агресивно будують закордонні дистрибуційні мережі .
Ця експортно-орієнтована модель створює зростаючі тарифні та торговельно-політичні ризики: ЄС уже запровадив антисубсидійні мита на китайські електромобілі наприкінці 2024 року, й інші ринки можуть наслідувати цей приклад, оскільки китайські автомобілі захоплюють двозначну частку ринку в ключових регіонах .
bloomberg.comChina's Car Exports Boom as Domestic Sales Slump ...
globaltimes.cnChina’s auto exports top 1 million for second straight month in July, NEV shipments surge 145.5% amid strong global demand
global.chinadaily.com.cnChina's auto exports top 1m for second straight month
topchinacar.comChina Just Exported a Year's Worth of Cars in Seven Months | TopChinaCar
reuters.comChinese car sales are booming almost everywhere - just not at home