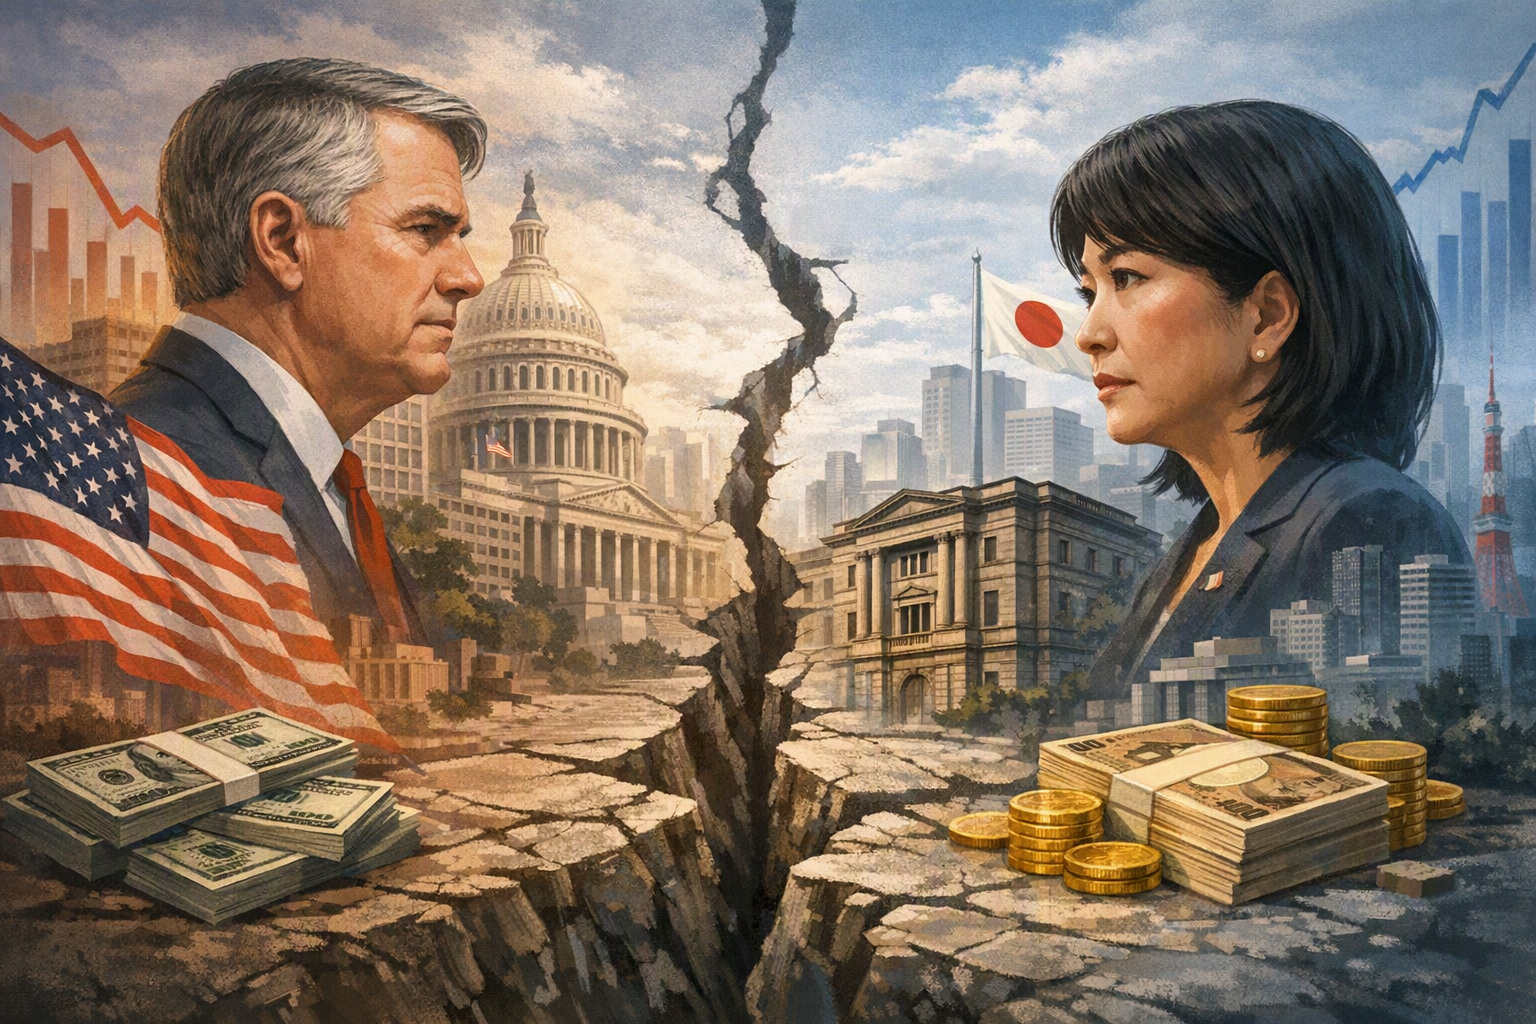
Бессент vs. Такаїчі: політичний розкол, який може зруйнувати спільний японсько-американський порятунок єни
Фундаментальна незгода щодо монетарної політики Банку Японії між міністром фінансів США Скоттом Бессентом і прем'єр міністеркою Японії Санае Такаїчі загрожує підірвати успіх їхньої історичної спільної інтервенції з ку... Японія, можливо, продала цінних паперів на суму до 59 млрд доларів для підтримки єни, тоді як Мі...
ОпублікувавВідредаговано за допомогою DeepSeek-V4-FlashЗображення створено за допомогою GPT Image 1.5
Фундаментальна незгода щодо монетарної політики Банку Японії між міністром фінансів США Скоттом Бессентом і прем'єр міністеркою Японії Санае Такаїчі загрожує підірвати успіх їхньої історичної спільної інтервенції з ку...
Японія, можливо, продала цінних паперів на суму до 59 млрд доларів для підтримки єни, тоді як Міністерство фінансів США проводило перевірки курсів і навіть подало сигнал, коли на фото було зафіксовано рукописний списо...
Незважаючи на рідкісний прояв єдності, ринки тепер сумніваються, чи можна буде повторити спільні дії в майбутньому, і вся увага прикута до потенційного підвищення ставки Банком Японії на засіданні у вересні 2026 року.
What is causing the rift between U.SA growing policy rift between Treasury Secretary Bessent and Prime Minister Takaichi threatens the success of their historic joint yen intervention.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What is causing the rift between U.S. Treasury Secretary Scott Bessent and Japanese Prime Minister Sanae Takaichi over Bank of Japan monetar. Article summary: Here is the full picture based on the latest reporting.. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake numbers, clickbait thumbnails, icons, and tiny thumbnail layouts. Make it useful as an illustrative visual, not as factual evidence.
openai.com
31 липня 2026 року Сполучені Штати та Японія зробили те, чого не робили 15 років: вони спільно втрутилися на валютний ринок, щоб викупити єну та зупинити її падіння до чотиридесятирічних мінімумів. Операція була масштабною — лише Японія, за оцінками, продала цінних паперів на суму до 59 млрд доларів . Казначейство США явно координувало свої дії, зокрема проводило перевірки курсів через Федеральний резервний банк Нью-Йорка . Однак, навіть коли Вашингтон і Токіо виступили пліч-о-пліч на ринку, глибокий політичний розкол між міністром фінансів Скоттом Бессентом і прем'єр-міністеркою Санае Такаїчі загрожує перетворити цей порятунок на тимчасове рішення, а не на довгострокову стратегію .
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Бессент vs. Такаїчі: політичний розкол, який може зруйнувати спільний японсько-американський порятунок єни"?
Фундаментальна незгода щодо монетарної політики Банку Японії між міністром фінансів США Скоттом Бессентом і прем'єр міністеркою Японії Санае Такаїчі загрожує підірвати успіх їхньої історичної спільної інтервенції з ку...
What are the key points to validate first?
Фундаментальна незгода щодо монетарної політики Банку Японії між міністром фінансів США Скоттом Бессентом і прем'єр міністеркою Японії Санае Такаїчі загрожує підірвати успіх їхньої історичної спільної інтервенції з ку... Японія, можливо, продала цінних паперів на суму до 59 млрд доларів для підтримки єни, тоді як Міністерство фінансів США проводило перевірки курсів і навіть подало сигнал, коли на фото було зафіксовано рукописний списо...
What should I do next in practice?
Незважаючи на рідкісний прояв єдності, ринки тепер сумніваються, чи можна буде повторити спільні дії в майбутньому, і вся увага прикута до потенційного підвищення ставки Банком Японії на засіданні у вересні 2026 року.
Протягом останнього року міністр фінансів Скотт Бессент був активним прихильником жорсткішої монетарної політики в Японії. Він публічно заявляв, що ера "Абеноміки" — довготривалої японської програми наднизьких процентних ставок та агресивного монетарного стимулювання — закінчилася, і настав "час Такаїчіноміки" . В інтерв'ю CNBC та NHK Бессент закликав до "розумної монетарної політики" та "ринкових змін", щоб виправити слабкість єни, стверджуючи, що валютна інтервенція сама по собі не може вирішити проблему, спричинену структурною політикою . Він заявив NHK, що вірить: голова Банку Японії Кадзуо Уеда "зробить те, що найкраще" для економіки Японії. Ринки сприйняли цю заяву як негласне схвалення підвищення ставки у вересні .
Прем'єр-міністерка Такаїчі, однак, чинить опір цьому тиску. Вона надає перевагу більш поступовому підходу, ставлячи на перше місце крихке внутрішнє відновлення Японії та прагнучи уникнути шоку для ринку облігацій. Банк Японії на своєму засіданні 30-31 липня залишив облікову ставку на рівні 1,0%, і лише один член правління, Хадзіме Таката, проголосував за негайне підвищення до 1,25% . Прихильники Такаїчі побоюються, що агресивне посилення політики задушить економічне зростання, збільшить і без того величезні витрати Японії на обслуговування боргу, і що публічні підказки Бессента є небажаним втручанням у монетарний суверенітет Японії .
Ця незгода підриває спільний порятунок критичним чином: інтервенція 31 липня була покликана вразити валютних спекулянтів, але розкол між Бессентом і Такаїчі надсилає ринкам заплутаний сигнал. Вашингтон і Токіо єдині в бажанні купувати єну сьогодні, але фундаментально розходяться в поглядах на базову політику, яка визначає довгострокову вартість єни. Ринки інтерпретують цю напругу як ознаку того, що майбутні спільні дії буде важче підтримувати, і що інтервенція є скоріше тимчасовим заходом, ніж надійним рішенням .
Деталі історичної спільної інтервенції
Скоординована акція розгорнулася в ніч з 30 на 31 липня за нью-йоркським часом. Головний валютний дипломат Японії Ацуші Мімура дав зелене світло на купівлю єни за долари, використовуючи гучний зв'язок з кількома співробітниками міністерства фінансів . Масштаби були величезними:
Обсяг: Японія, можливо, продала цінних паперів на суму до $59 млрд для підтримки єни . Bloomberg оцінив операцію приблизно в $53 млрд.
Роль США: Міністерство фінансів США через Федеральний резервний банк Нью-Йорка повідомило банкам, що "може втрутитися", і провело "перевірки курсів" — запитуючи у банків котирування єни, що є передвісником фактичної інтервенції . Це був другий подібний випадок у 2026 році .
Блокнот Бессента: Фотографія Reuters, на якій Бессент зафіксований на засіданні кабінету міністрів, зафіксувала його список справ із рукописною нотаткою: "Купити японську єну". У записці, як повідомляється, була зазначена сума від 5 до 10 млрд доларів .
Офіційне підтвердження: Міністр фінансів Японії Сацукі Катаяма підтвердила 3 серпня, що Японія та Міністерство фінансів США спільно провели інтервенцію з купівлі єни 31 липня за східним часом США .
Історичне значення: Перша спільна американо-японська валютна інтервенція з 2011 року, коли була проведена скоординована акція після руйнівного землетрусу та цунамі . Деякі джерела описують її як першу спільну інтервенцію за 28 років з метою підтримки єни, оскільки акція 2011 року була спрямована на її ослаблення .
Наслідки: Єна зберегла позиції вище нещодавніх 40-річних мінімумів у наступні дні. Бессент заявив, що "не вагатиметься повторити" інтервенцію, і закликав "збільшити" обсяг резервної програми ФРС для іноземних центральних банків, FIMA Repo Facility .
Політичні чинники розколу
Акції 31 липня передували місяці тихої координації між Вашингтоном і Токіо . Заявлене обґрунтування підтримки США було стратегічним: стабільна єна є важливою для регіональної торгівлі та фінансової стабільності, а подальше ослаблення єни може спровокувати конкурентні девальвації по всій Азії .
Однак Такаїчі перебуває в складному становищі всередині країни. Вона має балансувати між тиском США та внутрішніми виборчими групами — експортерами, малим бізнесом і власниками облігацій — які побоюються вищих ставок. Її політична база включає фіскальних консерваторів, які з побоюванням ставляться до того, що незалежність Банку Японії буде скомпрометована зовнішнім тиском . Аналіз Reuters зазначив, що публічні заяви Бессента щодо монетарної політики Японії "фактично змусили" центральний банк підвищити процентну ставку на вересневому засіданні, що викликало питання про вплив Вашингтона на внутрішню політику .
Перспективи ринку
Розкол створив чіткі ринкові очікування: тепер Банк Японії буде змушений підвищити ставки, щоб виправдати інтервенцію.
Очікування підвищення ставки: Ринки зараз сильно очікують, що Банк Японії підвищить ставку на засіданні 17-18 вересня 2026 року. Джерело повідомило Reuters, що Банку Японії "може бути важко уникнути підвищення", і він, ймовірно, заздалегідь подасть відповідні сигнали .
Власні яструбині сигнали Банку Японії: Протокол липневого засідання вказав на цінові ризики, які виправдовують подальше підвищення ставок, навіть після підвищення до 31-річного максимуму в червні .
Питання сталості: Аналітики попереджають, що інтервенція без подальших політичних кроків історично не змінювала тренди єни. Розкол між Бессентом і Такаїчі підриває впевненість у тому, що спільна позиція втримається .
Фокус на G20: Ринки стежать за очікуваною зустріччю Бессента та Уеди на полях наступного саміту G20, щоб отримати подальші політичні сигнали .
Основні аргументи сторін
Дебати між Вашингтоном і Токіо зводяться до двох конкуруючих діагнозів проблеми Японії та правильного лікування:
Позиція Бессента / Міністерства фінансів США: Слабка єна має структурний характер і спричинена надм'якою монетарною політикою Японії. Інтервенція — це тимчасовий захід; лише підвищення ставок Банком Японії може стабільно зміцнити єну, приборкати імпортовану інфляцію та запобігти конкурентним девальваціям в Азії. США готові тимчасово підтримувати єну, але Токіо має дозволити Банку Японії посилити політику .
Позиція Такаїчі / японського уряду: Економічне відновлення Японії все ще крихке. Передчасне посилення політики ризикує спричинити рецесію та збільшити витрати на обслуговування боргу. Монетарна політика має залишатися поступовою та визначатися внутрішніми потребами, а не зовнішнім тиском. Інтервенція, а не підвищення ставок, є відповідним інструментом для боротьби зі спекулятивними надмірностями .
Конфлікт залишає порятунок єни в невизначеному становищі: обидва уряди згодні щодо тактичної необхідності купувати єну, але розходяться в стратегічному напрямку для економіки. Як зазначив один аналітик, спільна інтервенція була необхідним шоком, але без спільного політичного курсу довгострокове відновлення єни залишається під питанням.