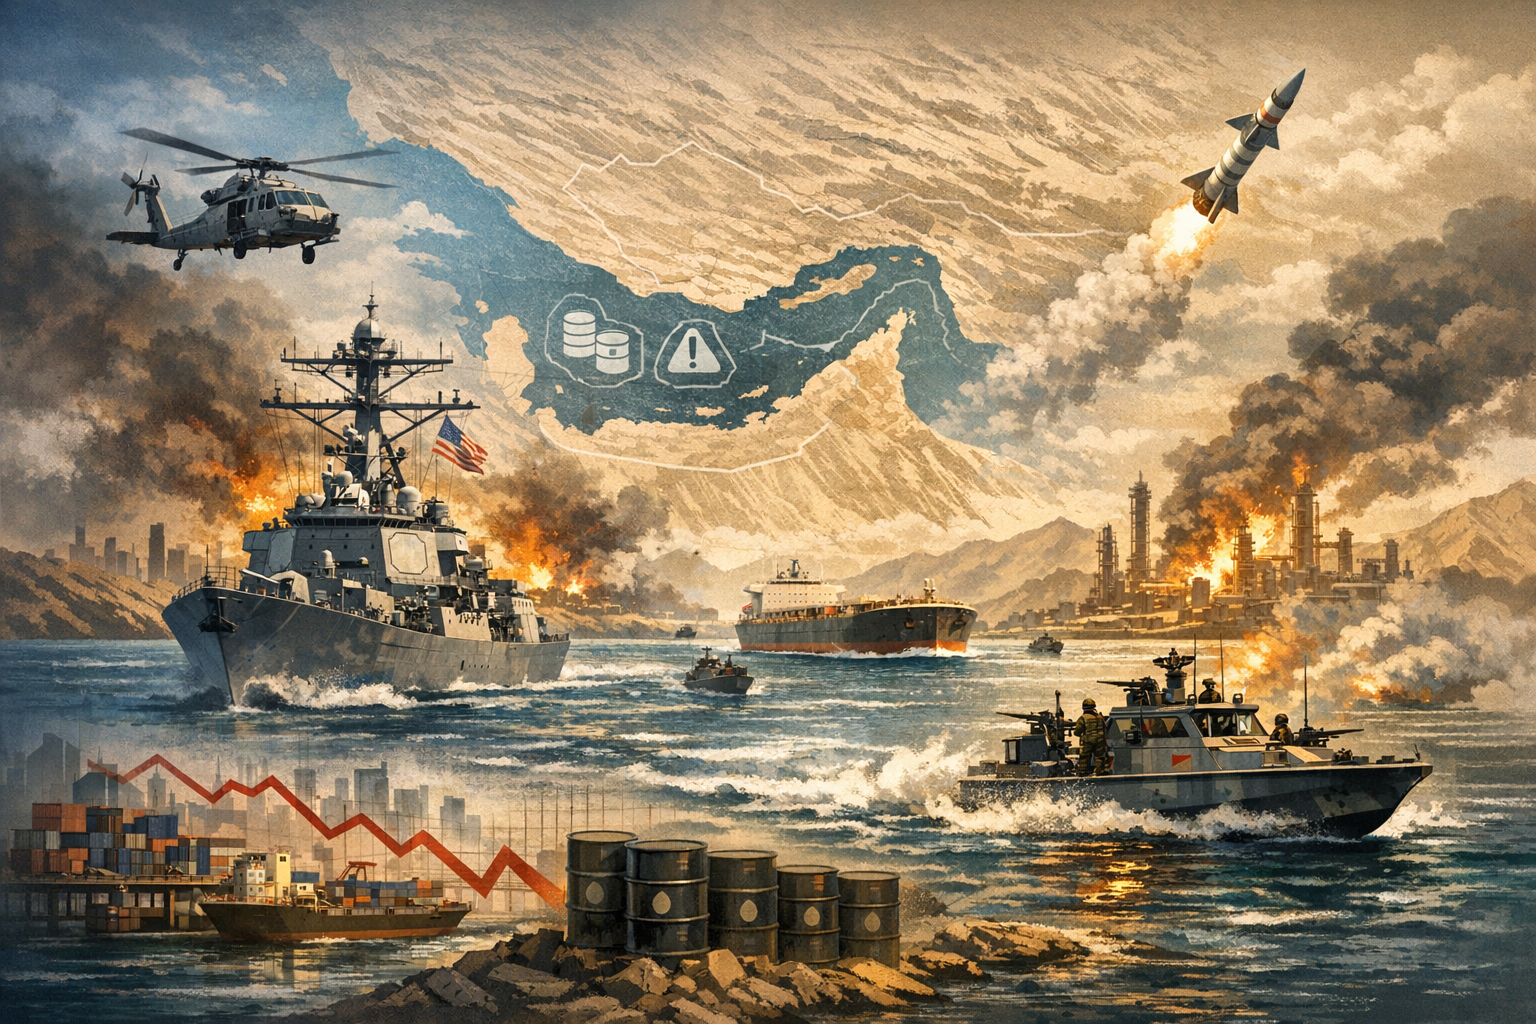
Криза Ормузької протоки у 2026 році: як майже повна зупинка нафтового маршруту змінила світове судноплавство та плани паливної безпеки
Після початку американсько ізраїльських ударів по Ірану 28 лютого 2026 року рух нафтових танкерів через Ормузьку протоку майже зупинився: на початку липня за одну добу пройшли лише два судна [1][3][6]. Більшість перевізників обирає маршрут навколо мису Доброї Надії, додаючи до рейсу приблизно 10–14 днів і збільшуючи...
ОпублікувавВідредаговано за допомогою DeepSeek-V4-FlashЗображення створено за допомогою GPT Image 1.5
Після початку американсько ізраїльських ударів по Ірану 28 лютого 2026 року рух нафтових танкерів через Ормузьку протоку майже зупинився: на початку липня за одну добу пройшли лише два судна [1][3][6].
Більшість перевізників обирає маршрут навколо мису Доброї Надії, додаючи до рейсу приблизно 10–14 днів і збільшуючи витрати на паливо, екіпаж, порти та фрахт [9].
Страхування воєнних ризиків для проходу протокою подорожчало з 0,125% до 7,5–10% вартості корпусу судна; для VLCC це може означати 2–10 млн доларів за один рейс [12][15].
Молдова спочатку запровадила 60 денний надзвичайний режим в енергетиці, а 28 липня перейшла до нового 30 денного режиму підвищеної готовності через дефіцит дизеля [5][6][8][11].
How has the US-Iran conflict that began on February 28, 2026, and the resulting restrictions on the Strait of Hormuz—normally a route for roThe Strait of Hormuz remains effectively closed to most commercial oil tankers since February 28, 2026, with vessels forced to reroute around South Africa's Cape of Good Hope, adding up to two weeks of travel time per voyage.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How has the US-Iran conflict that began on February 28, 2026, and the resulting restrictions on the Strait of Hormuz—normally a route for ro. Article summary: I need to search for a wide range of recent information about the US-Iran conflict starting Feb 28, 2026, Strait of Hormuz restrictions, and impacts across multiple countries and markets. Let me search. Topic tags: general, general web, user generated, news. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake numbers, c
openai.com
28 лютого 2026 року Сполучені Штати та Ізраїль завдали скоординованих авіаударів по Ірану — операції отримали назви Epic Fury та Roaring Lion. У відповідь Корпус вартових Ісламської революції (КВІР) попередив судноплавні компанії не заходити до Ормузької протоки .
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Криза Ормузької протоки у 2026 році: як майже повна зупинка нафтового маршруту змінила світове судноплавство та плани паливної безпеки"?
Після початку американсько ізраїльських ударів по Ірану 28 лютого 2026 року рух нафтових танкерів через Ормузьку протоку майже зупинився: на початку липня за одну добу пройшли лише два судна [1][3][6].
What are the key points to validate first?
Після початку американсько ізраїльських ударів по Ірану 28 лютого 2026 року рух нафтових танкерів через Ормузьку протоку майже зупинився: на початку липня за одну добу пройшли лише два судна [1][3][6]. Більшість перевізників обирає маршрут навколо мису Доброї Надії, додаючи до рейсу приблизно 10–14 днів і збільшуючи витрати на паливо, екіпаж, порти та фрахт [9].
What should I do next in practice?
Страхування воєнних ризиків для проходу протокою подорожчало з 0,125% до 7,5–10% вартості корпусу судна; для VLCC це може означати 2–10 млн доларів за один рейс [12][15].
Перевізники нафти, великі енергетичні компанії та трейдингові фірми майже одразу призупинили транспортування через протоку сирої нафти, нафтопродуктів і скрапленого природного газу . На початку липня рух нафтових танкерів опинився на рівні, який Reuters описав як «майже повну зупинку»: за одну добу протокою пройшли лише два танкери .
Це критично важливий маршрут для світової енергетики. У звичайних умовах через Ормузьку протоку проходить близько 20 млн барелів нафти на добу — приблизно п’ята частина світової пропозиції .
Обхід Африки: довше, дорожче, але безпечніше
Коли проходження протокою стало фактично неприйнятним для комерційного судноплавства, більшість суден почала прямувати навколо мису Доброї Надії на півдні Африки. Такий маршрут додає до кожного рейсу приблизно 10–14 днів.
Для перевізників це означає більше витрат на бункерне паливо, оплату роботи екіпажів, портові збори та оренду судна. Однак найбільшим шоком для ринку стало різке подорожчання страхування воєнних ризиків.
До початку кризи премія за таке страхування становила близько 0,125% вартості корпусу судна. До кінця липня 2026 року вона зросла до 7,5–10%. Для дуже великого нафтового танкера — VLCC — це означає від 2 до 10 млн доларів за один перехід.
Натомість обхідний маршрут через мис Доброї Надії додає приблизно 810–990 тис. доларів операційних витрат на рейс. Попри значну суму, для багатьох операторів він усе одно дешевший, ніж сплата страхової премії за прохід через небезпечну протоку .
Молдова: від надзвичайного режиму до дефіциту дизеля
Для Молдови, яка не має виходу до моря та значною мірою залежить від імпортного дизельного пального для аграрного сектору й транспорту, глобальний збій у постачанні швидко перетворився на внутрішній ризик.
4 березня 2026 року уряд оголосив 60-денний надзвичайний стан в енергетичному секторі, прямо пов’язавши його з конфліктом навколо Ірану, зростанням світових цін і регіональними ризиками постачання .
У межах цього режиму обмежили експорт пального зі стратегічного Міжнародного вільного порту Джурджулешть і запровадили обов’язкові мінімальні запаси .
28 липня 2026 року, коли дефіцит дизеля вже торкнувся окремих районів, Молдова посилила заходи та запровадила новий 30-денний режим підвищеної готовності. За даними уряду, комерційні запаси дизеля скоротилися з 17,6 доби покриття на кінець червня до 6,9 доби, а на 53 автозаправних станціях пальне закінчилося .
Прем’єр-міністр Василь Тофан заявив, що це запобіжний крок, а не привід для паніки. Водночас сам дефіцит був реальним і поширювався .
Окремо в травні парламент Молдови схвалив у першому читанні законопроєкт про створення надзвичайних запасів нафтопродуктів. Він передбачає накопичення бензину, дизеля, гасу, мазуту та скрапленого нафтового газу з орієнтиром щонайменше на 90 днів покриття.
Нова Зеландія: чотири рівні реагування без переходу до обмежень
27 березня 2026 року Нова Зеландія активувала Fuel Response Plan 2026 — чотирифазний план реагування на перебої з постачанням пального. Його модель частково нагадує систему рівнів, яку країна застосовувала під час пандемії COVID-19 .
План передбачає такі етапи:
Фаза 1 — спостереження. Ринок працює у звичайному режимі, держава відстежує запаси й поставки, координує дії з галуззю та регулярно інформує населення. Пальне доступне по всій країні, хоча світові події можуть підвищувати ціни.
Фаза 2 — підвищена увага. З’являються перші ознаки можливого короткострокового дефіциту; населенню та бізнесу рекомендують добровільно скорочувати споживання.
Фаза 3 — надзвичайна ситуація. Уряд може вивільнити резерви, збільшити імпорт і запровадити цільовий розподіл пального.
Фаза 4 — серйозний дефіцит. Можливі загальнонаціональні цілі зі скорочення споживання, контрольований доступ до пального та пріоритетне забезпечення критично важливих товарів і послуг.
Від моменту активації Нова Зеландія залишається на першій фазі. Уряд описує постачання як стабільне, а запаси — як достатні . Станом на квітень 2026 року країна мала запаси бензину на 56 днів, дизеля — на 45 днів, авіаційного пального — на 47 днів .
Водночас у травні уряд вирішив перенести підготовку системи пріоритетного забезпечення з третьої фази на четверту. Це було зроблено як запобіжний захід, а не як сигнал про негайне введення нормування .
Рішення про перехід між фазами ухвалює спеціальна міжвідомча група з питань паливної безпеки. Вона оцінює шість факторів: обмеження експорту з нафтопереробних заводів-постачальників, зміни національних запасів більш ніж на три доби, нездатність компаній виконувати майбутні замовлення, порушення мінімальних вимог до зберігання, зміни політики Австралії та директиви Міжнародного енергетичного агентства .
Глобальний наслідок: пошук альтернатив Атлантичного басейну
Криза одночасно оголила вразливість двох ключових морських вузлів: Ормузької протоки та Баб-ель-Мандебської протоки, яка вже була серйозно обмежена через кризу в Червоному морі. Залежність від кількох вузьких маршрутів створює ефект доміно: затримка в одному місці швидко збільшує витрати на перевезення в усьому ланцюгу постачання.
На цьому тлі посилюється переорієнтація на постачальників нафти й нафтопродуктів Атлантичного басейну — зокрема на узбережжя США в Мексиканській затоці, Західну Африку та Північне море. Паралельно зростає інтерес до альтернативних нафтопереробних центрів і диверсифікованих маршрутів .
Middle East Freight Report зазначає, що перенаправлення контейнеровозів і балкерів через мис Доброї Надії вже поширює по світу затори в портах, вищі витрати на паливо та нестабільність розкладів .
Що наразі не підтверджено джерелами
У доступному масиві матеріалів не знайдено достатніх прямих доказів щодо:
щоденного перегляду цін на пальне та вартості бензину в Пакистані;
конкретної динаміки цін на бензин в Україні;
заявленого зростання цін на бензин у Нігерії на 39,5% у першій половині року, впливу дерегуляції та скорочення запасів;
змін європейських котирувань газу TTF.
Загальна логіка ринку вказує на потенційний тиск у бік зростання через дорожчу нафту, фрахт і страхування. Але конкретні національні показники та котирування TTF не можна підтвердити на підставі отриманих джерел, тому їх не слід подавати як встановлені факти.
1news.co.nzNZ's fuel alert system - what you need to know