AnswersPublished14 sources
Китайські девелопери рятуються від кризи за допомогою чипів: нова гра на біржі
Кілька проблемних китайських девелоперів оголосили про інвестиції у напівпровідники, щоб скористатися державною підтримкою технологічного сектору — акції деяких з них злетіли на сотні відсотків. Перехід спрацював завдяки тому, що Пекін активно субсидує виробництво чипів, і такі заяви приваблюють роздрібних інвесторі...
ОпублікувавВідредаговано за допомогою GPT-5.5Зображення створено за допомогою GPT Image 2
Research answer
Key takeaways
- Кілька проблемних китайських девелоперів оголосили про інвестиції у напівпровідники, щоб скористатися державною підтримкою технологічного сектору — акції деяких з них злетіли на сотні відсотків.
- Перехід спрацював завдяки тому, що Пекін активно субсидує виробництво чипів, і такі заяви приваблюють роздрібних інвесторів на тематичному ринку A акцій.
- Аналітики попереджають: більшість девелоперів не мають ані досвіду, ані капіталу для напівпровідникового бізнесу — зростання акцій може ігнорувати їхні реальні борги та збитки.
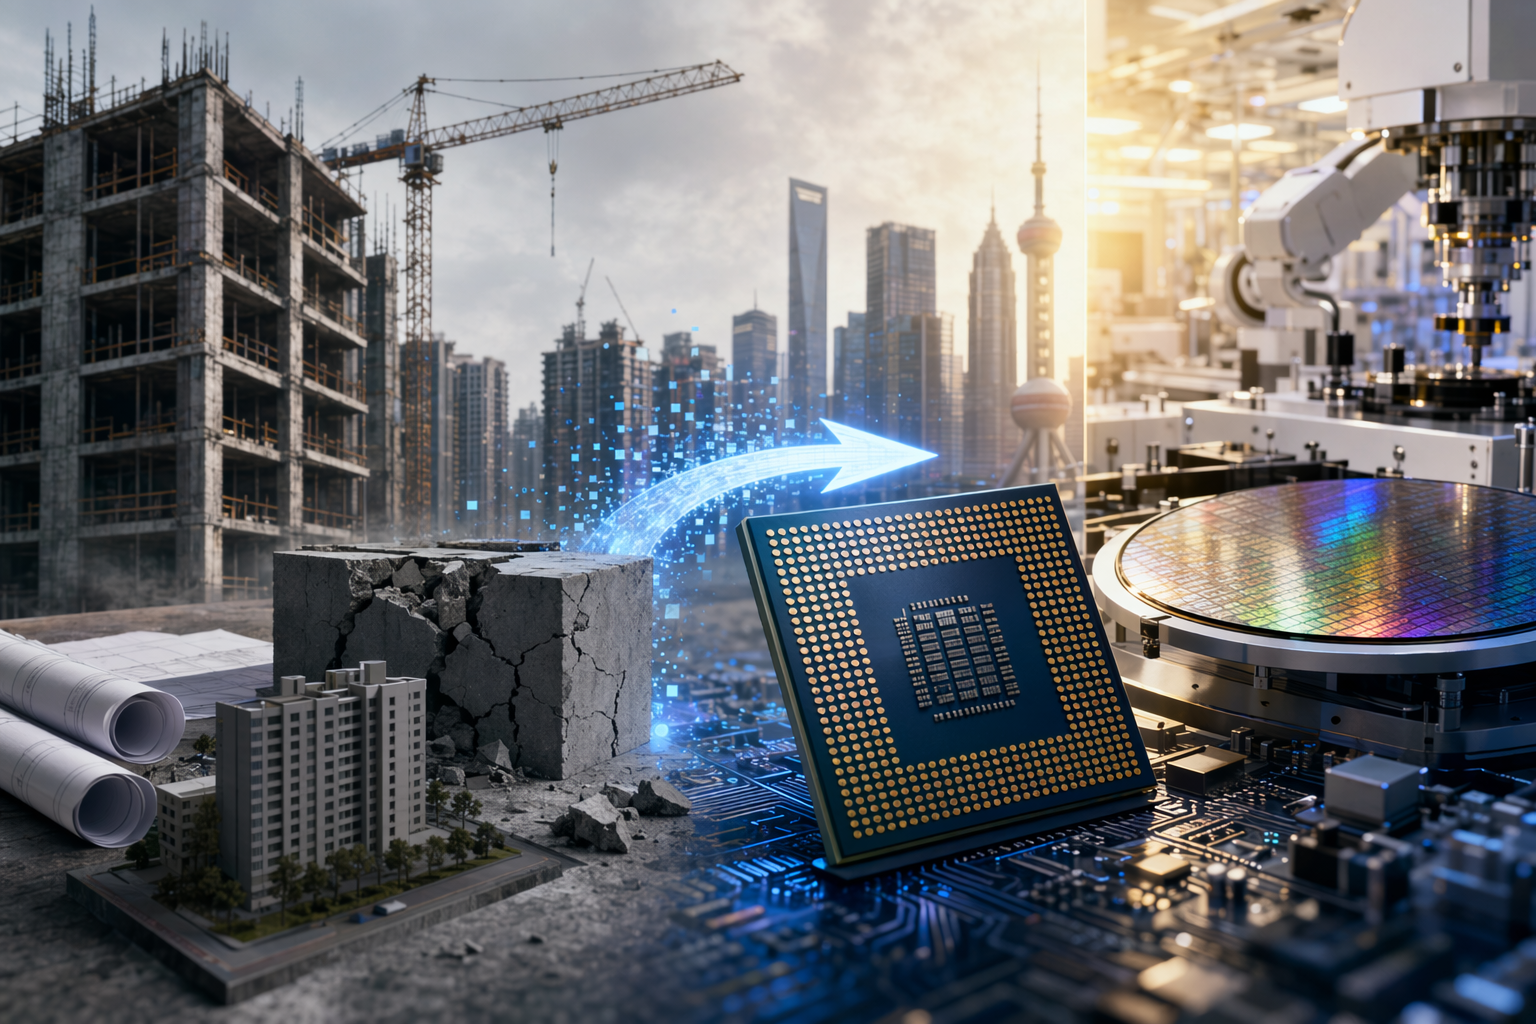
AI Prompt
openai.comCreate a landscape editorial hero image for this Studio Global article: How and why are struggling Chinese property developers diversifying into semiconductor (chipmaking) investments, how has this move affected. Article summary: Struggling Chinese property developers are diversifying into semiconductor investments mainly by buying chip-related assets or announcing moves into semiconductor production, hoping to rebrand themselves around a sector . Topic tags: general, government, general web, user generated, education. Reference image context from search candidates: Reference image 1: visual subject "# For China’s ailing developers, retail frenzy greets semiconductor side-hustles. Some of the nation’s struggling property developers have announced investments in the chipmaking s" source context "For China's ailing developers, retail frenzy greets semiconductor ..." Reference image 2: visu
Багаторічний спад на китайському ринку нерухомості змусив девелоперів шукати нові історії зростання. Однією з найпопулярніших стратегій стало раптове оголошення про інвестиції у виробництво напівпровідників або купівлю чипових активів. У Китаї такий крок майже миттєво підіймає ціну акцій і приваблює роздрібних інвесторів на ринку A-акцій.
Цей феномен яскраво демонструє, наскільки потужними в Китаї є політичні наративи та інвесторські настрої. Хоча сектор напівпровідників є стратегічно важливим і отримує потужну підтримку від Пекіна, аналітики попереджають: багато девелоперів використовують «чиповий ярлик» радше як ринковий сигнал, аніж як реальний план промислової трансформації.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
People also ask
What is the short answer to "Китайські девелопери рятуються від кризи за допомогою чипів: нова гра на біржі"?
Кілька проблемних китайських девелоперів оголосили про інвестиції у напівпровідники, щоб скористатися державною підтримкою технологічного сектору — акції деяких з них злетіли на сотні відсотків.
What are the key points to validate first?
Кілька проблемних китайських девелоперів оголосили про інвестиції у напівпровідники, щоб скористатися державною підтримкою технологічного сектору — акції деяких з них злетіли на сотні відсотків. Перехід спрацював завдяки тому, що Пекін активно субсидує виробництво чипів, і такі заяви приваблюють роздрібних інвесторів на тематичному ринку A акцій.
What should I do next in practice?
Аналітики попереджають: більшість девелоперів не мають ані досвіду, ані капіталу для напівпровідникового бізнесу — зростання акцій може ігнорувати їхні реальні борги та збитки.