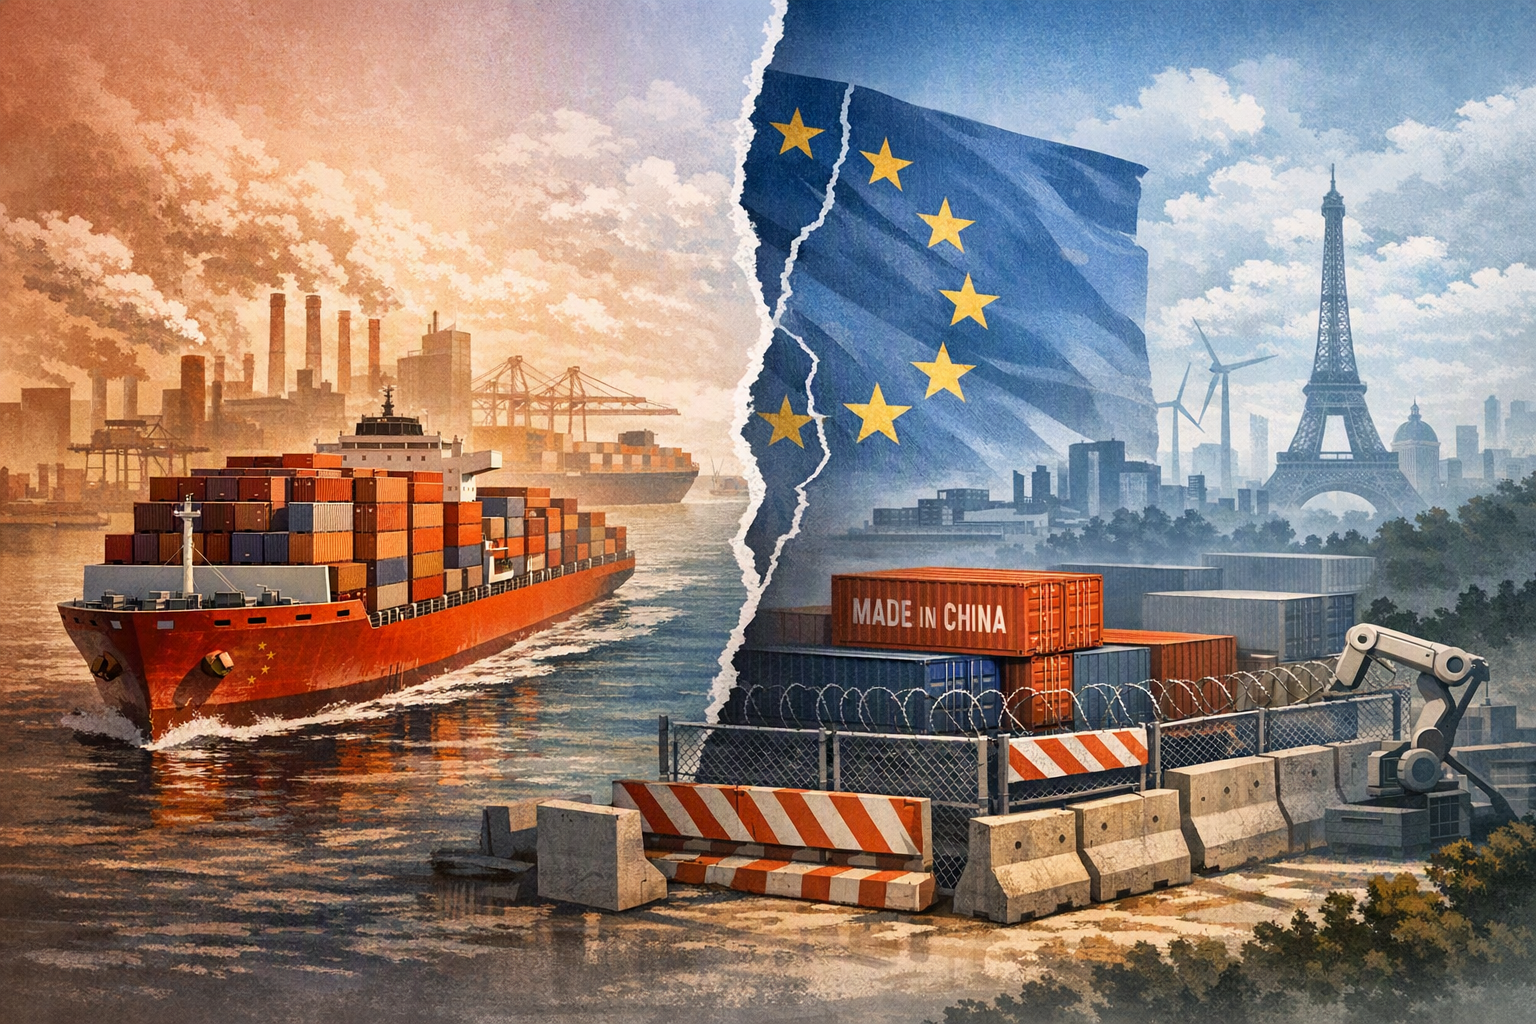
У 2025 році дефіцит торгівлі товарами між ЄС і Китаєм становив близько €360 млрд: імпорт зростав, а європейський експорт скорочувався.[20] Німеччина особливо вразлива, оскільки її промислова модель спирається на автомобілі, машинобудування, хімію та промислове обладнання — галузі, де Китай перетворюється з клієнта н...
ОпублікувавВідредаговано за допомогою GPT-5.6 LunaЗображення створено за допомогою GPT Image 1.5
У 2025 році дефіцит торгівлі товарами між ЄС і Китаєм становив близько €360 млрд: імпорт зростав, а європейський експорт скорочувався.[20]
Німеччина особливо вразлива, оскільки її промислова модель спирається на автомобілі, машинобудування, хімію та промислове обладнання — галузі, де Китай перетворюється з клієнта на конкурента.[49][56]
ЄС уже запровадив захисні заходи щодо китайських електромобілів і сталі, а також обмежив участь китайських постачальників у частині державних закупівель медичного обладнання.[33][36][38]
Тарифи самі по собі не розв’яжуть проблеми Європи: паралельно потрібні дешевша чиста енергія, швидші дозволи, інвестиції в інновації та глибші ринки капіталу.
How is the surge of Chinese exports—driven by factories producing more than China’s domestic economy can absorb and reflected in a record EUChina’s export surge is putting pressure on Europe’s industrial model and accelerating the EU’s shift toward de-risking.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How is the surge of Chinese exports—driven by factories producing more than China’s domestic economy can absorb and reflected in a record EU. Article summary: Europe is moving from a largely open-market posture toward “de-risking”: targeted protection against subsidised or restricted-access Chinese imports, combined with efforts to rebuild its own competitiveness. The core pro. Topic tags: general, general web, government, news, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermar
openai.com
Китайська промисловість створює для Європи новий виклик. Китайські виробники більше не змагаються з європейськими компаніями лише в сегменті дешевих товарів. Вони дедалі активніше виходять на ринки електромобілів, машинобудування, батарей, хімічної продукції та інших галузей, які лежать в основі європейської промислової економіки.
У відповідь Європейський Союз поступово відходить від моделі, за якої відкриті ринки вважалися безумовним благом. Натомість формується підхід «зниження ризиків»: торгівлю прагнуть зберігати там, де конкуренція є взаємною, але застосовувати точкові обмеження, якщо субсидії, бар’єри доступу до ринку чи стратегічні залежності створюють серйозні загрози.
Масштаб дисбалансу між ЄС і Китаєм
За даними Євростату, у 2025 році ЄС імпортував із Китаю товарів приблизно на €559,4 млрд, а експортував — на €199,6 млрд. Таким чином, дефіцит торгівлі товарами становив близько €359,8 млрд. Порівняно з 2024 роком імпорт зріс на 6,4%, тоді як експорт скоротився на 6,5%.
Останні дані Європейської комісії оцінюють дефіцит у €359,9 млрд — на 2,7% більше, ніж роком раніше, але менше за рекордні €397,3 млрд у 2022 році. Водночас у низці публікацій фігурує сума €360,6 млрд, або приблизно €1 млрд на день, а також зростання на 15% за рік. Ці показники не повністю узгоджуються з найновішим офіційним представленням даних, тому точний темп зростання слід трактувати обережно. Однак загальна тенденція очевидна: Європа значно більше купує товарів у Китаю, ніж продає йому, а розрив залишається історично великим.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "«Китайський шок» змінює торговельну стратегію ЄС"?
У 2025 році дефіцит торгівлі товарами між ЄС і Китаєм становив близько €360 млрд: імпорт зростав, а європейський експорт скорочувався.[20]
What are the key points to validate first?
У 2025 році дефіцит торгівлі товарами між ЄС і Китаєм становив близько €360 млрд: імпорт зростав, а європейський експорт скорочувався.[20] Німеччина особливо вразлива, оскільки її промислова модель спирається на автомобілі, машинобудування, хімію та промислове обладнання — галузі, де Китай перетворюється з клієнта на конкурента.[49][56]
What should I do next in practice?
ЄС уже запровадив захисні заходи щодо китайських електромобілів і сталі, а також обмежив участь китайських постачальників у частині державних закупівель медичного обладнання.[33][36][38]
Важливий не лише розмір дефіциту, а й структура торгівлі. Електричне обладнання, машини та механічні компоненти належать до найбільших товарних груп у торгівлі між ЄС і Китаєм. До Європи також надходять товари, пов’язані із зеленим і цифровим переходом: електромобілі, батареї, сонячні панелі та інші високотехнологічні компоненти.
Це створює складну дилему. Імпорт може здешевлювати товари для споживачів і знижувати витрати європейських компаній, які використовують китайські компоненти. Але тривалий потік субсидованої або незвично дешевої продукції може зменшувати прибутки європейських виробників, послаблювати стимули до інвестицій і загрожувати мережам постачальників, на яких тримається промисловість.
Чому говорять про «другий китайський шок»
Перший «китайський шок» зазвичай пов’язували з перенесенням виробництва дешевих промислових товарів до глобальних ланцюгів постачання. Нинішня ситуація принципово відрізняється: китайські компанії піднімаються дедалі вище в ланцюжку доданої вартості.
Слабший внутрішній попит у Китаї поєднується зі значними промисловими потужностями. На думку аналітиків, це підштовхує китайських виробників спрямовувати більше продукції на зовнішні ринки, посилює ціновий тиск у Європі та водночас зменшує попит Китаю на європейське промислове обладнання.
Найбільш уразливими є:
автомобільна промисловість та електромобілі;
промислове машинобудування і верстатобудування;
електротехніка, автоматизація та робототехніка;
батареї й технології чистої енергетики;
хімічна промисловість;
інші сегменти передового виробництва.
Для європейських компаній загроза не обмежується втратою продажів. Нижчі ціни можуть зменшити віддачу від заводів і дослідницьких програм, створених під час переходу до електрифікації та декарбонізації. Якщо виробництво буде закрито, Європа ризикує втратити спеціалізованих постачальників, інженерні компетенції, дослідницькі потужності та кваліфіковані робочі місця.
Тому дискусія вже вийшла за межі самого торговельного дефіциту. Йдеться про промислову стійкість і економічну безпеку.
Чому Німеччина опинилася на передньому краї
Німеччина — найвиразніший приклад європейської вразливості. Виробництво та експорт відіграють у її економічній моделі особливо велику роль. Автомобілі, машини, хімічна продукція та промислове обладнання довгий час були не лише німецькою спеціалізацією, а й товарами, які активно купував Китай.
Тепер відносини змінюються. Китайські компанії стають дедалі сильнішими конкурентами в автомобільній, машинобудівній та хімічній галузях — а не просто клієнтами чи партнерами для недорогого виробництва. Німеччина опинилася під тиском одразу на трьох напрямках: у самому Китаї, на ринках третіх країн і дедалі більше — на європейському ринку.
Погіршення видно зі статистики. У першій половині 2026 року німецький експорт до Китаю скоротився більш ніж на 12% у річному вимірі — до трохи менш як €37 млрд. Китай, який ще 2021 року був другим за значенням ринком збуту для Німеччини, опустився на дев’яте місце, свідчать попередні дані, на які посилається Reuters.
Особливо складний перехід переживають Volkswagen та інші німецькі автовиробники. Китайські компанії зміцнили позиції в електромобілях, батареях і програмному забезпеченні, тоді як європейські виробники змушені одночасно фінансувати перехід від двигунів внутрішнього згоряння до нової технологічної платформи.
Отже, китайська конкуренція більше не ґрунтується лише на нижчій ціні. Вона дедалі частіше спирається на технології, швидкість розробки продуктів і вертикально інтегровані ланцюги постачання.
Водночас не кожен прояв промислового спаду в Німеччині можна пояснити Китаєм. Європейські компанії також стикаються з високою вартістю енергії, повільним отриманням дозволів, фрагментованими ринками капіталу, нестачею кадрів і нерівномірним упровадженням цифрових технологій. Китайська конкуренція радше оголює ці слабкі місця, ніж створює їх із нуля.
Які заходи ЄС уже запровадив
Євросоюз не створив єдину всеохопну «китайську політику». Натомість він поступово зібрав набір торговельних інструментів, які застосовуються окремо до конкретних товарів і секторів.
Електромобілі
ЄС запровадив додаткові компенсаційні мита на акумуляторні електромобілі, вироблені в Китаї, після розслідування щодо субсидування. Вони стягуються понад стандартне мито ЄС на автомобілі й мають компенсувати перевагу, отриману завдяки субсидіям, а не повністю заборонити імпорт китайських електромобілів. На кінець 2025 року окремі ставки сягали 35,3%.
Сталь
Для сталі ЄС застосовує захисні заходи, зокрема тарифні квоти, а також проводить антидемпінгові та антисубсидійні розслідування. На кінець 2025 року в Євросоюзі діяли 172 антидемпінгові та антисубсидійні заходи щодо торговельних партнерів; трохи більш як три чверті з них були спрямовані проти китайських компаній, повідомляє Reuters.
Ці інструменти покликані відрізняти звичайну конкуренцію від імпорту, який завдає шкоди через демпінг, субсидії або раптовий сплеск поставок. Проблема в тому, що галузевий і товарний підхід часто виявляється повільнішим за промисловий тиск, на який він має реагувати.
Медичне обладнання
У червні 2025 року Європейська комісія вперше застосувала Міжнародний інструмент закупівель (International Procurement Instrument), щоб обмежити доступ китайських операторів і медичних виробів китайського походження до державних закупівель у ЄС. Обмеження стосуються тендерів вартістю від €5 млн і діють протягом п’яти років.
Це не звичайне імпортне мито. Логіка заходу — взаємність: європейська сторона заявила про реакцію на висновок, що постачальники з ЄС не мали порівнянного доступу до китайського ринку державних закупівель.
Наступний крок: швидші та ширші повноваження
Європейські політики обговорюють, чи не є чинна система надто повільною та вузькою для виклику, який має структурний характер. Серед запропонованих ідей — можливість швидше запроваджувати тимчасові мита, квоти або захисні заходи, якщо різке зростання імпорту загрожує серйозною шкодою галузі.
Також обговорюються жорсткіші вимоги щодо європейського вмісту в державних закупівлях і програмах підтримки чистих технологій, посилений контроль за іноземними субсидіями, інвестиціями та стратегічними ланцюгами постачання.
Деякі політики орієнтуються на інструмент, подібний до американської процедури Section 301. Його перевага — швидкість: ширші повноваження дозволили б ЄС реагувати на системні практики без запуску окремого тривалого розслідування щодо кожного товару.
Але перешкод чимало. Країни-члени ЄС мають різні комерційні інтереси, європейські компанії залишаються залежними від Китаю як від ринку та постачальника, а жорсткіші обмеження можуть спричинити відповідь Пекіна. До того ж новий інструмент мав би відповідати праву ЄС і міжнародним торговельним зобов’язанням.
Тому найімовірніший напрямок — не негайний перехід до тотального протекціонізму, а більш умовна відкритість: доступ до ринку там, де конкуренція є взаємною, і захисні дії там, де субсидії, залежності або бар’єри доступу мають істотне значення.
Субсидії чи слабкість Європи: дві сторони суперечки
Головне питання полягає в тому, чим переважно пояснюється експортна сила Китаю — несправедливою державною підтримкою чи реальною промисловою конкурентоспроможністю.
Європейські уряди вказують на пільгове фінансування, доступ до землі та енергії, податкові умови, державні закупівлі й пов’язані з державою ланцюги постачання. На їхню думку, така підтримка може підтримувати надлишкові потужності та давати змогу експортувати товари за цінами, з якими європейські компанії, що працюють за ринковими витратами, не здатні конкурувати.
Китайська сторона відповідає, що її компанії перемагають завдяки масштабу, інноваціям, інтегрованим мережам постачальників і швидшому виконанню замовлень. З цієї перспективи європейські обмеження є протекціонізмом, покликаним захистити повільніших гравців.
Частково правими можуть бути обидві сторони. Субсидії здатні спотворювати ціни та рішення про виробничі потужності, але європейські компанії водночас потерпають від власних високих витрат і регуляторних затримок.
Ризики для Європи виглядають так:
недостатня реакція може призвести до зникнення виробничих потужностей і промислових компетенцій;
надмірні обмеження здатні підвищити ціни, сповільнити зелений перехід і спровокувати відповідні заходи;
протекціонізм без інвестицій може законсервувати дорогу європейську промисловість, але не повернути їй довгострокову конкурентоспроможність.
Тому найсильніша відповідь має поєднувати точковий торговельний захист із дешевшою чистою енергією, швидшим погодженням проєктів, глибшими ринками капіталу, потужнішим фінансуванням інновацій і попитом на європейські чисті технології.
Чому CBAM спричинив окремий дипломатичний конфлікт
Механізм вуглецевого коригування імпорту ЄС (CBAM) перейшов у остаточну фазу в січні 2026 року. Він охоплює імпорт продукції з високими викидами, зокрема заліза, сталі, алюмінію, цементу, добрив, водню та електроенергії. Імпортери мають враховувати вбудовані викиди та купувати відповідні сертифікати.
Логіка ЄС — запобігти «витоку вуглецю». Якщо європейські виробники сплачують вуглецеву ціну, а імпортна продукція — ні, виробництво може переміститися за кордон або імпорт отримає штучну цінову перевагу. CBAM має наблизити вуглецеві витрати імпорту до тих, які несуть виробники в ЄС.
Країни BRICS оцінюють цей механізм інакше. На зустрічі міністрів довкілля в Нью-Делі в серпні 2026 року вони назвали заходи на кшталт CBAM «односторонніми, каральними, дискримінаційними та протекціоністськими». Країни групи також пов’язали критику з вимогами збільшити фінансування адаптації до зміни клімату.
Це не просто суперечка про терміни. Механізм, який формально базується на рівні викидів, може нерівномірно впливати на експортерів із більш вуглецевим виробництвом, слабшими системами обліку викидів або гіршим доступом до фінансування декарбонізації. Для країн, що розвиваються, виникає побоювання, що кліматичне регулювання перетворюється на умову доступу до ринку, яку встановлюють багатші держави.
Складний шлях Європи
Європа намагається одночасно досягти чотирьох цілей, які суперечать одна одній: захистити промислові потужності, зберегти переваги відкритої торгівлі, підтримати переконливу кліматичну політику та не допустити ширшої конфронтації з Китаєм, країнами BRICS і США.
Найстійкішою відповіддю навряд чи стане або безумовна відкритість, або безсистемні тарифи. ЄС потрібні обґрунтовані торговельні заходи там, де викривлення конкуренції доведено, — і водночас внутрішня стратегія, яка зробить європейське виробництво продуктивнішим, інноваційнішим і доступнішим за ціною.
Китайський експортний наступ показав ціну старих європейських припущень. Питання тепер не в тому, чи має ЄС залишатися відкритим. Питання в тому, чи зможе він зберігати відкритість, не дозволяючи стратегічним промисловим компетенціям зникнути, і водночас захищати їх так, щоб не втратити конкуренцію та інвестиції, необхідні для відновлення.