Ель-Ніньйо 2026–2027: Азію може накрити хвиля продовольчої інфляції
Посилення Ель Ніньйо, найімовірніше, спричинить регіональні стрибки цін на продукти й падіння доходів фермерів, а не глобальний дефіцит зерна. Індонезія стежить за постачанням рису, чилі та цибулі шалоту: очікується, що Ель Ніньйо посилюватиметься до жовтня 2026 року, а сухі умови можуть зберігатися до початку 2027 го.
ОпублікувавВідредаговано за допомогою GPT-5.6 LunaЗображення створено за допомогою GPT Image 1.5
Посилення Ель Ніньйо, найімовірніше, спричинить регіональні стрибки цін на продукти й падіння доходів фермерів, а не глобальний дефіцит зерна.
Індонезія стежить за постачанням рису, чилі та цибулі шалоту: очікується, що Ель Ніньйо посилюватиметься до жовтня 2026 року, а сухі умови можуть зберігатися до початку 2027 го.
У липні 2026 року продовольча інфляція в Індії становила 5,52%, а загальна інфляція в сільській місцевості — 4,84%.
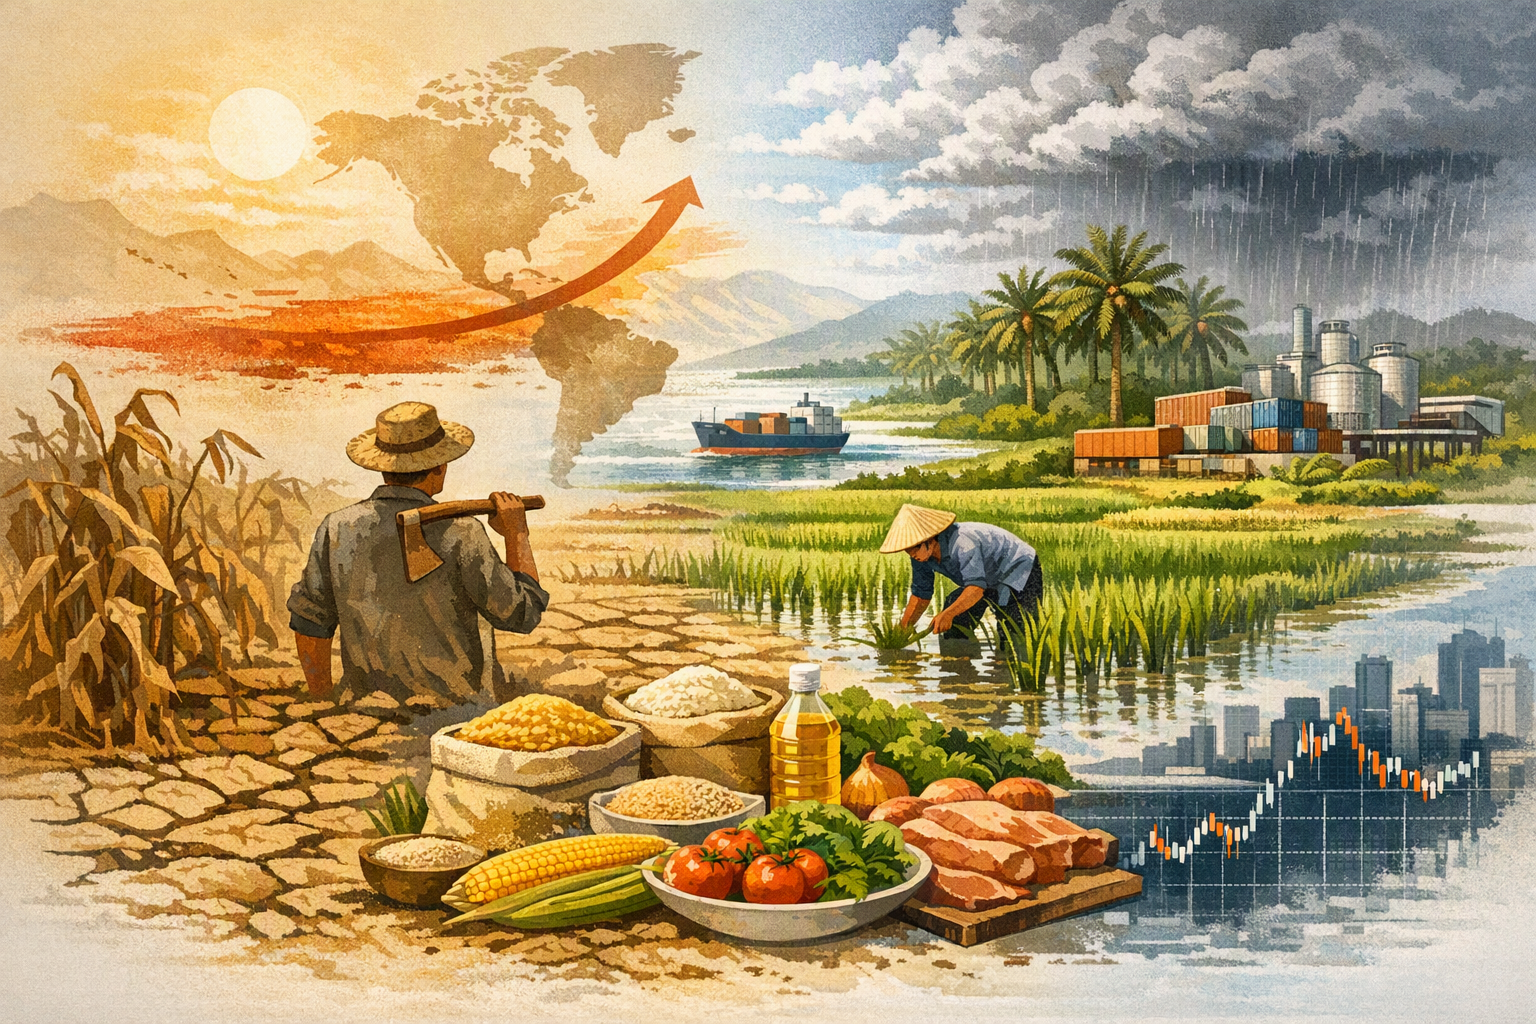
How is the strengthening El Niño expected to affect food supplies, crop production, food inflation, palm-oil markets, and economic growth acEditorial illustration of how a stronger El Niño could affect crops, food prices and palm-oil markets across Asia.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How is the strengthening El Niño expected to affect food supplies, crop production, food inflation, palm-oil markets, and economic growth ac. Article summary: A stronger El Niño raises the probability of a regional food-price and farm-income shock through 2027, rather than guaranteeing a worldwide physical-food shortage. The greatest near-term exposure is rain-fed agriculture . Topic tags: general, news, general web, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with
openai.com
Посилення Ель-Ніньйо у 2026 році дедалі більше виглядає як регіональний ризик для продовольства та інфляції, а не як доказ неминучого глобального дефіциту їжі. Найбільший тиск припаде на сільське господарство, залежне від дощів, і на швидкопсувні культури в Південній та Південно-Східній Азії. Пальмова олія створює окремий, повільніший ризик: посуха може вдарити по врожайності плантацій із помітною затримкою.
Індонезія: першими під ударом можуть опинитися рис і свіжі продукти
Банк Індонезії попередив, що посилення Ель-Ніньйо здатне порушити постачання продовольства й додати тиску на інфляцію. Серед продуктів, за якими стежать особливо уважно, — рис, чилі та цибуля-шалот. Уразливість цих культур різна: рис критично залежить від стабільного доступу до води, тоді як ціни на чилі та цибулю-шалот можуть швидко реагувати на спеку й перебої з опадами.
Індонезійське метеорологічне агентство прогнозує, що в низці регіонів сезон посухи буде сухішим і довшим за звичайний, а умови Ель-Ніньйо можуть зберігатися до початку 2027 року. Позитивна фаза диполя Індійського океану (IOD) здатна посилити дефіцит опадів у частині країни.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Ель-Ніньйо 2026–2027: Азію може накрити хвиля продовольчої інфляції"?
Посилення Ель Ніньйо, найімовірніше, спричинить регіональні стрибки цін на продукти й падіння доходів фермерів, а не глобальний дефіцит зерна.
What are the key points to validate first?
Посилення Ель Ніньйо, найімовірніше, спричинить регіональні стрибки цін на продукти й падіння доходів фермерів, а не глобальний дефіцит зерна. Індонезія стежить за постачанням рису, чилі та цибулі шалоту: очікується, що Ель Ніньйо посилюватиметься до жовтня 2026 року, а сухі умови можуть зберігатися до початку 2027 го.
What should I do next in practice?
У липні 2026 року продовольча інфляція в Індії становила 5,52%, а загальна інфляція в сільській місцевості — 4,84%.
Цей прогноз не означає неминучого масштабного неврожаю. Влада просуває ранні посіви, ремонт зрошувальної інфраструктури, використання водяних насосів і короткостиглих сортів, щоб захистити виробництво. Індонезія також заявляє, що наразі не планує імпортувати рис у 2026 році. Водночас ефективність цих заходів залежатиме від доступу до води на місцях і часу фактичного випадання опадів.
Індія та Південна Азія: головний канал ризику — мусон
Для Індії основний шлях впливу проходить через мусон. Опади нижчі за норму та вищі температури загрожують богарним посівам сезону кхаріф — зокрема рису й кукурудзі. Це може відтермінувати сівбу, знизити врожайність і послабити доходи фермерів. Сезонний прогноз Всесвітньої метеорологічної організації вказує на підвищену ймовірність опадів нижче норми над Індійським субконтинентом, тоді як інші регіональні прогнози передбачають вищі за середні температури на значній частині Південної та Південно-Східної Азії.
Індія входить у цей ризиковий період уже з підвищеними цінами на продукти. За офіційними даними за липень 2026 року, продовольча інфляція становила 5,52%, тоді як загальна інфляція в сільській місцевості — 4,84%, а в містах — 3,96%. Новий слабкий урожай може вдарити і по купівельній спроможності домогосподарств, і по рішеннях Резервного банку Індії: тиск з боку продовольчих цін ускладнює підтримку економічного зростання без ризику ширшого прискорення інфляції.
Як погодний шок перетворюється на економічний
Механізм поширення проблеми доволі прямий:
Менша кількість опадів і вищі температури скорочують або відтерміновують виробництво врожаю.
Місцева пропозиція зменшується, особливо щодо овочів та інших швидкопсувних продуктів.
Ціни на їжу зростають, а реальні доходи домогосподарств знижуються.
Споживачі скорочують необов’язкові витрати, а уряди стикаються з тиском щодо фінансування продовольчої допомоги або розпродажу резервів.
Фермери та харчові компанії несуть вищі витрати на зрошення, пальне, добрива й транспортування.
Отже, Ель-Ніньйо може одночасно спричинити шок пропозиції та шок витрат. Дефіцит добрив і дороге пальне ускладнюють спроби фермерів компенсувати несприятливу погоду, а торговельні обмеження чи падіння курсів місцевих валют можуть додатково підняти внутрішні ціни навіть за достатніх світових запасів. Повідомлення про стан врожаїв уже пов’язувалися з перебоями у постачанні добрив і пального.
Найімовірніший наслідок для вразливих економік — уповільнення зростання, а не автоматична глобальна рецесія. Найсильніше постраждають сільські домогосподарства, країни-імпортери продовольства та споживачі, які витрачають значну частину доходів на базові продукти.
Пальмова олія: відкладений ризик для 2027–2028 років
На ринок пальмової олії одночасно впливають два чинники: зростання попиту з боку Індонезії через державну політику та відкладений ефект посухи на врожайність олійних пальм.
Індонезійська програма B50 — вимога використовувати біодизель із 50% пальмової сировини — набула чинності в липні 2026 року. За прогнозом, вона збільшить внутрішнє споживання пальмової олії на 11% — до 25,3 млн метричних тонн — і скоротить обсяг, доступний для експорту, до 23,1 млн тонн у сезоні 2026/2027 років. Якщо більша частина врожаю Індонезії спрямовуватиметься на виробництво пального, міжнародним покупцям залишатиметься менше олії, що створюватиме тиск на ринки харчових жирів.
Погодні наслідки можуть проявитися не одразу. Малайзійська компанія SD Guthrie очікує, що Ель-Ніньйо позначиться на виробництві пальмової олії у 2027 і 2028 роках. Водночас більша частина виробництва 2026 року, ймовірно, залишиться майже незмінною, оскільки реакція плантацій на посуху має часовий лаг у 12–16 місяців. Для продовольчого планування це важливо: ціни можуть реагувати на очікування ще до того, як плантації покажуть повний фізичний спад урожаю.
Поєднання попиту з боку B50 та посухи вже посилило побоювання щодо скорочення запасів пальмової олії. В одному з ринкових прогнозів зазначалося, що світові запаси можуть впасти до дев’ятирічного мінімуму в сезоні 2026/2027 років. Споживачі в країнах, залежних від імпорту, можуть відчути це через подорожчання кулінарної олії та інших товарів, у виробництві яких використовують рослинні жири.
Чому великі запаси зерна можуть запобігти глобальному дефіциту
Запаси зерна, близькі до рекордних, і державні резерви здатні пом’якшити ситуацію на міжнародному ринку. Повідомлялося, що запаси пшениці та рису в Індії перевищують стратегічні резерви, створюючи потенційний буфер проти різких стрибків цін.
Однак запаси — це не те саме, що доступна за ціною їжа. Вони допомагають лише тоді, коли уряди випускають зерно на ринок, імпорт може дістатися дефіцитних регіонів, транспорт працює, а торговельна політика не блокує постачання. Експортні обмеження, панічні закупівлі, ослаблення валют і нерівномірний розподіл здатні перетворити достатні світові запаси на локальний дефіцит.
Тому найреалістичніший сценарій — не єдина глобальна криза, а мозаїка проблем: гострий дефіцит або недоступні ціни в районах, постраждалих від посухи, та в бідних країнах-імпортерах, тоді як в інших місцях пропозиція залишатиметься достатньою.
Ризик продовольчої небезпеки буде нерівномірним
Найменше можливостей пережити подорожчання мають бідні домогосподарства, дрібні фермери без зрошення, громади, що постраждали від конфліктів, і країни, залежні від імпорту продовольства. Зменшити шкоду можуть системи раннього попередження, завчасні грошові виплати або продовольча допомога, доступ до насіння й добрив, підтримка зрошення та збереження відкритої торгівлі.
Оцінка, згідно з якою до кінця 2027 року ще 49 млн людей можуть опинитися в умовах гострої продовольчої небезпеки, не має незалежного підтвердження в доступних тут матеріалах. Тому її слід розглядати як неперевірений сценарій, а не як підтверджений прогноз.
Підсумок на 2026–2027 роки
Найпереконливіші дані вказують на чотири взаємопов’язані наслідки:
Вищі та нестабільніші ціни на рис, овочі та харчові олії на вразливих ринках.
Менші або відкладені врожаї там, де сільське господарство залежить від дощів і має обмежений доступ до води.
Напруженіший ринок пальмової олії, причому найбільший вплив на виробництво, найімовірніше, припаде на 2027–2028 роки.
Повільніше зростання та зниження реальних доходів у вразливих економіках, оскільки продукти забиратимуть більшу частину бюджетів домогосподарств.
Світовий дефіцит зерна виглядає менш імовірним, ніж локальні перебої з постачанням і кризи доступності їжі. Ризик суттєво зросте, якщо затяжна посуха одночасно збігатиметься з перебоями у постачанні добрив і дизельного пального, експортними обмеженнями або запізнілими гуманітарними заходами.
rri.co.idGovt Prepares for 2026 El Niño, Rice Becomes Main Concern