Як протистояння навколо Ормузької протоки впливає на нафту, золото та енергетичні перспективи Індії
Головний ефект кризи — геополітична премія та надбавка за ризик перебоїв із постачанням: 17 серпня Brent торгувався близько 88,55 долара за барель, а золото — поблизу 4 370 доларів за унцію. Переговори зайшли в глухий кут: Іран пов’язує повне відкриття протоки зі зняттям санкцій, компенсаціями та зміною військової п...
ОпублікувавВідредаговано за допомогою GPT-5.6 LunaЗображення створено за допомогою GPT Image 1.5
Головний ефект кризи — геополітична премія та надбавка за ризик перебоїв із постачанням: 17 серпня Brent торгувався близько 88,55 долара за барель, а золото — поблизу 4 370 доларів за унцію.
Переговори зайшли в глухий кут: Іран пов’язує повне відкриття протоки зі зняттям санкцій, компенсаціями та зміною військової політики США, тоді як Дональд Трамп відкинув вимогу Тегерана про репарації.
Для Індії ризик проходить через дорожчі нафту й LNG, фрахт, страхування, курс валюти та імпортний рахунок; точний вплив на нафтопереробників і споживчу інфляцію джерела не оцінюють.
Нова ескалація може швидко підняти ціни на енергоносії, перевезення й золото, а достовірна угода про відновлення судноплавства — так само швидко послабити дефіцитну та геополітичну премії.
How has the unresolved 2026 Strait of Hormuz crisis—during which Iran bars U.SThe Hormuz standoff is keeping energy-supply and shipping risks at the center of market attention.
AI Prompt
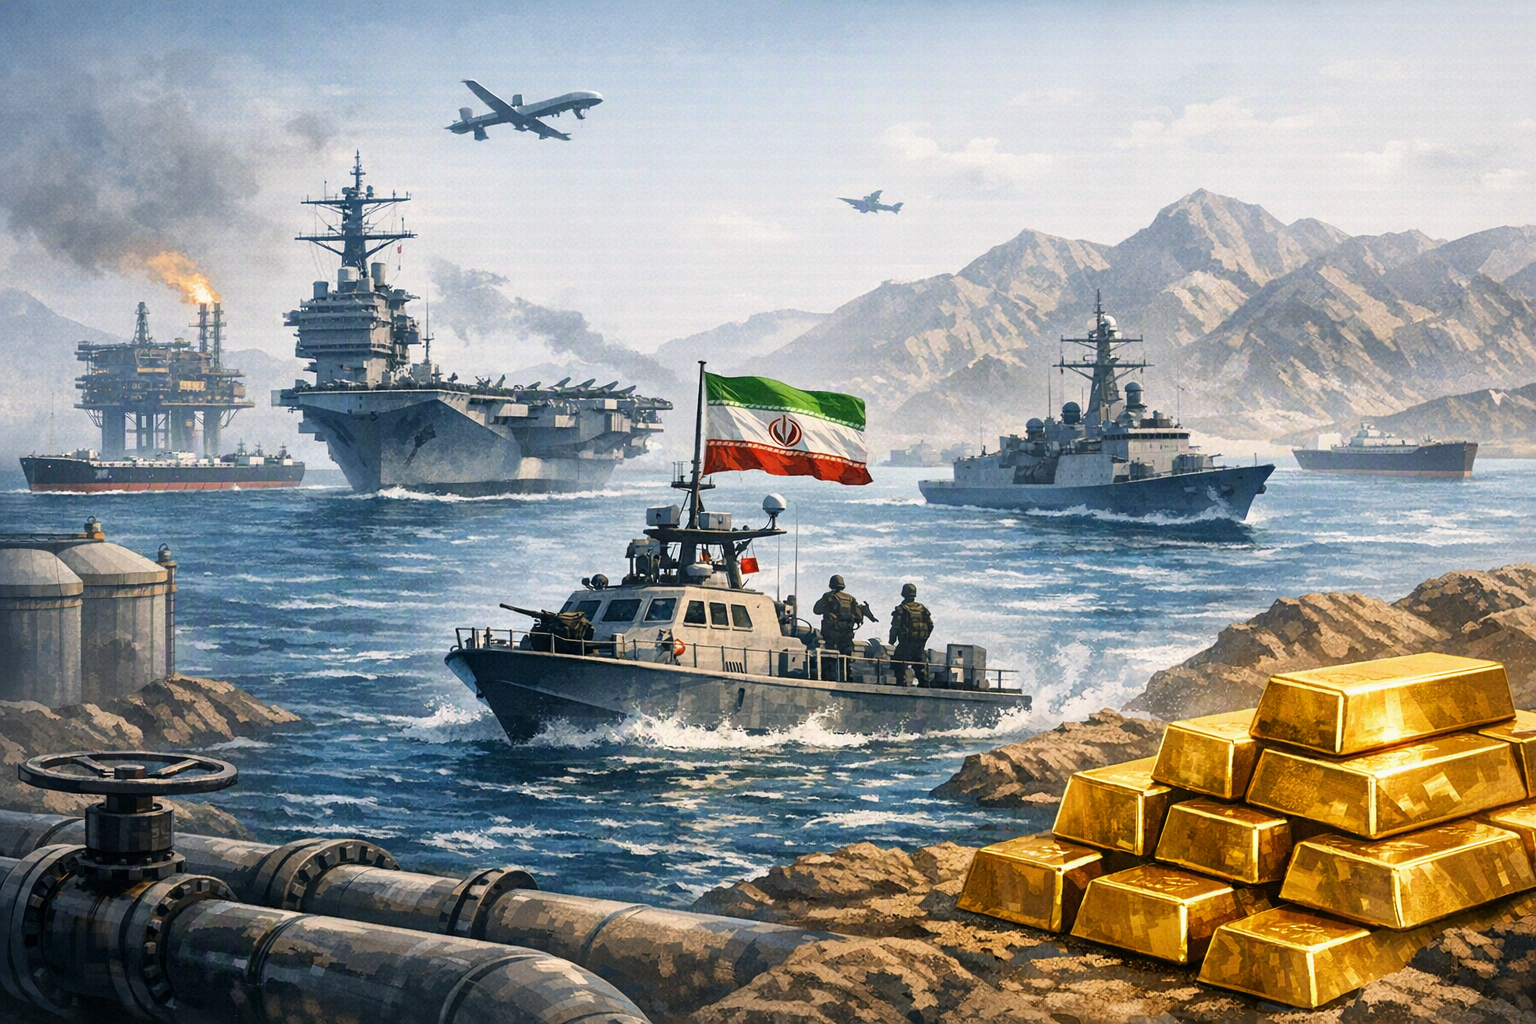
Create a landscape editorial hero image for this Studio Global article: How has the unresolved 2026 Strait of Hormuz crisis—during which Iran bars U.S. and Israeli military vessels, demands the withdrawal of U.S.. Article summary: The crisis has chiefly added a supply-disruption and transport-risk premium to energy markets, while supporting gold through safe-haven demand. But the available reporting does not substantiate all of the precise August . Topic tags: general, news, general web. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake numbers
openai.com
Невизначеність навколо Ормузької протоки впливає на ринки не стільки одним підтвердженим ціновим стрибком, скільки постійним питанням: чи зможуть танкери з нафтою та скрапленим природним газом безпечно й нормально проходити через протоку. Нафта зберігає геополітичну премію, золото підтримує попит на захисні активи, а Індія особливо вразлива до подорожчання енергії, номінованої в доларах.
Що було підтверджено 17 серпня
Reuters повідомив, що на початку торгів 17 серпня ціни на нафту майже не змінилися: рух танкерів через протоку сповільнився, а ознак мирної угоди між США та Іраном не було. Пізніший ринковий звіт наводив ціну Brent на рівні 88,55 долара за барель, а WTI — 82,26 долара.
Ці значення не варто називати точними цінами відкриття для всіх ринків. Доступні матеріали не підтверджують офіційну ціну відкриття золота 17 серпня. Окреме котирування ф’ючерсів показувало 4 395,20 долара о 19:50 за центральноамериканським часом, за попереднього закриття на рівні 4 380,40 долара. Але це вечірнє котирування, а не показник початку торгів.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Як протистояння навколо Ормузької протоки впливає на нафту, золото та енергетичні перспективи Індії"?
Головний ефект кризи — геополітична премія та надбавка за ризик перебоїв із постачанням: 17 серпня Brent торгувався близько 88,55 долара за барель, а золото — поблизу 4 370 доларів за унцію.
What are the key points to validate first?
Головний ефект кризи — геополітична премія та надбавка за ризик перебоїв із постачанням: 17 серпня Brent торгувався близько 88,55 долара за барель, а золото — поблизу 4 370 доларів за унцію. Переговори зайшли в глухий кут: Іран пов’язує повне відкриття протоки зі зняттям санкцій, компенсаціями та зміною військової політики США, тоді як Дональд Трамп відкинув вимогу Тегерана про репарації.
What should I do next in practice?
Для Індії ризик проходить через дорожчі нафту й LNG, фрахт, страхування, курс валюти та імпортний рахунок; точний вплив на нафтопереробників і споживчу інфляцію джерела не оцінюють.
Для порівняння: підтверджений орієнтир COMEX за 14 серпня становив 4 380,40 долара за розрахунковою ціною та 4 322,10 долара на відкритті. Різниця важлива: внутрішньоденні й відкладені котирування ф’ючерсів не можна ототожнювати з офіційною ціною відкриття.
Нафта й судноплавство: премія закладає ризик перебоїв
14 серпня Brent завершив торги на рівні 88,52 долара за барель, додавши 1,45 долара, або 1,67% за день. Раніше того тижня обидва ключові нафтові еталони зросли більш ніж на 5%, оскільки надії на домовленість слабшали.
Ринок оцінює не лише обсяг нафти, який фізично затримується в конкретний момент. У цінах також відображаються ризики триваліших обходів, вищих страхових і фрахтових витрат, затримок суден, меншої доступності вантажів та ширшого регіонального конфлікту. Повідомлення про падіння кількості проходів через Ормузьку протоку посилили побоювання, що з Перської затоки виходить менше нафти, ніж припускали деякі оцінки США.
За даними NPR, пропозиції Ірану передбачали обмеження для суден, пов’язаних зі США та Ізраїлем, збори з іншого комерційного транспорту та штрафи за порушення. Водночас ішлося про план, який розглядав парламент, а не про повністю запроваджений постійний режим. Саме ця невизначеність ускладнює рішення операторів суден, трейдерів і страховиків.
Золото підтримують одразу кілька чинників
Під час геополітичної напруженості золото отримує підтримку як ліквідний актив, який інвестори сприймають як сховище вартості. Протистояння навколо Ормузької протоки поєднує ризик військової ескалації з можливим енергетичним шоком, що підтримує попит на дорогоцінний метал. Водночас ринок стежить за процентними ставками та курсом долара.
Світова рада із золота повідомила, що ціна LBMA Gold Price PM на тижні, який завершився 7 серпня, закрилася на рівні 4 336 доларів за унцію після тижневого зростання на 7,7%. Інший звіт зазначав, що жовтневі ф’ючерси на золото на індійській біржі MCX зросли в п’ятницю на 0,73%, а за тиждень золото додало 0,86%.
Ці дані слід сприймати як доступні підтверджені тижневі орієнтири, а не як доказ того, що весь рух золота був спричинений лише кризою в Ормузькій протоці. Важливими чинниками також були слабкі економічні показники США та зміна очікувань щодо політики Федеральної резервної системи.
LNG, танкери та індійські нафтопереробники
Суворе обмеження руху через Ормузьку протоку підвищило б невизначеність і вартість транспортування нафти та скрапленого природного газу з країн Перської затоки. Наслідки проявлялися б через меншу кількість доступних вантажів, перенаправлення суден, довші маршрути, фрахт, страхування та затримки. Водночас базові біржові ціни не обов’язково зростали б точно в такій самій пропорції, як вартість доставки енергоносіїв.
Джерела підтверджують уповільнення або зупинку руху танкерів і збереження побоювань щодо перебоїв у судноплавстві, але не містять надійних даних про зміну ціни природного газу 17 серпня, ставок для танкерів чи конкретні операційні рішення індійських нафтопереробних заводів.
Для Індії ключовим каналом ризику є імпортний рахунок. Дорожчі нафта й LNG можуть підвищити витрати на транспорт, електроенергію та добрива, а закупівлі енергії за долари — посилити тиск на національну валюту. Це правдоподібні канали впливу, однак надані матеріали не дають підстав для кількісної оцінки наслідків для індійських нафтопереробників або споживчої інфляції.
Чому дипломатія зайшла в глухий кут
Суперечка вийшла за межі технічних домовленостей про судноплавні маршрути. Іран заявив, що протока не буде повністю відкрита, доки Вашингтон не змінить свою політику та не погодиться на низку умов: припинення військових дій, послаблення санкцій, виведення американських сил, розмороження активів і компенсацію за воєнні збитки. Також повідомлялося, що Тегеран прагне обмежити проходження суден, пов’язаних зі США, Ізраїлем та іншими країнами, які він вважає ворожими.
Вашингтон зайняв протилежну позицію. Президент Дональд Трамп відкинув вимогу Ірану про репарації та заявив, що саме Іран має компенсувати загибель і поранення людей у війнах, атаках і протестах. Reuters назвав цей обмін заявами риторичною ескалацією, яка, ймовірно, ускладнює спроби відкрити водний шлях.
Іран також заперечував, що веде прямі переговори зі США, заявляючи, що обговорення управління протокою відбуваються за посередництва Оману. Це створює фундаментальний розрив — і щодо самого дипломатичного каналу, і щодо змісту можливої угоди. Домовленість за участю Оману або нові судноплавні маршрути самі по собі не розв’язали б ширших суперечностей між США та Іраном.
Що це означає для Федеральної резервної системи
Слабкі економічні дані зі США зазвичай зменшують аргументи на користь найближчого підвищення ставки, оскільки сигналізують про слабший попит. Водночас тривалий шок цін на нафту або газ може підняти загальну інфляцію, а згодом — і інфляційні очікування. У результаті американські регулятори опиняються перед складним вибором між ризиком уповільнення зростання та новим ціновим тиском.
В одному із серпневих звітів ринкові очікування підвищення ставки ФРС у вересні знизилися з 67% до 55%. Однак надані джерела не встановлюють, яку частину цього руху спричинила саме ситуація навколо Ормузької протоки. Вони також не підтверджують точне значення або час публікації протоколу засідання FOMC 19 серпня, згаданого в початковому запиті.
Практичний висновок — це складніший компроміс для монетарної політики, а не чіткий прогноз. Слабші дані можуть підтримувати зниження ставок, тоді як енергетична інфляція спонукатиме до обережності. Інвесторам не варто вважати будь-який із цих чинників вирішальним без новіших даних щодо інфляції, ринку праці та позиції ФРС.
Ціни можуть швидко розвернутися в будь-який бік
Ескалація — наприклад, нові атаки, жорсткіша блокада або істотніше падіння обсягів експорту — може підняти ціни на нафту, LNG і фрахт, посилити попит на золото та натиснути на ризикові активи. Швидкість реакції залежатиме від того, який обсяг фізичних поставок буде справді перервано і як довго трейдери очікуватимуть перебоїв.
Достовірна та дієва угода про відкриття протоки дала б протилежний ефект. Значна частина дефіцитної й геополітичної премії могла б швидко зникнути, потягнувши вниз ціни на нафту та фрахт і послабивши один із чинників підтримки золота. Це не усунуло б усіх ринкових ризиків, але змістило б короткостроковий баланс від страху дефіциту до нормалізації.
Для енергозалежних країн, таких як Індія, важлива не лише цифра Brent на екрані. Значення має сукупний ефект вартості нафти й LNG, доставки та страхування, руху валюти, маржі нафтопереробки й тривалості перебоїв. Наразі докази дають змогу зробити чіткий, але обережний висновок: криза підвищила невизначеність і премії за ризик, однак не виправдовує вигадування точних ринкових рухів, яких доступні джерела не підтверджують.
reuters.comOil climbs over $1 on tanker attacks, no progress on peace