Навіщо Саудівська Аравія та ОАЕ збільшують запаси нафти в Японії та Південній Кореї
Саудівська Аравія та ОАЕ, за повідомленнями, пропонують збільшити запаси нафти в японських резервуарах приблизно з 8 млн до 80 млн барелів для кожної країни; подібні переговори тривають і з Південною Кореєю. План спирається на вже чинні угоди Японії з ОАЕ та Saudi Aramco, а також на альтернативні трубопроводи й порт...
ОпублікувавВідредаговано за допомогою GPT-5.6 LunaЗображення створено за допомогою GPT Image 1.5
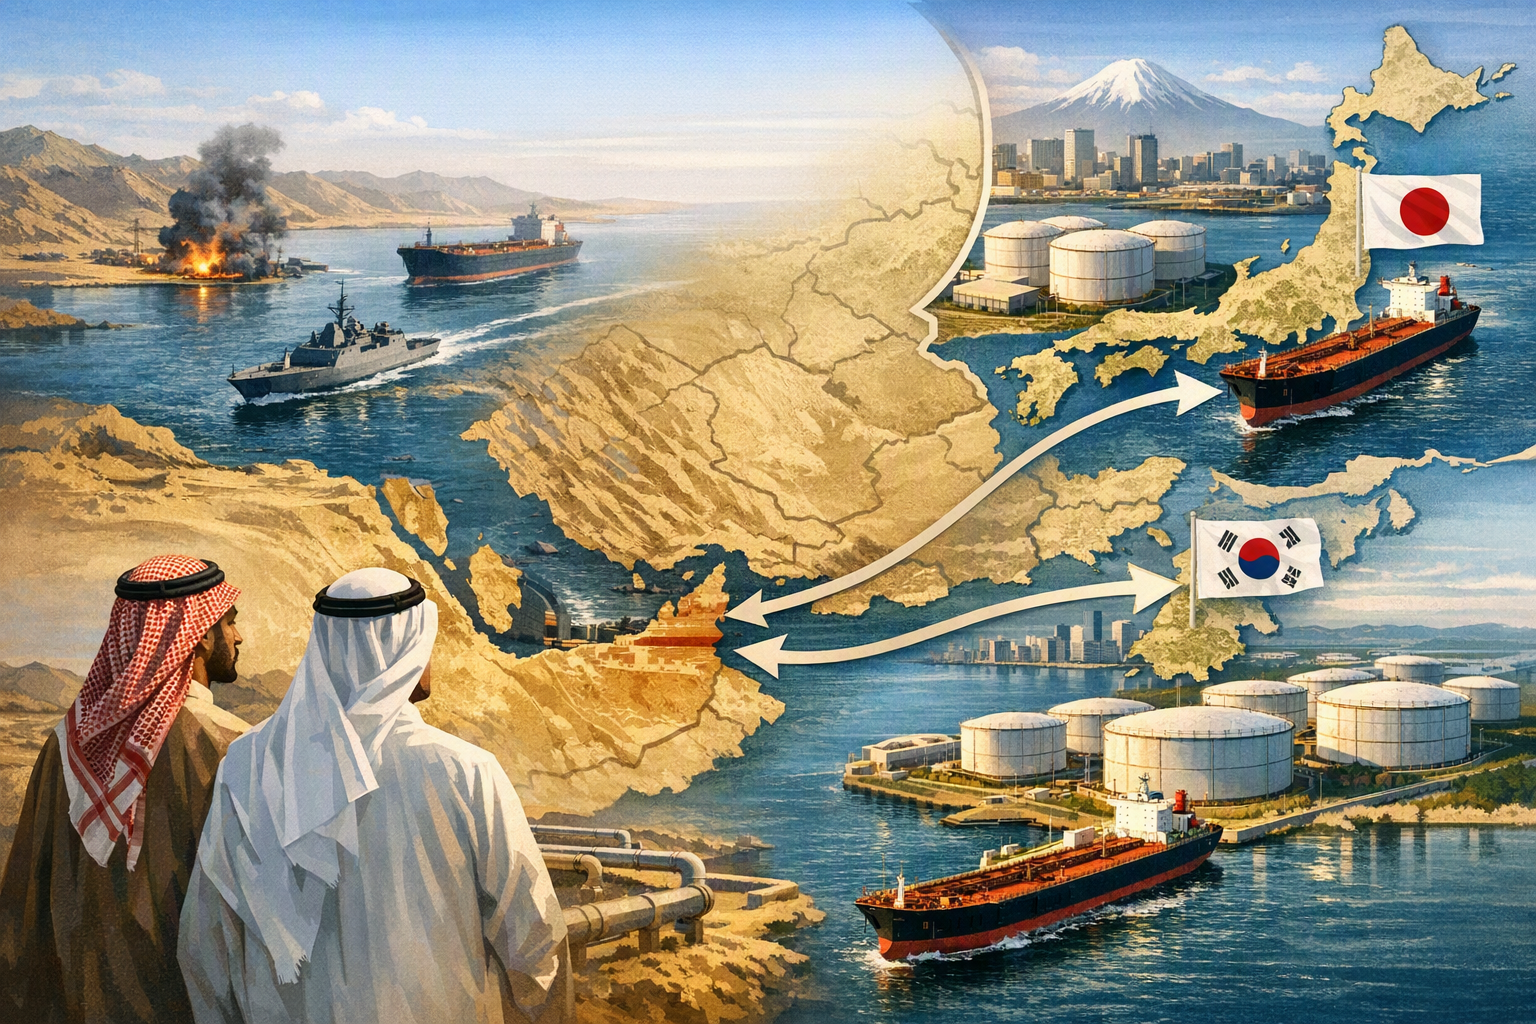
Саудівська Аравія та ОАЕ, за повідомленнями, пропонують збільшити запаси нафти в японських резервуарах приблизно з 8 млн до 80 млн барелів для кожної країни; подібні переговори тривають і з Південною Кореєю.
План спирається на вже чинні угоди Японії з ОАЕ та Saudi Aramco, а також на альтернативні трубопроводи й порти, які можуть частково обійти Ормузьку протоку.
Нові санкції США проти іранської нафтової мережі, зокрема китайського НПЗ Hengli та близько 40 судноплавних компаній і суден, можуть посилити попит на неіранську нафту, але водночас ускладнити логістику та платежі.
How are Saudi Arabia and the United Arab Emirates responding to the effective closure of the Strait of Hormuz amid the 2026 conflict with IrSaudi Arabia and the UAE are reportedly exploring larger crude stockpiles in East Asia as a hedge against prolonged disruption at Hormuz.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How are Saudi Arabia and the United Arab Emirates responding to the effective closure of the Strait of Hormuz amid the 2026 conflict with Ir. Article summary: Saudi Arabia and the UAE are seeking to turn Asian storage into a second layer of export security: placing more of their crude in Japan—and reportedly discussing similar arrangements with South Korea—so it can be deliver. Topic tags: general, news, general web, education, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, c
openai.com
Саудівська Аравія та Об’єднані Арабські Емірати, за даними джерел, прагнуть значно збільшити обсяги сирої нафти, що зберігаються в Японії. Йдеться про можливе розширення запасів приблизно з 8 млн барелів для кожної країни до обсягів, що у десять разів перевищують нинішні. Представники обох держав також обговорюють подібні домовленості з Південною Кореєю.
Логіка проста: зберігати нафту, придатну для продажу, за межами регіону конфлікту, щоб азійські покупці могли отримати її навіть у разі тривалих перебоїв із судноплавством у Перській затоці.
Водночас це не заміна Ормузькій протоці, а страховка. Такі запаси можуть виграти час під час кризи й допомогти зберегти усталені зв’язки між постачальниками та нафтопереробниками. Але обсяг захисту обмежуватимуть місткість резервуарів, портова інфраструктура, правила використання стратегічних запасів і безпека подальших маршрутів.
Чому зберігати нафту за кордоном важливо
Ормузька протока — один із головних енергетичних вузлів світу. У нормальних умовах через неї проходить близько п’ятої частини світових потоків нафти та скрапленого природного газу. Через конфлікт комерційне судноплавство фактично стало недоступним або надто дорогим для багатьох суден.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Навіщо Саудівська Аравія та ОАЕ збільшують запаси нафти в Японії та Південній Кореї"?
Саудівська Аравія та ОАЕ, за повідомленнями, пропонують збільшити запаси нафти в японських резервуарах приблизно з 8 млн до 80 млн барелів для кожної країни; подібні переговори тривають і з Південною Кореєю.
What are the key points to validate first?
Саудівська Аравія та ОАЕ, за повідомленнями, пропонують збільшити запаси нафти в японських резервуарах приблизно з 8 млн до 80 млн барелів для кожної країни; подібні переговори тривають і з Південною Кореєю. План спирається на вже чинні угоди Японії з ОАЕ та Saudi Aramco, а також на альтернативні трубопроводи й порти, які можуть частково обійти Ормузьку протоку.
What should I do next in practice?
Нові санкції США проти іранської нафтової мережі, зокрема китайського НПЗ Hengli та близько 40 судноплавних компаній і суден, можуть посилити попит на неіранську нафту, але водночас ускладнити логістику та платежі.
Японія особливо вразлива до таких перебоїв: близько 95% її нафтових поставок надходить із Близького Сходу, а приблизно 70% імпорту нафти зазвичай проходить через Ормузьку протоку. У березні Японія повідомляла про аварійні запаси, еквівалентні 254 дням споживання. До них входять державні, приватні та запаси, сформовані спільно з виробниками.
Закордонні резервуари створюють інший тип захисту. Якщо криза почнеться, японський або інший азійський покупець зможе отримати нафту, яка вже перебуває поблизу його нафтопереробних заводів, замість того щоб чекати на завантаження нового танкера в Перській затоці.
Для Саудівської Аравії та ОАЕ це також спосіб зберегти доступ до азійських клієнтів і мати частину експортної бази поза безпосередньою зоною конфлікту.
Південна Корея рухається в схожому напрямку. Сеул заявив, що домовився про 273 млн барелів нафти та 2,1 млн тонн нафтової сировини для нафтохімії — нафти — до кінця року, використовуючи маршрути поза Ормузькою протокою. Водночас країна обговорює обхідні трубопроводи та зберігання нафти за межами протоки.
План спирається на вже наявні угоди
Ініціатива не виникла з нуля. Японія та Абу-Дабі започаткували спільний проєкт зі зберігання нафти в префектурі Каґосіма у 2009 році. Він мав одночасно забезпечити Японії доступ до нафти в надзвичайній ситуації, а державній компанії Abu Dhabi National Oil Company (ADNOC) — азійську базу постачання.
Згодом Японія та ОАЕ поновили й розширили цю домовленість. Обсяг орендованих ADNOC потужностей оцінювали більш ніж у 8 млн барелів.
Японія також має досвід зберігання саудівської нафти на острові Окінава. За угодою з Saudi Aramco компанія могла розміщувати там до 6,3 млн барелів. Подібна домовленість існувала і для ADNOC на Кюсю.
Отже, нинішня пропозиція радше розширює вже випробувану модель, ніж створює абсолютно нову систему. У 2026 році Японія та ОАЕ домовилися обговорити збільшення поставок еміратської нафти та розширення спільних запасів. Проте доступні повідомлення не підтверджують остаточний обсяг, джерела фінансування чи операційні умови такого розширення.
Чому збільшення запасів удесятеро буде складним
Якщо нинішні запаси приблизно по 8 млн барелів справді збільшити вдесятеро, кожній країні знадобиться місце орієнтовно для 80 млн барелів у Японії. Це масштабний логістичний проєкт, а не просто заповнення вільних резервуарів.
Потрібно буде вирішити щонайменше кілька практичних питань:
Місткість резервуарів і портів. Можуть знадобитися нові або переобладнані резервуари, причали для танкерів, трубопроводи та системи завантаження.
Сумісність нафти з переробкою. Сховища й нафтопереробні заводи мають бути здатні працювати з конкретними сортами саудівської та еміратської нафти, вимогами до змішування й контролю якості.
Конкуренція за інфраструктуру. Запаси виробників ділитимуть потужності з комерційними запасами японських нафтопереробників, а також із державними й приватними аварійними резервами Японії.
Правила вивільнення. У кризовій угоді потрібно визначити, кому належить нафта, хто має право її відвантажувати, які клієнти отримують її першими та чи матимуть японські зобов’язання щодо стратегічних запасів пріоритет над експортними контрактами Саудівської Аравії та ОАЕ.
Розподіл витрат. Сторони мають домовитися про оплату будівництва, оренди, страхування, фінансування запасів, технічного обслуговування, оновлення нафти та можливих втрат якості.
Публічні повідомлення підтверджують переговори й наявну співпрацю, але не завершену програму десятикратного розширення.
Трубопроводи зменшують залежність від Ормузу, але не усувають її
Саудівська Аравія та ОАЕ також покладаються на інфраструктуру, яка дає змогу спрямовувати частину нафти до виходів за межами протоки. Японські нафтопереробники закликають диверсифікувати постачання та розвивати життєздатні альтернативи нафті, що транспортується через Ормуз, зокрема підтримувати проєкти обхідних трубопроводів.
Країни Перської затоки теж розширюють альтернативні маршрути, однак їхнє будівництво коштує мільярди доларів і займає роки.
Такі маршрути створюють резервний варіант, але не роблять регіон невразливим до морських перебоїв. Саудівська нафта, що вирушає через Червоне море, може й надалі проходити через Баб-ель-Мандебську протоку. Експорт ОАЕ через Фуджейру залежить від пропускної спроможності порту та безпеки судноплавства за межами Оманської затоки.
Червоне море вже продемонструвало цю проблему. Повідомлялося про блокаду єменськими хуситами, яка вплинула на саудівське судноплавство біля Баб-ель-Мандебу. Таким чином, маршрут, що обходить одну вузьку ділянку, може створити залежність від іншої.
Ширший висновок полягає в тому, що трубопроводи, резервуари й альтернативні термінали найкраще працюють як кілька рівнів захисту. Жоден із них окремо не здатен замінити вільний рух через Ормузьку протоку в масштабах, необхідних країнам Перської затоки та азійським нафтопереробникам.
Як санкції США проти Ірану вписуються в цю стратегію
Санкційна кампанія Вашингтона створює для азійських покупців додатковий стимул забезпечуватися неіранською нафтою, яка вже перебуває за межами зони конфлікту.
Міністерство фінансів США внесло до санкційного списку китайський незалежний нафтопереробний завод Hengli Petrochemical, а також приблизно 40 судноплавних компаній і суден, пов’язаних із торгівлею іранською нафтою. Президент Дональд Трамп і міністр фінансів Скотт Бессент також заявляли про подальші заходи, які називали безпрецедентними. Водночас доступні повідомлення не визначають остаточний масштаб цих заходів, зокрема можливих санкцій проти інших китайських НПЗ чи банків.
Для Ірану посилення обмежень на продаж нафти, судноплавство й платежі може скоротити валютні надходження саме тоді, коли війна збільшує транспортні та споживчі витрати. Таке поєднання здатне посилити інфляцію та дефіцит і підвищити тиск на владу щодо обмеження споживання пального.
Однак наявні дані не підтверджують, що загальнонаціональне енергетичне нормування в Ірані вже запроваджено. Тому його слід розглядати як ризик, а не як встановлений факт.
Для Саудівської Аравії, ОАЕ, Японії та Південної Кореї санкційне середовище робить передбачуваність ланцюгів постачання ще ціннішою. Водночас санкції можуть ускладнити самі угоди зі зберігання: більше уваги приділятимуть власникам вантажів, каналам платежів, страховикам, суднам і кінцевим одержувачам нафти.
Що це означає для глобальної енергетичної безпеки
Закордонні запаси, альтернативні постачальники, обхідні трубопроводи та стратегічні резерви можуть скоротити тривалість і економічний ефект шоку в Ормузькій протоці. Але вони не здатні швидко відновити всі втрачені потоки в разі тривалого закриття. За однією з оцінок, після заходів, спрямованих на пом’якшення наслідків кризи, скорочення світових потоків нафти становило близько 11 млн барелів на добу.
Саме тому переговори щодо Японії та Південної Кореї важливі навіть у разі, якщо вони не завершаться в запропонованому масштабі. Вони свідчать про зміну підходу: Ормузьку протоку дедалі частіше розглядають не як тимчасовий ризик для судноплавства, а як структурну вразливість глобального ланцюга постачання.
Реалістична довгострокова відповідь — це поєднання заходів: більше сховищ поблизу азійських НПЗ, додаткові трубопроводи й термінали, диверсифіковані закупівлі нафти, чіткіші правила вивільнення резервів і менший попит на нафту.
Головне обмеження полягає в тому, що все це потребує часу, коштів і координації. Якщо одночасно загостряться ситуація в Ормузькій протоці та Червоному морі, страхування суден, дотримання санкцій і доступність запасів на азійських НПЗ, жоден окремий резерв не стане повноцінним буфером.
mofa.go.jp[PDF] Fact Sheet on the Strengthening of the Comprehensive Partnership ...
nytimes.comGulf Oil Giants Push to Expand Overseas Stockpiles as Iran War Drags On
brookings.eduFrom chokepoint to crisis: The Strait of Hormuz and global ...
reuters.comJapan's Middle East energy dependency - and how it ...