AnswersPublished32 sources
Артур Хейз: Штучний інтелект створив кредитну бульбашку гірше 2008 року — і це піднесе біткоїн до $1 млн
Артур Хейз стверджує, що бум інфраструктури ШІ — це кредитна бульбашка в дусі 2008 року, не повторення доткомів; він прогнозує її крах близько 2027–2028 років, що спровокує масштабні державні рятувальні дії та підніме... Хейз вказує на $1,5 трлн «відтоку ліквідності»: майже вся емісія долара США з осені 2022 року бу...
ОпублікувавВідредаговано за допомогою DeepSeek-V4-FlashЗображення створено за допомогою GPT Image 1.5
Research answer
Key takeaways
- Артур Хейз стверджує, що бум інфраструктури ШІ — це кредитна бульбашка в дусі 2008 року, не повторення доткомів; він прогнозує її крах близько 2027–2028 років, що спровокує масштабні державні рятувальні дії та підніме...
- Хейз вказує на $1,5 трлн «відтоку ліквідності»: майже вся емісія долара США з осені 2022 року була поглинена боргами ШІ, залишаючи біткоїн без капіталу.
- Майкл Баррі теж попереджає про бульбашку ШІ, але не погоджується щодо наслідків — він бачить системний колапс, який не врятують, тоді як Хейз вважає рятувальну операцію бичачим сигналом для біткоїна.
AI Prompt
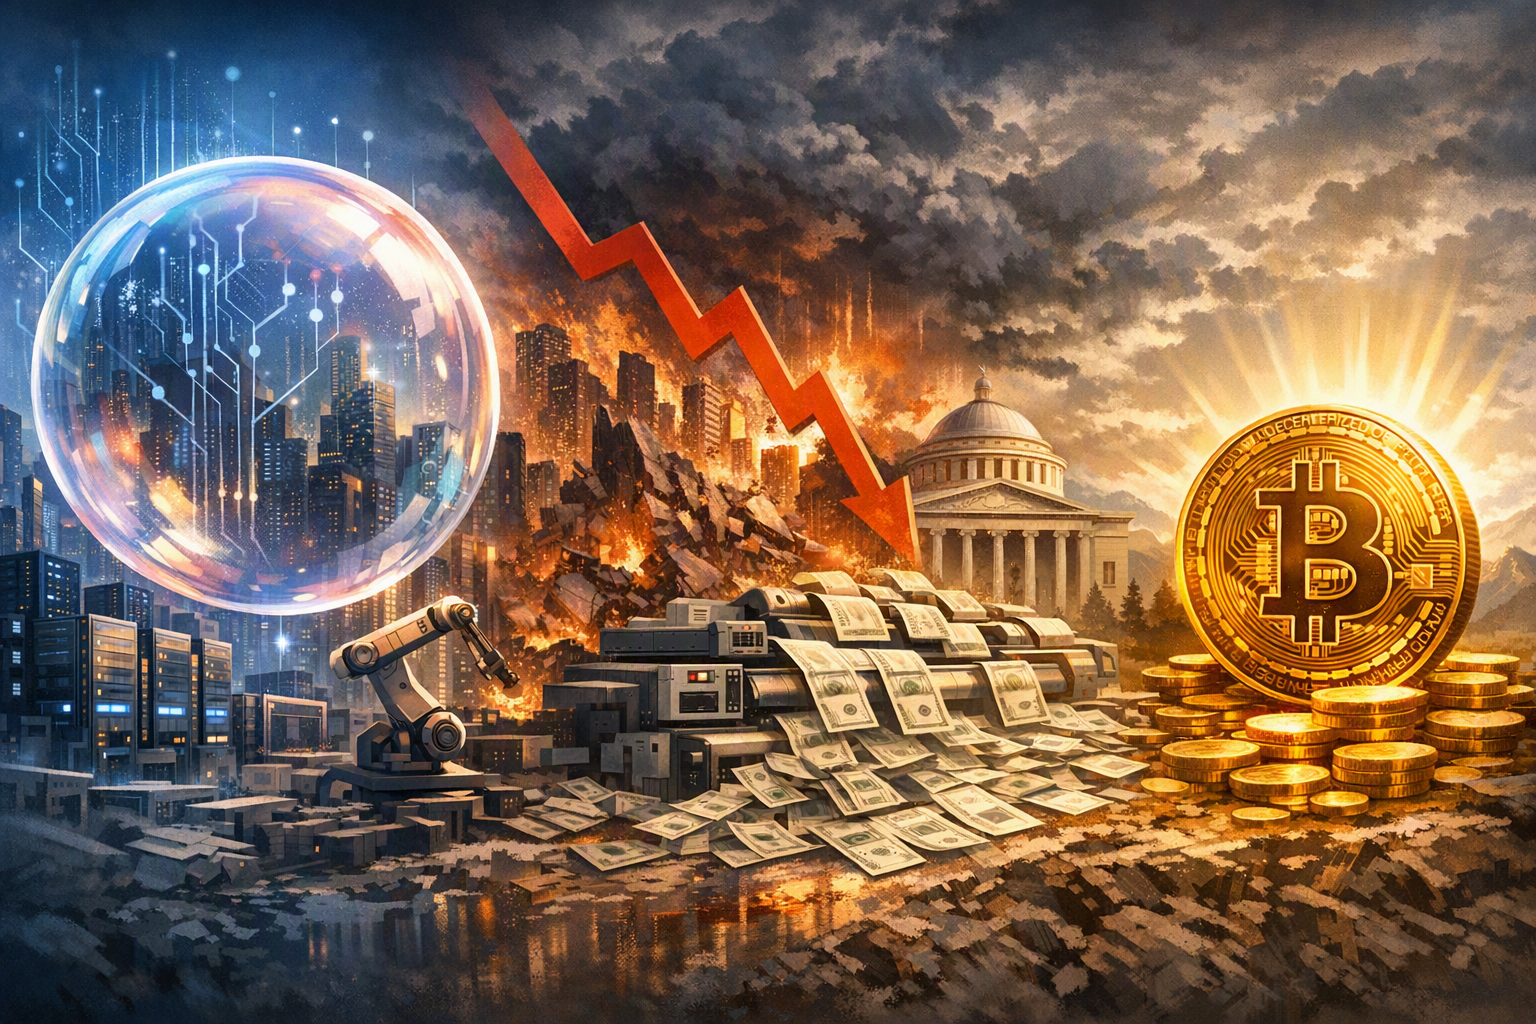
openai.comCreate a landscape editorial hero image for this Studio Global article: Based on Arthur Hayes's recent essay, what is his thesis about the relationship between the AI investment boom and Bitcoin's potential rise. Article summary: Hayes's thesis in "Situationship" is a three-act play: (1) the AI infrastructure buildout is a debt bubble on the scale of 2008 subprime; (2) when it bursts around 2027–2028, central banks will print trillions in rescue . Topic tags: general, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fak
Артур Хейз, співзасновник BitMEX та інвестиційний директор Maelstrom, опублікував 4 серпня 2026 року есе «Situationship», у якому виклав провокаційний триактний сценарій: розбудова інфраструктури ШІ — це боргова бульбашка масштабу 2008 року; коли вона лусне приблизно у 2027–2028 роках, центробанки надрукують трильйони рятувальної ліквідності; і цей потік свіжонадрукованих грошей спрямується в тверді активи, зокрема біткоїн, піднімаючи його вище $1 млн .
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
People also ask
What is the short answer to "Артур Хейз: Штучний інтелект створив кредитну бульбашку гірше 2008 року — і це піднесе біткоїн до $1 млн"?
Артур Хейз стверджує, що бум інфраструктури ШІ — це кредитна бульбашка в дусі 2008 року, не повторення доткомів; він прогнозує її крах близько 2027–2028 років, що спровокує масштабні державні рятувальні дії та підніме...
What are the key points to validate first?
Артур Хейз стверджує, що бум інфраструктури ШІ — це кредитна бульбашка в дусі 2008 року, не повторення доткомів; він прогнозує її крах близько 2027–2028 років, що спровокує масштабні державні рятувальні дії та підніме... Хейз вказує на $1,5 трлн «відтоку ліквідності»: майже вся емісія долара США з осені 2022 року була поглинена боргами ШІ, залишаючи біткоїн без капіталу.
What should I do next in practice?
Майкл Баррі теж попереджає про бульбашку ШІ, але не погоджується щодо наслідків — він бачить системний колапс, який не врятують, тоді як Хейз вважає рятувальну операцію бичачим сигналом для біткоїна.
Sources
finance.yahoo.comArthur Hayes Says AI Spending Boom Is 'Lehman, Not Apple'
coindesk.comLive updates: An AI credit bubble could set up bitcoin's path to $1 million