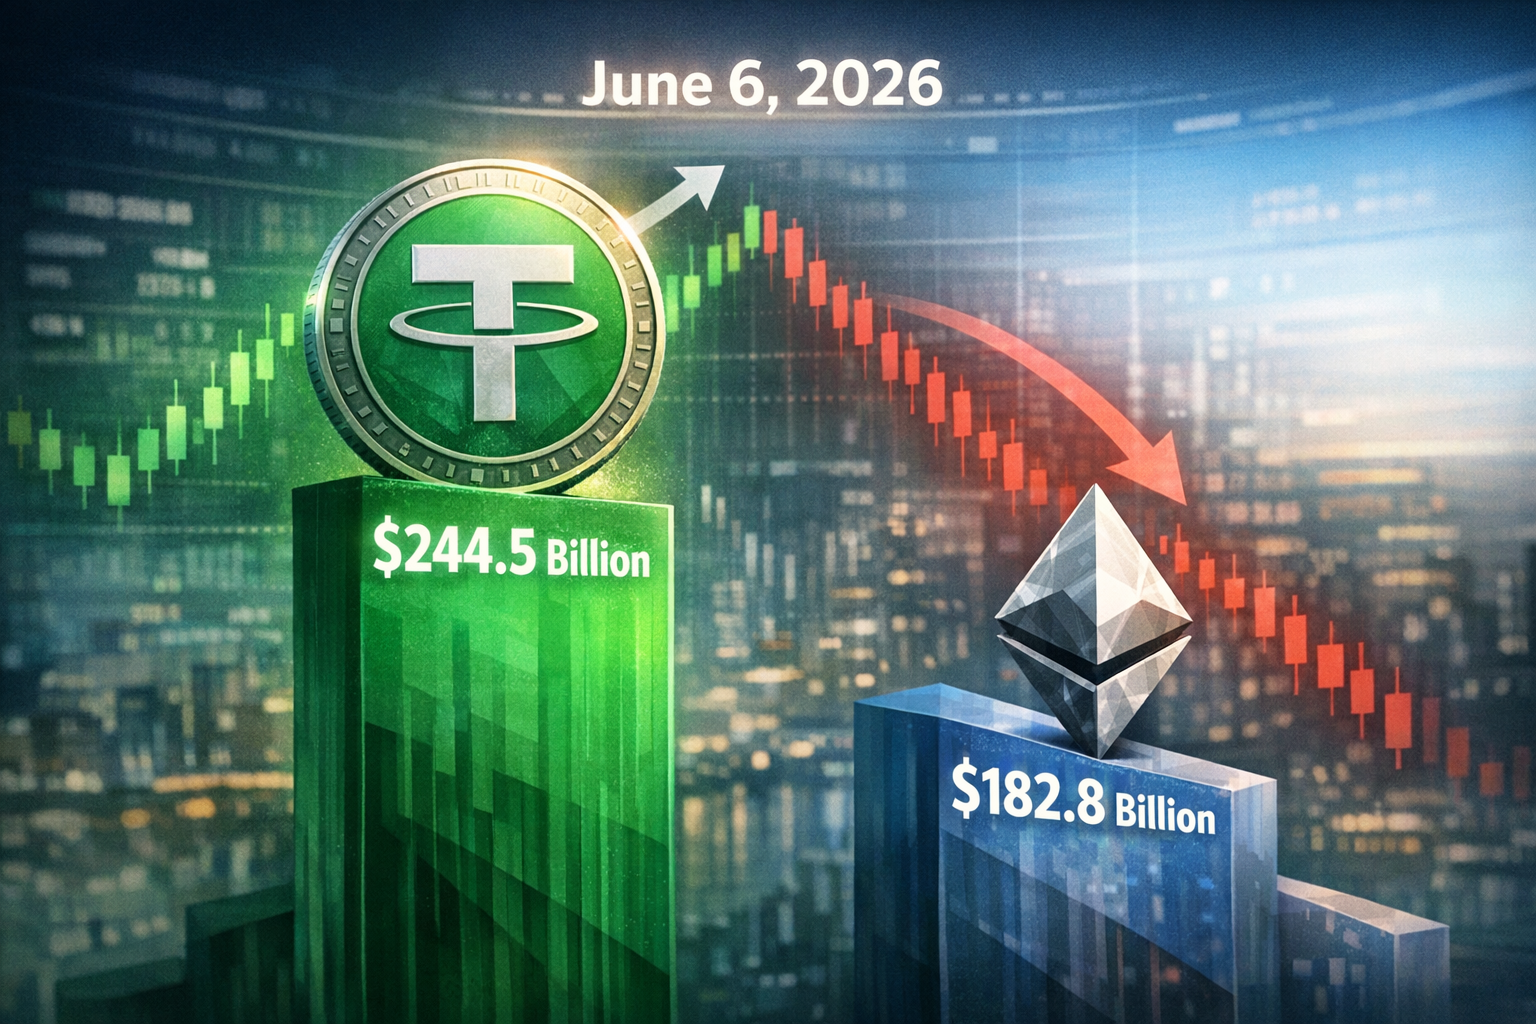
Piyasa değerindeki bu geçiş, haftalardır süren asimetrik baskının doruk noktasıydı. Haziran başında USDT'nin ~187.4 milyar dolarlık piyasa değeri, Ethereum'un sadece 6-10 milyar dolar gerisindeydi . Analistler, ETH fiyatının yaklaşık 1.550 dolara düşmesinin bu değişimi tetikleyebileceğini belirtmişti; satış dalgasının yoğunlaşmasıyla bu senaryo 6 Haziran'da gerçekleşti . Yıl boyunca daralan fark nihayet silinmiş oldu.
Ethereum'u Tether'in altına iten temel güç, yıkıcı bir fiyat düşüşüydü. ETH, Ağustos 2025'te spot ETF girişleri ve düzenleyici iyimserlikle yaklaşık 4.946-4.954 dolar ile tüm zamanların en yüksek seviyesine ulaştı . Bu zirveden itibaren varlık, uzun ve cezalandırıcı bir düşüş trendine girdi. Haziran 2026'ya gelindiğinde düşüş iyice derinleşti ve ETH zirveden kabaca %65-67 değer kaybetti . Mayıs sonu ve Haziran başındaki hızlanma, yavaş bir kanamayı bozguna dönüştürerek USDT'nin istikrarlı arzının geride bırakacağı dolar bazlı piyasa değerini doğrudan küçülttü.
Ethereum'un fiyatını dibe çeken, ABD spot Ethereum ETF'lerinden benzeri görülmemiş ve kalıcı bir para çıkışı oldu. Mayıs 2026'da bu fonlar yaklaşık 401 milyon dolar net çıkış yaşadı; bu, lansmanlarından bu yana görülen en büyük üçüncü aylık çıkıştı . Bu negatif akış Haziran'da da tersine dönmedi, aksine rekor bir seriye dönüştü. 3 Haziran itibarıyla ETF'ler üst üste 17 gün net çıkış kaydetti; bu, bu ürünler için şimdiye kadarki en uzun seriydi .
Bu kurumsal satış amansızdı. Sadece Mayıs'ın son haftasında BlackRock'ın ETHA'sı ve Grayscale'in ETHE'si gibi fonlardan 241 milyon dolar çıktı . Kan kaybı 2 Haziran'da 90.14 milyon dolar ve 1 Haziran'da 44.4 milyon dolarlık çıkışlarla devam etti . Bu sürekli baskı, alım talebini yok etti; uzun vadeli ETH sahipleri 1-3 Haziran arasında alım aktivitelerini kabaca %80 oranında kesti .
Amansız satış baskısı, kritik teknik ve psikolojik destek seviyelerini paramparça etti. ETH, 1 Haziran'da kritik 2.000 dolar seviyesinin altına kırılarak kaldıraçlı pozisyonların tasfiyesini tetikledi ve kurumsal satışı hızlandırdı . 5 Haziran'da ETH, iki yılı aşkın sürenin en düşük seviyesi olan 1.735 dolar civarında işlem görüyordu . 2.000 dolar tabanının kaybedilmesiyle teknik analistler, bir sonraki ana testin 1.500 dolar destek bölgesi olduğu ve burada bir başarısızlık durumunda ETH'nin 1.000-1.100 dolar bölgesine kadar gerileyebileceği konusunda uyardı .
Denklemin diğer tarafında, USDT'nin piyasa değeri spekülatif bir hevesten değil, geleneksel finansal güç temelinde yükseliyordu. İhraççı Tether, BDO Italia tarafından onaylanan Q1 2026 raporunda çeyrek için 1.04 milyar dolar net kar açıkladı . Büyük ölçüde devasa ABD Hazine tahvili portföyünden elde edilen bu kâr, şirketin fazla rezervlerinin tüm zamanların en yüksek seviyesi olan 8.23 milyar dolara fırlamasını sağladı .
Tether'ın bilançosu, 183.54 milyar dolar yükümlülüğe karşılık toplam 191.77 milyar dolar varlık gösteriyor; bu, riskli varlıklar için oldukça oynak bir dönemde sağlam bir güven tamponu . Şirket, 141 milyar doların üzerinde ABD Hazine menkul kıymetiyle artık ABD devlet borcunun en büyük 17. sahibi konumunda ve kripto fiyat hareketleriyle tamamen ilgisiz, istikrarlı ve önemli bir gelir akışı sağlıyor .
Bu 'Flippening', kripto varlık sınıfında yapısal bir paradigma değişiminin en güçlü işaretidir. Piyasa değerine göre en büyük iki varlık (Bitcoin ve şimdi de Tether), spekülatif akıllı sözleşme kullanımlarından ziyade giderek artan bir şekilde değer saklama veya yerleşim araçları olarak değerleniyor . Dolara sabitli bir stablecoin'in dünyanın önde gelen programlanabilir blokzincirini piyasa değerinde geçmesi, piyasanın yerel token spekülasyonu yerine likidite giriş rampası ve yerleşim faydasına yönelik kesin bir tercihini vurguluyor.
Yüksek Hazine getirileri, jeopolitik belirsizlik ve sermaye korumanın ön planda olduğu riskten kaçınan bir makro ortamda, sermaye istikrar ve derin likidite vaat eden enstrümana aktı. Diğer varlıklarda oynaklık artarken, USDT'nin piyasa değeri tam da oynaklıktan kaçınmak için tasarlandığı için büyüdü ve risk iştahı tamamen kuruduğunda hakimiyetini genişletti . Paradoks tamamlandı: yüksek getiri vaadi üzerine inşa edilmiş bir piyasada, en büyük sermayeye sahip enstrüman artık tam olarak bir dolar değerinde olacak şekilde tasarlanan bir varlık .