Asya’daki Rafineriler Aramco’nun Yanbu Petrolünü Neden İstemiyor?
Suudi Arabistan, Eylül 2026 petrol tahsislerini sabit bir program yerine alıcı ve rota bazında müzakere ederek sürdürüyor; ancak Arab Light için varil başına 2 dolarlık indirim, ek navlun, güvenlik ve bekleme maliyetl... Yanbu yüklemeleri Kızıldeniz ve Babülmendep güzergâhındaki Husi saldırısı riskine açık.
YayımlayanGPT-5.6 Luna ile düzenlendiGörseller GPT Image 1.5 ile oluşturuldu
Suudi Arabistan, Eylül 2026 petrol tahsislerini sabit bir program yerine alıcı ve rota bazında müzakere ederek sürdürüyor; ancak Arab Light için varil başına 2 dolarlık indirim, ek navlun, güvenlik ve bekleme maliyetl...
Yanbu yüklemeleri Kızıldeniz ve Babülmendep güzergâhındaki Husi saldırısı riskine açık.
Aramco’nun ihracat kapasitesi korunmuş görünse de rota değişiklikleri, takip sinyallerini kapatan tankerler ve alıcıya göre değişen teslimat koşulları, operasyonel yükün önemli bölümünü rafinerilere aktarıyor.
How have escalating Houthi attacks and the resulting shipping, insurance, and route risks reshaped Saudi Arabia’s crude-export strategy forSaudi Arabia is using alternative export routes as Red Sea security risks complicate September crude deliveries to Asia.
AI Prompt
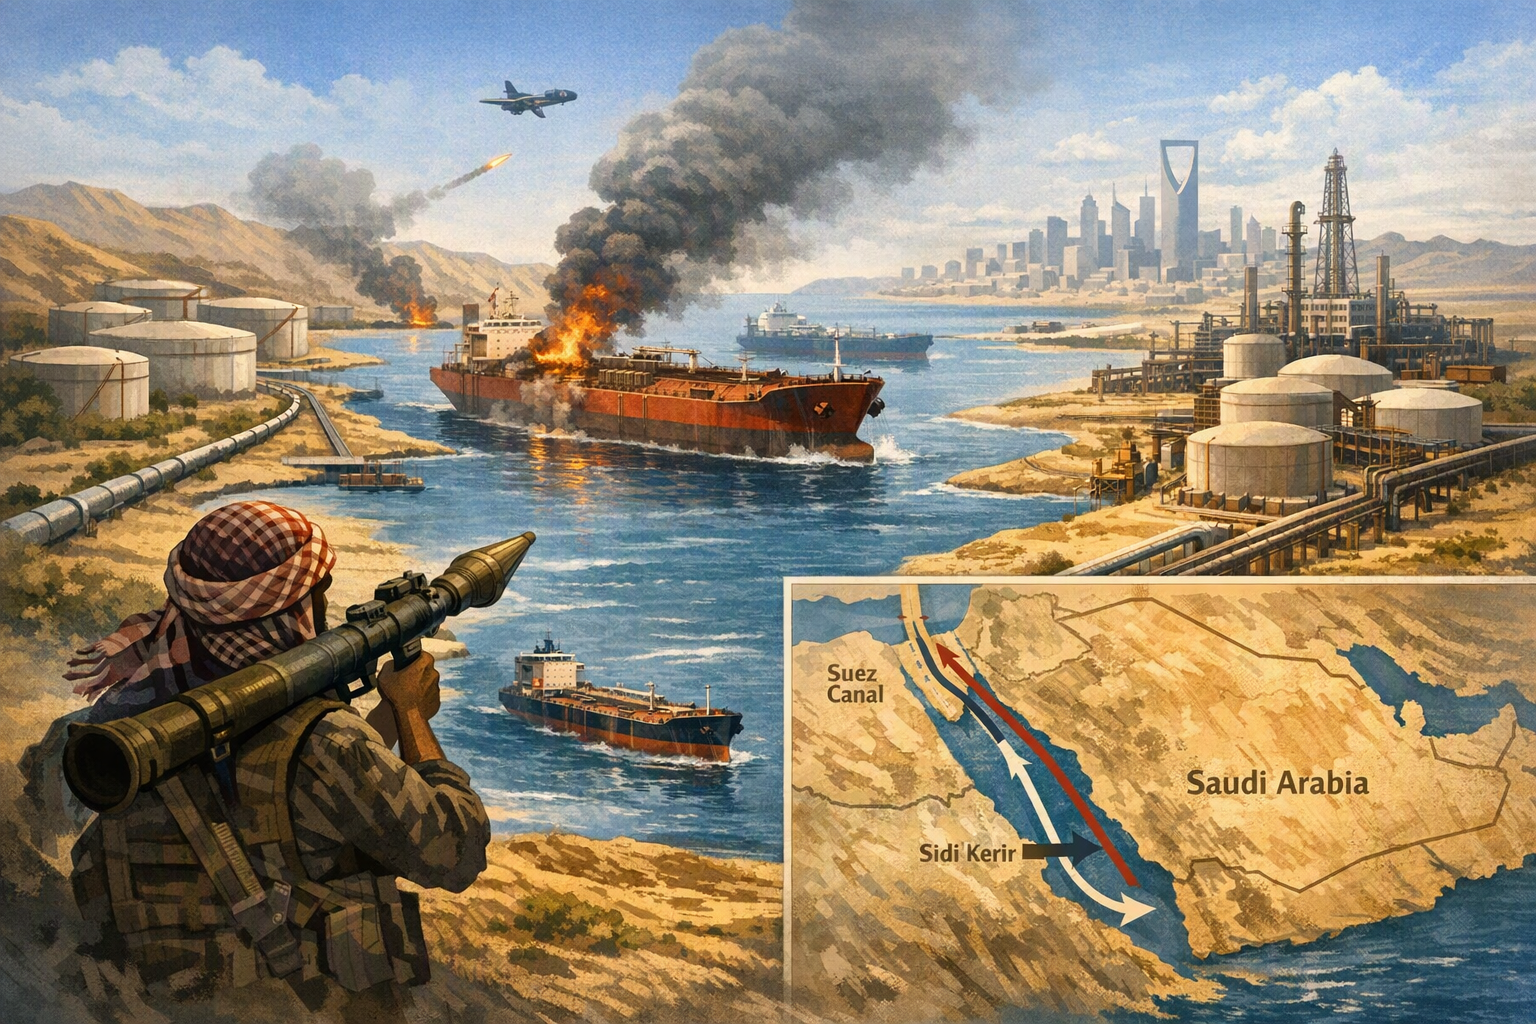
Create a landscape editorial hero image for this Studio Global article: How have escalating Houthi attacks and the resulting shipping, insurance, and route risks reshaped Saudi Arabia’s crude-export strategy for. Article summary: Saudi Arabia’s September strategy has shifted from a simple Yanbu-to-Asia Red Sea route to a flexible, negotiated export system: reroute barrels through Egypt’s SUMED pipeline and Sidi Kerir when possible, allocate cargo. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts wi
openai.com
Suudi Arabistan’ın Eylül 2026 için Asya’ya petrol gönderme planı, limandan müşteriye uzanan standart bir sevkiyat programı olmaktan çıktı. Saudi Aramco artık Yanbu yüklemeleri, Mısır’daki SUMED boru hattı ve Sidi Kerir teslimatlarının yanı sıra, bölgedeki kritik geçiş noktalarının dışında yapılan özel görüşmeleri birlikte kullanıyor. Bu yöntem petrolün hareketini sürdürüyor; ancak her yükün gerçek maliyeti, teslim zamanı ve güvenlik riski, resmî satış fiyatı kadar belirleyici hale geliyor.
Yanbu, Asyalı alıcılar için neden zorlaştı?
Yanbu, Suudi Arabistan’ın doğusundaki petrol sahalarından çıkan ham petrolü Doğu-Batı Boru Hattı üzerinden Kızıldeniz’e taşımasına imkân veriyor. Ancak Yanbu’dan Asya’ya giden tankerler genellikle Kızıldeniz ve Babülmendep güzergâhına maruz kalıyor. Yemen’deki Husilerin saldırıları ve tehditleri, armatörleri bu rotada daha temkinli davranmaya itiyor.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Asya’daki Rafineriler Aramco’nun Yanbu Petrolünü Neden İstemiyor?"?
Suudi Arabistan, Eylül 2026 petrol tahsislerini sabit bir program yerine alıcı ve rota bazında müzakere ederek sürdürüyor; ancak Arab Light için varil başına 2 dolarlık indirim, ek navlun, güvenlik ve bekleme maliyetl...
What are the key points to validate first?
Suudi Arabistan, Eylül 2026 petrol tahsislerini sabit bir program yerine alıcı ve rota bazında müzakere ederek sürdürüyor; ancak Arab Light için varil başına 2 dolarlık indirim, ek navlun, güvenlik ve bekleme maliyetl... Yanbu yüklemeleri Kızıldeniz ve Babülmendep güzergâhındaki Husi saldırısı riskine açık.
What should I do next in practice?
Aramco’nun ihracat kapasitesi korunmuş görünse de rota değişiklikleri, takip sinyallerini kapatan tankerler ve alıcıya göre değişen teslimat koşulları, operasyonel yükün önemli bölümünü rafinerilere aktarıyor.
Risk, tankerlerin davranışlarına da yansıyor. Analistler, son Yanbu yüklemelerinin gemilerin takip sinyallerini kapattığı “karanlık” operasyonlar şeklinde yapıldığını belirtti. Ayrıca Yanbu yükleme hacimlerine ilişkin tahminler veri sağlayıcılarına göre ciddi biçimde değişti. Bu durum, ticareti güvenilir biçimde izlemenin ne kadar zorlaştığını gösteriyor.
Rafineriler açısından sorun yalnızca petrolün yüklenip yüklenemeyeceği değil. Alıcıların uygun bir tanker bulması, güvenlik ve navlun maliyetlerini hesaplaması, olası gecikmelere hazırlanması ve teslimat tarihindeki belirsizliği yönetmesi gerekiyor. Bu riskler, indirimli bir ham petrol kargosunun sağlayacağı avantajı aşabiliyor.
Varil başına 2 dolarlık indirim neden yeterli değil?
Aramco, Eylül ayı için Arab Light ham petrolünün Asya satış fiyatını Oman/Dubai göstergesinin varil başına 2 dolar altında belirledi. Bu seviye, 2020’den bu yana görülen en düşük fiyat olarak bildirildi ve kesintilerin yaşandığı bir piyasada talebi desteklemeyi amaçlıyordu.
Ancak resmî satış fiyatı, rafinerinin yaptığı toplam hesabın yalnızca bir parçası. Alternatif bir limandan yüklenen kargonun navlun, elleçleme ve programlama maliyetleri farklı olabilir. Bu nedenle alıcılar yalnızca gösterge fiyata göre indirime değil, petrolün rafineriye ulaşana kadarki toplam maliyetine bakmak zorunda.
Asyalı rafinerilerin alternatif rotalardan teslim edilen kargolar için ek indirim istemesinin nedeni de bu. Aramco’nun, Akdeniz’deki bir yükleme noktası olan Sidi Kerir’den gönderilecek petrol için ayrı bir resmî fiyat belirlemeyi değerlendirdiği bildirildi. Çünkü Sidi Kerir’in lojistik koşulları, Basra Körfezi’ndeki geleneksel teslimatlarla aynı değil.
Sidi Kerir güvenlik sağlıyor, ancak zaman kaybettiriyor
Suudi Arabistan, ham petrolü Mısır üzerinden SUMED sistemiyle taşıyarak Akdeniz’deki Sidi Kerir terminalinden yükleyebiliyor. Böylece gemiler Kızıldeniz’in ve Babülmendep’in daha riskli kesiminden kaçınabiliyor. Husilerin Suudi deniz taşımacılığına yönelik deniz ablukası açıklamasının ardından, Suez rotasındaki Suudi ihracatı haftalık bazda yüzde 106 artarak günlük 1,06 milyon varile çıktı. Aynı dönemde Babülmendep üzerinden yapılan ihracat Kpler verilerinde sıfırlandı.
Fakat bu alternatif de sorunsuz değil. Akdeniz’den Asya’ya giden bir tanker, Babülmendep’i kullanmak yerine Afrika’nın çevresinden dolaşmak zorunda kalabilir. Aramco Üst Yöneticisi, Akdeniz rotasının Babülmendep güzergâhına kıyasla seferleri 20–25 gün uzatabileceğini söyledi. Bu da navlun ve finansman giderlerini artırıyor, denizde bağlı kalan stok miktarını büyütüyor ve rafineri planlamasını zorlaştırıyor.
CNBC’nin aktardığı Kpler verilerine göre Sidi Kerir’den yapılan ihracat, ağustosta temmuzdaki yaklaşık 1 milyon varil/gün seviyesinden yaklaşık 2,3 milyon varil/güne çıkarak iki kattan fazla arttı. Artışın büyük bölümünün Suudi ham petrolünden kaynaklandığı belirtildi.
Asyalı alıcılara neden farklı talimatlar veriliyor?
Eylül düzenlemeleri Asya genelinde aynı değil. Aramco’nun Japon ve Güney Koreli rafinerilerden bazı kargoları Sidi Kerir’den almasını istediği, Çin, Tayvan ve Hindistan’daki işlemcilerin çoğundan ise yüklemeleri Yanbu’dan gerçekleştirmelerinin talep edildiği bildirildi.
Bu ayrım, tek tip bir bölgesel politikadan çok alıcı bazında yürütülen görüşmelere işaret ediyor. Her rafinerinin tanker erişimi, liman anlaşmaları, sözleşme koşulları, risk toleransı ve daha uzun bir seferin maliyetini karşılama kapasitesi farklı. Aramco ayrıca Birleşik Arap Emirlikleri’ndeki Fujairah açıklarında gemiden gemiye transfer yoluyla bazı Arab Medium ve Arab Heavy kargoları sunmak gibi başka çözümler de müzakere etti.
Uzun vadeli tedarik sözleşmeleri, her aylık tahsisatın her koşulda mutlaka alınacağını garanti etmiyor. Bildirilenlere göre en az bir rafineri, Sidi Kerir’den Afrika’nın çevresine uzanan rotanın maliyeti çok yükselirse eylül tahsisatından vazgeçebilir.
Bu durum Aramco ve petrol piyasası için ne anlama geliyor?
Rota değişiklikleri, Suudi Arabistan’ın ihracat kapasitesiyle normal ihracat operasyonlarının aynı şey olmadığını gösteriyor. Aramco, Husilerin Kızıldeniz taşımacılığını sekteye uğratma girişimlerinin ihracat kapasitesini azaltmadığını söyledi. Şirket ayrıca Doğu-Batı Boru Hattı üzerinden Yanbu’ya akışları artırdı; hattın açıklanan kapasitesi günlük 7 milyon varil.
Bununla birlikte kapasiteyi korumak artık daha uzun rotalar, geçici tahsisatlar ve daha az görünür tanker hareketleri gerektiriyor. Petrol yine alıcıya ulaşabilir; ancak tedarik zinciri daha belirsiz, daha pahalı ve riskin daha büyük bölümünü alıcıların üstlendiği bir yapıya dönüşüyor.
Aramco’nun finansal sonuçları da üretici ile rafineri arasındaki farkı ortaya koyuyor. Şirket, ikinci çeyrekte düzeltilmiş net kârını geçen yılın aynı dönemine göre yüzde 33 artırarak 33,4 milyar dolara çıkardı. Yüksek ham petrol fiyatları, düşük satış hacimleri ve taşımacılıktaki aksaklıkların etkisini aştı.
Ancak yüksek petrol fiyatları Asyalı rafinerileri aynı ölçüde korumuyor. Rafineriler hammaddeyi güvence altına almak, daha uzun mesafelerde taşımak ve tesislerini programa uygun biçimde beslemek zorunda. Bu nedenle eylül ayındaki temel soru, Suudi petrolünün yükleme noktasında ucuz olup olmadığı değil; rota riski, navlun, gecikme ve sigorta hesaba katıldığında hâlâ rekabetçi kalıp kalmadığı.