Bessent ve Takaichi: Yen’i Kurtarma Operasyonunu Batırabilecek Politika Çatışması
ABD Hazine Bakanı Scott Bessent ile Japonya Başbakanı Sanae Takaichi arasında Japonya Merkez Bankası'nın (BOJ) faiz politikası konusunda yaşanan derin görüş ayrılığı, 15 yıl sonra ilk kez gerçekleştirilen tarihi ortak... Müdahale kapsamında Japonya'nın yaklaşık 59 milyar dolarlık menkul kıymet sattığı tahmin edilirk...
YayımlayanDeepSeek-V4-Flash ile düzenlendiGörseller GPT Image 1.5 ile oluşturuldu
ABD Hazine Bakanı Scott Bessent ile Japonya Başbakanı Sanae Takaichi arasında Japonya Merkez Bankası'nın (BOJ) faiz politikası konusunda yaşanan derin görüş ayrılığı, 15 yıl sonra ilk kez gerçekleştirilen tarihi ortak...
Müdahale kapsamında Japonya'nın yaklaşık 59 milyar dolarlık menkul kıymet sattığı tahmin edilirken, ABD Hazinesi de 'kur kontrolü' yaparak desteğini gösterdi.
Piyasalar bu müdahalenin geçici bir çözüm olduğunu düşünüyor ve tüm gözler Eylül 2026'daki BOJ toplantısında gelecek olası bir faiz artırımına çevrilmiş durumda.
What is causing the rift between U.SA growing policy rift between Treasury Secretary Bessent and Prime Minister Takaichi threatens the success of their historic joint yen intervention.
AI Prompt
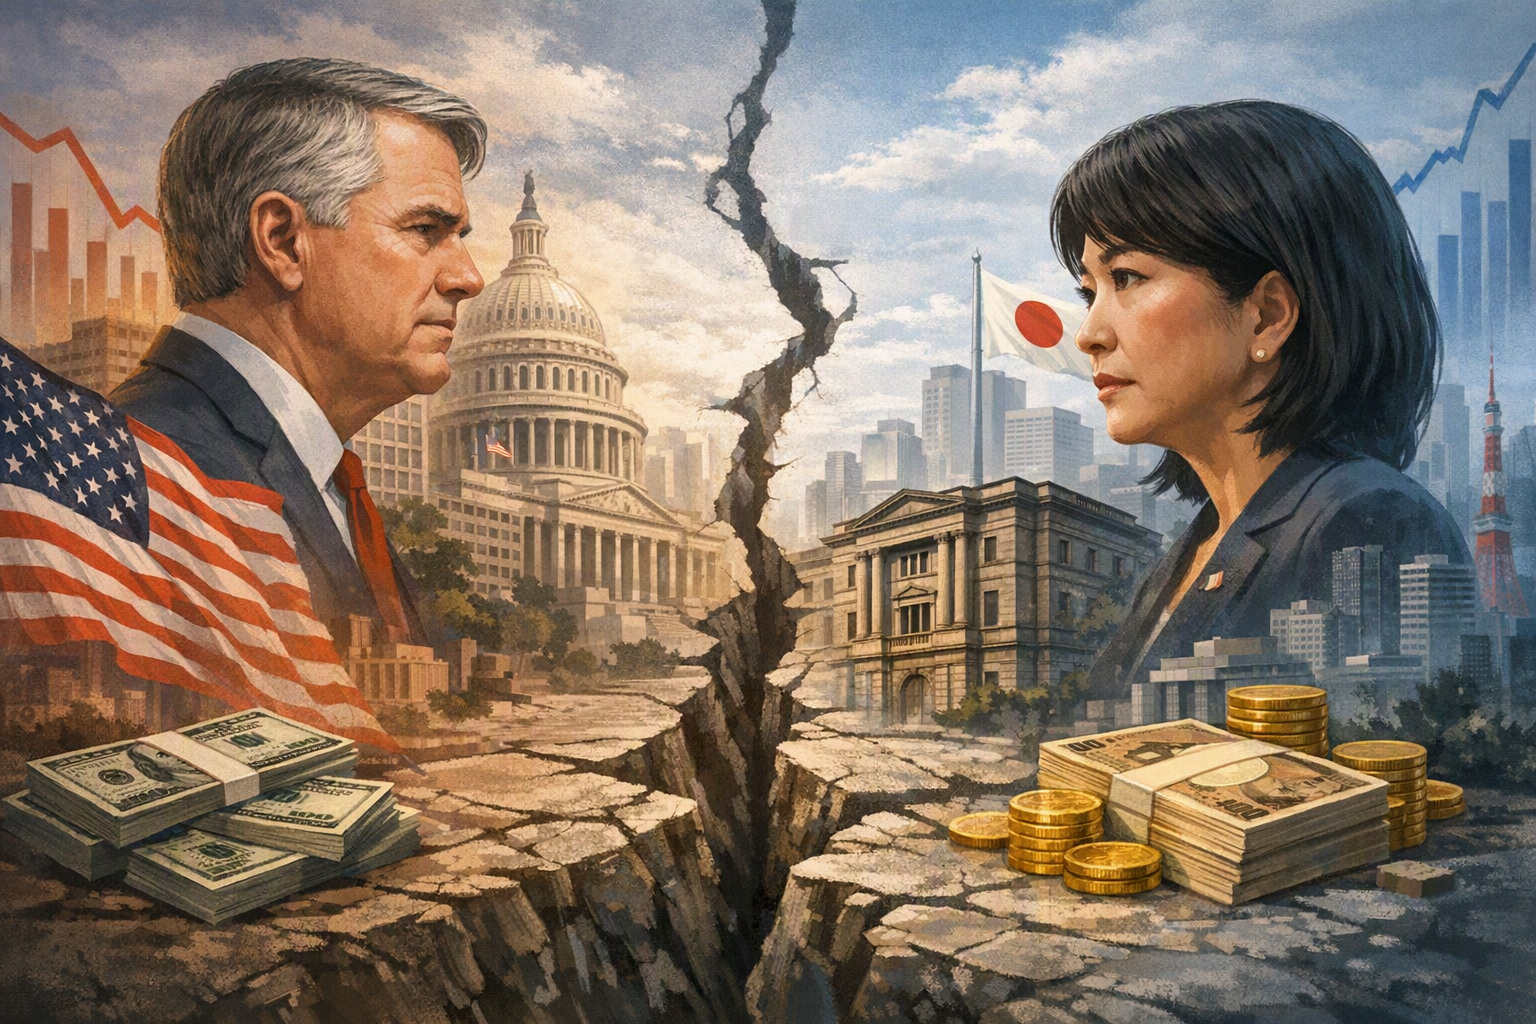
Create a landscape editorial hero image for this Studio Global article: What is causing the rift between U.S. Treasury Secretary Scott Bessent and Japanese Prime Minister Sanae Takaichi over Bank of Japan monetar. Article summary: Here is the full picture based on the latest reporting.. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake numbers, clickbait thumbnails, icons, and tiny thumbnail layouts. Make it useful as an illustrative visual, not as factual evidence.
openai.com
31 Temmuz 2026'da ABD ve Japonya, 15 yıl aradan sonra ilk kez birlikte döviz piyasasına müdahale ederek yen alımı yaptı ve dört yılın en düşük seviyesine gerileyen yeni kurtarmaya çalıştı. Operasyon devasaydı: Japonya tek başına yaklaşık 59 milyar dolarlık menkul kıymet satmış olabilir . Washington ve Tokyo piyasada omuz omuza dururken, Hazine Bakanı Scott Bessent ile Başbakan Sanae Takaichi arasındaki derin politika uçurumu, bu kurtarma operasyonunun kalıcı bir çözüm değil, yalnızca geçici bir önlem olmasına yol açabilir .
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Bessent ve Takaichi: Yen’i Kurtarma Operasyonunu Batırabilecek Politika Çatışması"?
ABD Hazine Bakanı Scott Bessent ile Japonya Başbakanı Sanae Takaichi arasında Japonya Merkez Bankası'nın (BOJ) faiz politikası konusunda yaşanan derin görüş ayrılığı, 15 yıl sonra ilk kez gerçekleştirilen tarihi ortak...
What are the key points to validate first?
ABD Hazine Bakanı Scott Bessent ile Japonya Başbakanı Sanae Takaichi arasında Japonya Merkez Bankası'nın (BOJ) faiz politikası konusunda yaşanan derin görüş ayrılığı, 15 yıl sonra ilk kez gerçekleştirilen tarihi ortak... Müdahale kapsamında Japonya'nın yaklaşık 59 milyar dolarlık menkul kıymet sattığı tahmin edilirken, ABD Hazinesi de 'kur kontrolü' yaparak desteğini gösterdi.
What should I do next in practice?
Piyasalar bu müdahalenin geçici bir çözüm olduğunu düşünüyor ve tüm gözler Eylül 2026'daki BOJ toplantısında gelecek olası bir faiz artırımına çevrilmiş durumda.
Geçtiğimiz yıl boyunca ABD Hazine Bakanı Scott Bessent, Japonya'nın para politikasını sıkılaştırması gerektiğini açıkça savundu. Japonya'nın uzun süredir devam eden ultra düşük faiz ve agresif parasal genişleme programı "Abenomics"in sona erdiğini ve artık "Takaichinomics" dönemi olduğunu ilan etti . CNBC ve NHK'ya verdiği röportajlarda Bessent, "sağlam para politikası" ve yen zayıflığını düzeltmek için "piyasayı değiştirecek politikalar" çağrısında bulundu. Ona göre döviz müdahalesi tek başına yapısal bir sorunu çözemez . NHK'ya verdiği demeçte BOJ Başkanı Kazuo Ueda'nın Japonya ekonomisi için "en iyisini yapacağına" inandığını söyledi; piyasalar bu ifadeyi Eylül ayında bir faiz artırımına zımni onay olarak yorumladı .
Başbakan Takaichi ise bu baskıya direniyor. Kırılgan iç toparlanmayı önceliklendiriyor ve tahvil piyasasında bir şoka yol açmaktan kaçınarak daha kademeli bir yaklaşımı tercih ediyor. BOJ, 30-31 Temmuz toplantısında politika faizini %1,0'de sabit tuttu; sadece bir üye Hajime Takata, faizin hemen %1,25'e yükseltilmesi yönünde oy kullandı . Takaichi'nin ekibi agresif sıkılaştırmanın büyümeyi baltalayacağından, Japonya'nın zaten devasa olan borç servis maliyetlerini artıracağından ve Bessent'in kamuoyu önünde yaptığı yönlendirmelerin Japonya'nın para politikası egemenliğine hoş olmayan bir müdahale olduğundan endişe ediyor .
Bu anlaşmazlık, ortak kurtarma operasyonunu kritik bir şekilde baltalıyor: 31 Temmuz müdahalesi yen spekülatörlerini şok etmek için tasarlanmıştı, ancak Bessent-Takaichi ayrılığı piyasalara karışık bir sinyal gönderiyor. Washington ve Tokyo bugün yen almak konusunda hemfikir ancak yenin uzun vadeli değerini belirleyen temel politika konusunda taban tabana zıtlar. Piyasalar bu gerilimi, gelecekteki ortak eylemlerin sürdürülebilirliğinin zor olabileceği ve müdahalenin kalıcı bir çözüm değil, geçici bir önlem olduğu şeklinde yorumluyor .
Tarihi Ortak Müdahalenin Detayları
Koordineli eylem, New York'ta 30-31 Temmuz gecesi gerçekleşti. Japonya'nın üst düzey döviz diplomatı Atsushi Mimura, maliye bakanlığındaki birkaç personelin bağlı olduğu bir hoparlörlü telefon kullanarak dolar karşılığında yen alınması için yeşil ışık yaktı . Operasyonun büyüklüğü çok büyüktü:
Büyüklük: Japonya, yeni desteklemek için yaklaşık 59 milyar dolar değerinde menkul kıymet satmış olabilir . Bloomberg, operasyonun yaklaşık 53 milyar dolar olduğunu bildirdi .
ABD'nin rolü: ABD Hazinesi, New York Federal Rezerv Bankası aracılığıyla bankalara "müdahale edebileceğini" bildirdi ve "kur kontrolü" yaparak bankalardan yen için fiyat istedi; bu, fiili müdahalenin öncüsü olarak kabul ediliyor . Bu, 2026'da ABD'nin bunu ikinci kez yapışıydı .
Bessent'in not defteri: Reuters'ın bir kabine toplantısında çektiği fotoğrafta Bessent'in yapılacaklar listesinde el yazısıyla "Japon Yeni Al" notu yer alıyordu . Notun 5-10 milyar dolar arasında bir miktar belirttiği bildirildi .
Resmi teyit: Maliye Bakanı Satsuki Katayama, 3 Ağustos'ta Japonya ve ABD Hazinesi'nin 31 Temmuz ABD Doğu Saati ile ortaklaşa yen alım müdahalesi gerçekleştirdiğini doğruladı .
Tarihi önem: 2011'deki yıkıcı deprem ve tsunaminin ardından yapılan koordineli eylemden bu yana ilk ortak ABD-Japonya yen müdahalesi — yaklaşık 15 yıl . Bazı kaynaklar, yeni desteklemek amacıyla yapılan bu müdahalenin 28 yıl sonra bir ilk olduğunu belirtti; zira 2011'deki eylem yeni zayıflatmak içindi .
Sonrası: Yen, müdahaleyi takip eden günlerde son 40 yılın en düşük seviyelerinin üzerinde kalmayı başardı. Bessent, müdahaleyi tekrarlamakta "tereddüt etmeyeceğini" söyledi ve Fed'in yabancı merkez bankalarına yönelik destek tesisi olan FIMA Repo Facility'nin "büyütülmesi" çağrısında bulundu .
Ayrılığın Arkasındaki Siyasi Dinamikler
31 Temmuz eylemi, Washington ve Tokyo arasında aylardır süren sessiz koordinasyonun ardından geldi . Bessent'in ABD desteğine ilişkin gerekçesi stratejikti: istikrarlı bir yen, bölgesel ticaret ve finansal istikrar için hayati önem taşıyor ve yenin daha da zayıflaması Asya genelinde rekabetçi devalüasyonları tetikleyebilir .
Ancak Takaichi içeride zor bir durumda. ABD baskısını, ihracatçılar, küçük işletmeler ve tahvil sahipleri gibi yüksek faizden korkan iç seçmenleriyle dengelemek zorunda. Siyasi tabanında, BOJ'un bağımsızlığının dış baskıyla tehlikeye atılmasından endişe duyan mali muhafazakarlar da bulunuyor . Bir Reuters analizi, Bessent'in Japonya'nın para politikası hakkındaki kamuya açık görüşlerinin, merkez bankasını Eylül toplantısında faiz artırımına "neredeyse mecbur bıraktığını" ve Washington'un iç politika üzerindeki etkisi hakkında soru işaretleri yarattığını belirtti .
Piyasa Görünümü
Ayrılık net bir piyasa beklentisi yarattı: BOJ'un müdahaleyi doğrulamak için artık faiz artırması gerekecek.
Faiz artırımı beklentileri: Piyasalar, BOJ'un 17-18 Eylül 2026 toplantısında faiz artırmasını güçlü bir şekilde bekliyor. Bir kaynak Reuters'a BOJ'un "faiz artırımından kaçınmayı zor bulabileceğini" ve muhtemelen önceden ipuçları vereceğini söyledi .
BOJ'un kendi şahin sinyalleri: 31 Temmuz tutanakları, Haziran ayında 31 yılın en yüksek seviyesine çıkarılan faizin ardından bile daha fazla artırımı haklı çıkaran fiyat risklerine işaret etti .
Kalıcılık sorunu: Analistler, politika takibi olmayan müdahalelerin tarihsel olarak yen eğilimlerini tersine çevirmede başarısız olduğu konusunda uyarıyor. Bessent-Takaichi ayrılığı, ortak duruşun süreceğine olan güveni zedeliyor .
G20 odağı: Piyasalar, bir sonraki G20 toplantısının kenarında beklenen Bessent-Ueda görüşmesinden gelecek politika sinyallerini izliyor .
Her İki Tarafın Temel Argümanları
Washington ve Tokyo arasındaki tartışma, Japonya'nın sorununa ve doğru çözüme dair iki rakip teşhise dayanıyor:
Bessent / ABD Hazinesi pozisyonu: Zayıf yen, Japonya'nın ultra gevşek para politikasının yol açtığı yapısal bir sorundur. Müdahale geçici bir önlemdir; yeni sürdürülebilir bir şekilde güçlendirecek, ithal enflasyonu dizginleyecek ve Asya genelinde rekabetçi devalüasyonları önleyecek olan yalnızca BOJ faiz artırımlarıdır. ABD geçici olarak yeni desteklemeye hazırdır ancak Tokyo'nun BOJ'un sıkılaştırma yapmasına izin vermesi gerekir .
Takaichi / Japonya hükümeti pozisyonu: Japonya'nın ekonomik toparlanması hala kırılgandır. Erken sıkılaştırma resesyon ve daha yüksek borç maliyetleri riski taşır. Para politikası kademeli olmalı ve dış baskıyla değil, iç dinamiklerle belirlenmelidir. Spekülatif aşırılıklarla başa çıkmak için uygun araç faiz artırımları değil, müdahaledir .
Bu çatışma, yen kurtarma operasyonunu belirsiz bir konumda bırakıyor: iki hükümet taktiksel olarak yen alımı konusunda hemfikir ancak ekonomi için stratejik yön konusunda anlaşamıyor. Bir analistin belirttiği gibi, ortak müdahale gerekli bir şoktu ancak ortak bir politika yolu olmadan yenin uzun vadeli toparlanması sorgulanmaya devam ediyor.
finance.yahoo.comUS Treasury's Bessent calls for 'sound' monetary policy in Japan