คำตอบการวิจัย
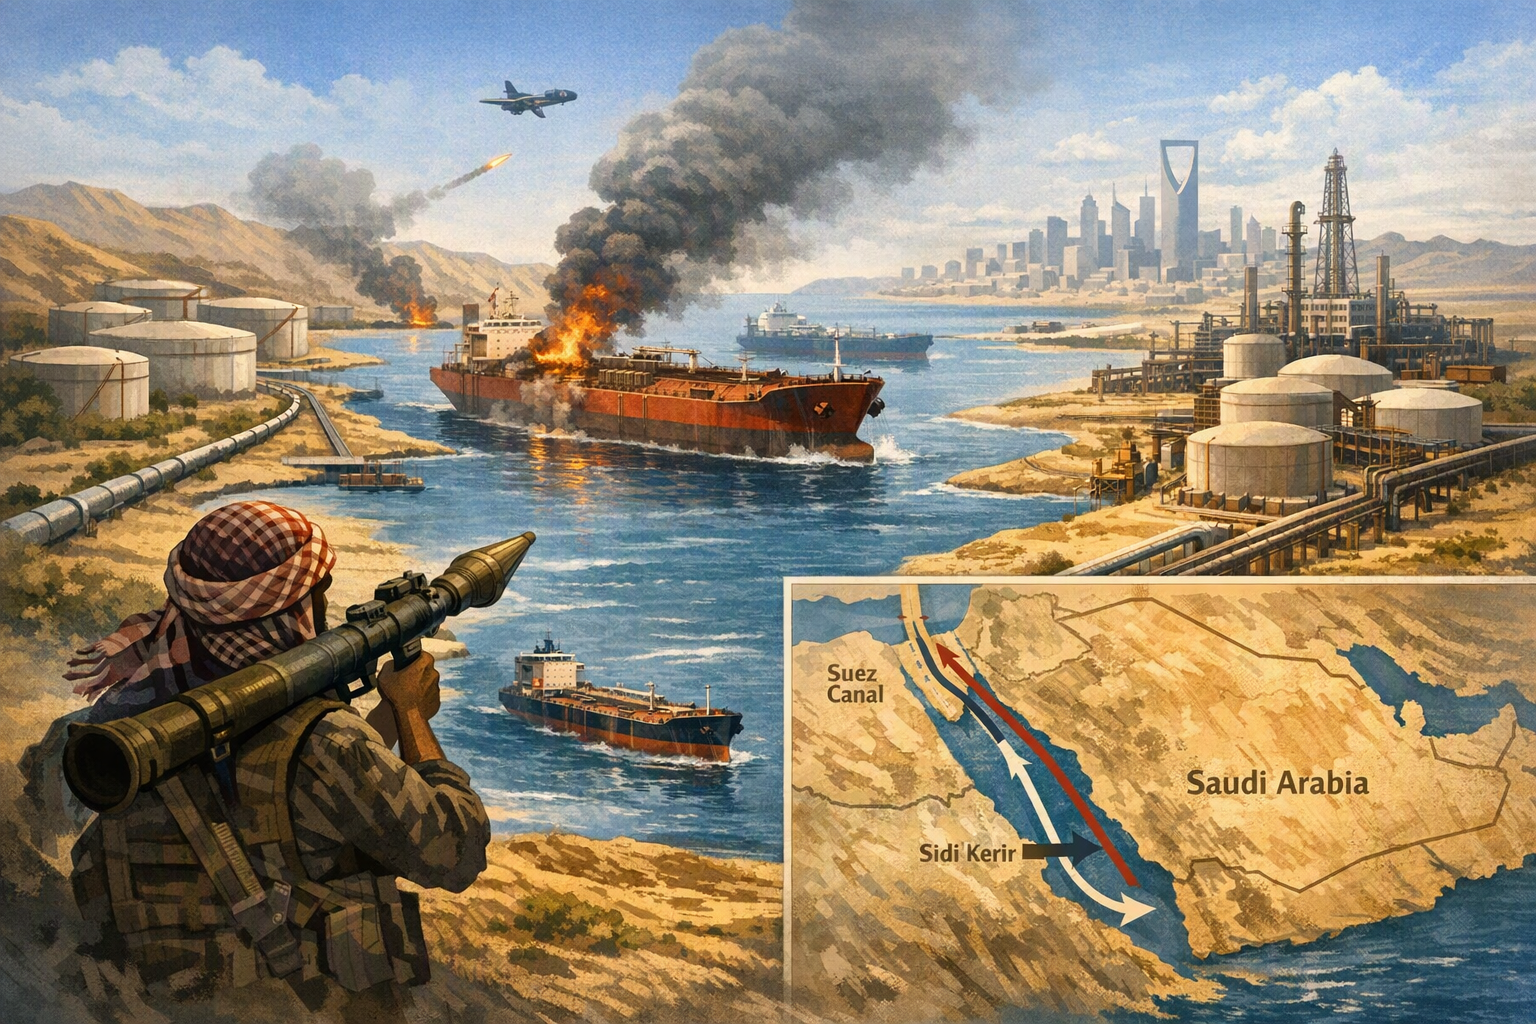
ประเด็นสำคัญ Saudi Aramco กำลังจัดสรรน้ำมันดิบสำหรับเดือนกันยายน 2026 แบบรายกรณี โดยใช้ทั้งยันบู ท่อ SUMED ของอียิปต์ และท่าเรือ Sidi Kerir เพื่อรักษาการส่งออกท่ามกลางความเสี่ยงในทะเลแดง Arab Light สำหรับเอเชียมีราคาต่ำกว่าดัชนี Oman/Dubai 2 ดอลลาร์ต่อบาร์เรล ซึ่งต่ำสุดนับตั้งแต่ปี 2020 แต่ส่วนลดดังกล่าวอาจไม่ชดเชยค่าระวางเรือ ประกันภัย เวลาเดินทาง และความเสี่ยงจากการขนส่ง เส้นทาง Sidi Kerir ปลอดภัยกว่าในแง่การหลีกเลี่ยงช่องแคบบับเอลมันเดบ แต่เรือที่มุ่งหน้าเอเชียอาจต้องอ้อมแอฟริกา เพิ่มเวลาเดินทางราว 20–25 วัน และทำให้โรงกลั่นบางแห่งพิจารณางดรับโควตารายเดือน How have escalating Houthi attacks and the resulting shipping, insurance, and route risks reshaped Saudi Arabia’s crude-export strategy for Saudi Arabia is using alternative export routes as Red Sea security risks complicate September crude deliveries to Asia. AI พรอมต์ Create a landscape editorial hero image for this Studio Global article: How have escalating Houthi attacks and the resulting shipping, insurance, and route risks reshaped Saudi Arabia’s crude-export strategy for. Article summary: Saudi Arabia’s September strategy has shifted from a simple Yanbu-to-Asia Red Sea route to a flexible, negotiated export system: reroute barrels through Egypt’s SUMED pipeline and Sidi Kerir when possible, allocate cargo. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts wi
openai.com แผนส่งออกน้ำมันของ Saudi Aramco สำหรับเอเชียในเดือนกันยายน 2026 กำลังเปลี่ยนจากระบบปกติที่กำหนดท่าเรือและลูกค้าไว้อย่างชัดเจน ไปสู่การเจรจาและจัดสรรเป็นรายกรณี
บริษัทกำลังผสมผสานการขนส่งจากท่าเรือยันบู การลำเลียงผ่านท่อ SUMED ของอียิปต์ไปยังท่าเรือ Sidi Kerir รวมถึงการเจรจาส่งมอบน้ำมันนอกจุดเสี่ยงสำคัญในภูมิภาค วิธีนี้ช่วยให้บาร์เรลยังเดินทางต่อได้ แต่ทำให้ต้นทุนจริง เวลา และความเสี่ยงของแต่ละเที่ยวเรือสำคัญกว่าราคาขายอย่างเป็นทางการเพียงอย่างเดียว
ทำไมยันบูจึงกลายเป็นตัวเลือกที่โรงกลั่นเอเชียไม่อยากรับ
ท่าเรือยันบูเปิดทางให้ซาอุดีอาระเบียลำเลียงน้ำมันจากแหล่งผลิตฝั่งตะวันออกมายังทะเลแดงผ่านท่อ East-West Pipeline แต่เรือที่ออกจากยันบูไปเอเชียยังต้องเผชิญความเสี่ยงจากทะเลแดงและเส้นทางผ่านช่องแคบบับเอลมันเดบ ซึ่งได้รับผลกระทบจากการโจมตีและคำขู่ของกลุ่มฮูตี ทำให้เจ้าของเรือระมัดระวังมากขึ้น
คนยังถาม คำตอบสั้น ๆ สำหรับ "ส่วนลดน้ำมันไม่พอ: ทำไมโรงกลั่นเอเชียต้านแผนส่งออกของ Saudi Aramco ผ่านยันบู" คืออะไร Saudi Aramco กำลังจัดสรรน้ำมันดิบสำหรับเดือนกันยายน 2026 แบบรายกรณี โดยใช้ทั้งยันบู ท่อ SUMED ของอียิปต์ และท่าเรือ Sidi Kerir เพื่อรักษาการส่งออกท่ามกลางความเสี่ยงในทะเลแดง
ประเด็นสำคัญที่ต้องตรวจสอบก่อนคืออะไร? Saudi Aramco กำลังจัดสรรน้ำมันดิบสำหรับเดือนกันยายน 2026 แบบรายกรณี โดยใช้ทั้งยันบู ท่อ SUMED ของอียิปต์ และท่าเรือ Sidi Kerir เพื่อรักษาการส่งออกท่ามกลางความเสี่ยงในทะเลแดง Arab Light สำหรับเอเชียมีราคาต่ำกว่าดัชนี Oman/Dubai 2 ดอลลาร์ต่อบาร์เรล ซึ่งต่ำสุดนับตั้งแต่ปี 2020 แต่ส่วนลดดังกล่าวอาจไม่ชดเชยค่าระวางเรือ ประกันภัย เวลาเดินทาง และความเสี่ยงจากการขนส่ง
ฉันควรทำอย่างไรต่อไปในทางปฏิบัติ? เส้นทาง Sidi Kerir ปลอดภัยกว่าในแง่การหลีกเลี่ยงช่องแคบบับเอลมันเดบ แต่เรือที่มุ่งหน้าเอเชียอาจต้องอ้อมแอฟริกา เพิ่มเวลาเดินทางราว 20–25 วัน และทำให้โรงกลั่นบางแห่งพิจารณางดรับโควตารายเดือน
พฤติกรรมของเรือบรรทุกน้ำมันสะท้อนความกังวลนี้ได้ชัดเจน นักวิเคราะห์ระบุว่า การขนถ่ายน้ำมันจากยันบูในช่วงที่ผ่านมาเกิดขึ้นแบบ “มืด” หรือเรือปิดสัญญาณติดตาม เพื่อไม่ให้ถูกตรวจจับได้ง่าย ขณะเดียวกัน ตัวเลขประเมินปริมาณการโหลดจากยันบูของผู้ให้บริการข้อมูลแต่ละรายก็แตกต่างกันมาก แสดงให้เห็นว่าการติดตามเส้นทางการค้านี้ทำได้ยากขึ้น
สำหรับโรงกลั่น ปัญหาไม่ได้อยู่แค่ว่าจะโหลดน้ำมันขึ้นเรือได้หรือไม่ แต่ยังรวมถึงการหาเรือที่ยอมเดินทาง การจัดการค่าความปลอดภัยและค่าระวาง การเตรียมรับมือความล่าช้า และความไม่แน่นอนของวันส่งมอบ ปัจจัยเหล่านี้อาจมีมูลค่าสูงกว่าประโยชน์จากน้ำมันที่ดูเหมือนมีส่วนลด
ส่วนลด 2 ดอลลาร์ไม่ได้แปลว่าราคาถึงปลายทางถูกลง Aramco ตั้งราคาขายอย่างเป็นทางการของน้ำมันดิบ Arab Light สำหรับเอเชียในเดือนกันยายนไว้ต่ำกว่าดัชนี Oman/Dubai 2 ดอลลาร์ต่อบาร์เรล ซึ่งเป็นระดับต่ำสุดนับตั้งแต่ปี 2020 และมีเป้าหมายเพื่อกระตุ้นความต้องการในตลาดที่กำลังถูกรบกวน
แต่ราคาขายหน้าแหล่งหรือท่าเรือเป็นเพียงส่วนหนึ่งของการคำนวณ โรงกลั่นต้องพิจารณา “ต้นทุนส่งมอบถึงปลายทาง” ซึ่งรวมค่าระวางเรือ ค่าดำเนินการ ค่าใช้จ่ายด้านความปลอดภัย และต้นทุนจากความล่าช้า หากเปลี่ยนจุดรับสินค้าไปยังท่าเรืออื่น ต้นทุนเหล่านี้อาจแตกต่างจากเงื่อนไขการโหลดตามปกติอย่างมาก
นี่คือเหตุผลที่โรงกลั่นเอเชียเรียกร้องส่วนลดเพิ่มเติมสำหรับสินค้าที่ต้องขนส่งผ่านเส้นทางทางเลือก มีรายงานว่า Aramco กำลังพิจารณาราคาขายอย่างเป็นทางการแยกต่างหากสำหรับน้ำมันที่โหลดจาก Sidi Kerir เนื่องจากท่าเรือเมดิเตอร์เรเนียนแห่งนี้มีต้นทุนและเงื่อนไขด้านโลจิสติกส์ไม่เหมือนการส่งมอบจากอ่าวเปอร์เซีย
Sidi Kerir ปลอดภัยกว่า แต่ต้องแลกด้วยเวลา ซาอุดีอาระเบียสามารถลำเลียงน้ำมันผ่านระบบ SUMED ข้ามอียิปต์ แล้วโหลดขึ้นเรือที่ Sidi Kerir บนชายฝั่งทะเลเมดิเตอร์เรเนียน เส้นทางนี้ช่วยหลีกเลี่ยงพื้นที่ทะเลแดงที่มีความเสี่ยงสูงกว่า
หลังมีการประกาศมาตรการห้ามเดินเรือทางทะเล การส่งออกน้ำมันของซาอุดีอาระเบียผ่านเส้นทางสุเอซเพิ่มขึ้น 106% จากสัปดาห์ก่อนหน้า แตะ 1.06 ล้านบาร์เรลต่อวัน ขณะที่การส่งออกผ่านบับเอลมันเดบลดลงเหลือศูนย์ในช่วงเวลาที่ Kpler รายงาน
อย่างไรก็ตาม เส้นทางใหม่นี้ไม่ได้ไร้ต้นทุน เรือที่ออกจากเมดิเตอร์เรเนียนเพื่อมุ่งหน้าเอเชียอาจต้องอ้อมทวีปแอฟริกาแทนการผ่านบับเอลมันเดบ ผู้บริหารระดับสูงของ Aramco ระบุว่าเส้นทางเมดิเตอร์เรเนียนอาจเพิ่มเวลาเดินทางอีก 20–25 วันเมื่อเทียบกับเส้นทางบับเอลมันเดบ ส่งผลให้ค่าระวาง ต้นทุนทางการเงินของสินค้าคงคลัง และความไม่แน่นอนในการวางแผนโรงกลั่นเพิ่มขึ้น
ข้อมูลจาก Kpler ที่ CNBC อ้างถึงระบุว่า การส่งออกผ่าน Sidi Kerir เพิ่มขึ้นมากกว่าสองเท่าในเดือนสิงหาคม แตะประมาณ 2.3 ล้านบาร์เรลต่อวัน จากราว 1 ล้านบาร์เรลต่อวันในเดือนกรกฎาคม โดยส่วนใหญ่ของปริมาณที่เพิ่มขึ้นเป็นน้ำมันดิบจากซาอุดีอาระเบีย
ทำไมลูกค้าแต่ละประเทศได้รับเงื่อนไขไม่เหมือนกัน การจัดสรรน้ำมันเดือนกันยายนไม่ได้ใช้แนวทางเดียวกันกับลูกค้าเอเชียทุกราย มีรายงานว่า Aramco ขอให้โรงกลั่นในญี่ปุ่นและเกาหลีใต้รับสินค้าบางส่วนที่ Sidi Kerir ขณะที่โรงกลั่นส่วนใหญ่ในจีน ไต้หวัน และอินเดียได้รับคำขอให้รับน้ำมันที่ยันบู
ความแตกต่างนี้น่าจะสะท้อนการเจรจาเฉพาะราย มากกว่าจะเป็นนโยบายเดียวสำหรับทั้งภูมิภาค โรงกลั่นแต่ละแห่งมีความพร้อมด้านเรือ การจัดการท่าเรือ เงื่อนไขสัญญา ความสามารถในการรับความเสี่ยง และความยืดหยุ่นต่อการเดินทางที่ยาวนานไม่เท่ากัน
Aramco ยังเจรจาทางออกอื่นด้วย เช่น การเสนอ Arab Medium และ Arab Heavy บางส่วนผ่านการถ่ายน้ำมันระหว่างเรือ หรือ ship-to-ship transfer นอกชายฝั่งฟูไจราห์ของสหรัฐอาหรับเอมิเรตส์
แม้จะเป็นสัญญาระยะยาว แต่ไม่ได้หมายความว่าลูกค้าจะต้องรับโควตาทุกเดือนภายใต้เงื่อนไขใดก็ได้ มีรายงานว่าโรงกลั่นอย่างน้อยหนึ่งแห่งอาจเลือกไม่รับโควตาเดือนกันยายน หากต้นทุนขนส่งจาก Sidi Kerir แล้วอ้อมแอฟริกาสูงเกินไป
ความปั่นป่วนนี้กระทบ Aramco และตลาดน้ำมันอย่างไร การเปลี่ยนเส้นทางแสดงให้เห็นว่า “กำลังการส่งออก” กับ “การส่งออกตามปกติ” เป็นคนละเรื่องกัน Aramco ระบุว่า ความพยายามของกลุ่มฮูตีในการรบกวนการเดินเรือในทะเลแดงยังไม่ได้ลดกำลังการส่งออกของบริษัท และซาอุดีอาระเบียได้เพิ่มการลำเลียงผ่านท่อ East-West Pipeline ไปยังยันบู ซึ่งมีความสามารถที่ระบุไว้ 7 ล้านบาร์เรลต่อวัน
แต่การรักษากำลังการส่งออกในภาวะเช่นนี้ต้องอาศัยเส้นทางที่ยาวขึ้น การจัดสรรแบบเฉพาะกิจ และการติดตามเรือที่มองเห็นได้น้อยลง ผลที่เกิดขึ้นคือห่วงโซ่อุปทานยังอาจส่งน้ำมันได้ แต่มีความไม่แน่นอนสูงขึ้น และภาระด้านโลจิสติกส์จำนวนมากถูกผลักไปให้ผู้ซื้อ
ผลประกอบการของ Aramco ยังสะท้อนความแตกต่างระหว่างเศรษฐศาสตร์ของผู้ผลิตกับโรงกลั่น บริษัทมีกำไรสุทธิปรับปรุงแล้วในไตรมาส 2 อยู่ที่ 33.4 พันล้านดอลลาร์ เพิ่มขึ้น 33% จากปีก่อน เนื่องจากราคาน้ำมันที่สูงขึ้นชดเชยผลกระทบจากปริมาณขายที่ลดลงและความปั่นป่วนด้านการขนส่ง
สำหรับโรงกลั่นเอเชีย ราคาน้ำมันที่สูงขึ้นไม่ได้ช่วยป้องกันต้นทุนในลักษณะเดียวกัน โรงกลั่นยังต้องจ่ายเพื่อจัดหาวัตถุดิบ ขนส่งผ่านเส้นทางที่ไกลกว่า และรักษาปริมาณน้ำมันให้เพียงพอต่อการเดินเครื่องตามกำหนด
ดังนั้น คำถามสำคัญของการส่งมอบเดือนกันยายนจึงไม่ใช่แค่ว่า น้ำมันซาอุดีอาระเบียมีราคาถูก ณ จุดโหลดหรือไม่ แต่คือเมื่อรวมความเสี่ยงของเส้นทาง ค่าระวาง ความล่าช้า และประกันภัยแล้ว น้ำมันหนึ่งบาร์เรลนั้นยังแข่งขันได้อยู่หรือไม่