Så förändrar Hormuzkrisen oljemarknaden – och varför Brasilien och Guyana gynnas
Flödena av råolja och raffinerade produkter genom Hormuzsundet föll från omkring 18 miljoner fat per dag före konflikten till 4,8 miljoner i juli och cirka 2 miljoner i augusti. Brasilien, Guyana och Argentina väntas tillsammans stå för 0,4 miljoner fat per dag av den globala produktionsökningen på 0,8 miljoner fat...
Publicerad avRedigerad med GPT-5.6 LunaBilder genererade med GPT Image 1.5
Flödena av råolja och raffinerade produkter genom Hormuzsundet föll från omkring 18 miljoner fat per dag före konflikten till 4,8 miljoner i juli och cirka 2 miljoner i augusti.
Brasilien, Guyana och Argentina väntas tillsammans stå för 0,4 miljoner fat per dag av den globala produktionsökningen på 0,8 miljoner fat per dag under 2026.
Fördelarna är ojämnt fördelade: oljeexportörer kan få högre intäkter, medan energiberoende länder i Centralamerika och turistberoende ekonomier i Karibien möter dyrare bränsle, el, transporter och livsmedel.
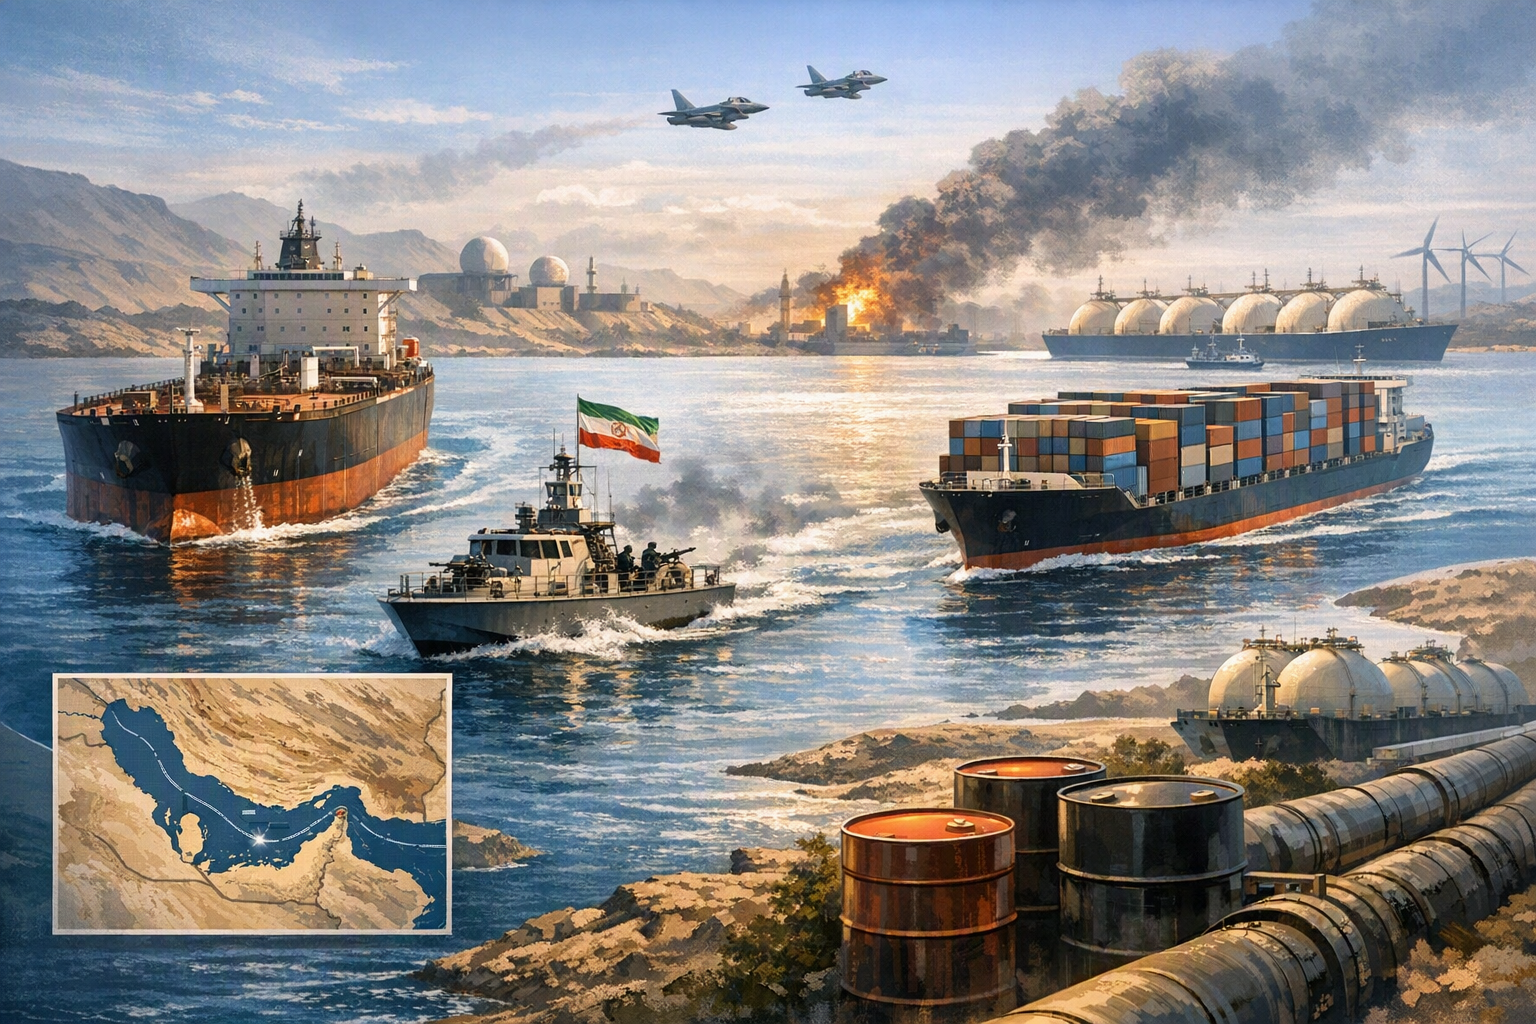
How has the near-closure of the Strait of Hormuz following the U.S.-Iran conflict reshaped global energy and shipping markets, and why has tIllustration of the Strait of Hormuz disruption and its effects on global oil shipping.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How has the near-closure of the Strait of Hormuz following the U.S.-Iran conflict reshaped global energy and shipping markets, and why has t. Article summary: The disruption has shifted oil markets from an oversupply narrative to a security-and-logistics premium: Gulf barrels have become less reliable and more expensive to move, so Asian refiners are seeking non-Hormuz alterna. Topic tags: general, government, general web, user generated, news. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermar
openai.com
Hormuzkrisen har förändrat oljemarknaden. Fokus ligger inte längre enbart på om det finns tillräckligt med olja, utan på säkerhet, tillförlitlighet och möjligheten att faktiskt transportera leveranserna.
Flödena av råolja och raffinerade produkter genom Hormuzsundet – som låg på omkring 18 miljoner fat per dag före konflikten – föll till 4,8 miljoner fat per dag i juli och låg på ungefär 2 miljoner fat per dag under augusti, enligt Kpler-data som Reuters hänvisar till.
Krisen har alltså inte bara tagit bort fat från marknaden. Den har gjort olja från Persiska viken svårare och dyrare att frakta, fått asiatiska raffinaderier att leta efter alternativ och ökat värdet på olja som kan nå kunder utan att passera den strategiska flaskhalsen. Latinamerikanska exportörer i Atlanten står därför väl positionerade – men främst som ett kortsiktigt strategiskt alternativ, inte som ett bevis på en permanent förändring av världshandeln.
Därför steg både oljepriset och fraktkostnaderna
En fysisk brist på olja är bara en del av problemet. Om fartyg utsätts för attacker, inte kan få försäkring eller möter orimligt höga premier kan laster som faktiskt finns ändå bli kommersiellt otillgängliga. Följden blir högre fraktkostnader, längre rutter, förseningar och färre tankfartyg som är villiga att ta uppdraget.
Det lägger en logistisk riskpremie ovanpå själva oljepriset. Brentoljan stängde på 88,52 dollar per fat den 14 augusti och steg senare över 91 dollar när investerare vägde motstridiga besked om huruvida sundet var öppet för sjöfart. Prisreaktionen speglade därmed inte bara oljans värde, utan också risken och kostnaden för att köpa, försäkra och leverera den.
Den tillfälliga diplomatiska lättnaden har dessutom förstärkt osäkerheten. En överenskommelse från juni omfattade arrangemang för säker passage i endast 60 dagar. USA återinförde senare sin blockad efter nya attacker, enligt en sammanfattning från Congressional Research Service. När förhandlingarna körde fast fick raffinaderier och råvaruhandlare större anledning att teckna alternativa kontrakt och hålla större lager.
Varför Brasilien och Guyana gynnas mest
Brasilien och Guyana har en kombination av geografi och växande produktion som gör dem till de tydligaste vinnarna. Deras oljeproduktion till havs ligger i Atlantbäckenet, vilket innebär att laster till Asien inte behöver passera Hormuzsundet.
Det gör dem inte till perfekta ersättare för varje oljekvalitet från Persiska viken. Råoljans egenskaper, raffinaderiernas tekniska krav, tillgången på tankfartyg och kostnaden vid leverans spelar fortfarande stor roll. Men när leveranserna från Gulfregionen blir osäkra ökar värdet på pålitlig olja från Atlanten.
Försprånget bygger dessutom på verklig produktionsökning – inte bara på geografiskt läge. USA:s energimyndighet EIA räknar med att Brasilien, Guyana och Argentina tillsammans ökar produktionen med 0,4 miljoner fat per dag under 2026. Det motsvarar hälften av den väntade globala produktionsökningen på 0,8 miljoner fat per dag. Även Internationella energiorganet IEA pekar ut Brasilien, Guyana och Argentina som några av de viktigaste bidragsgivarna till ökningen av utbudet utanför OPEC+.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Så förändrar Hormuzkrisen oljemarknaden – och varför Brasilien och Guyana gynnas"?
Flödena av råolja och raffinerade produkter genom Hormuzsundet föll från omkring 18 miljoner fat per dag före konflikten till 4,8 miljoner i juli och cirka 2 miljoner i augusti.
What are the key points to validate first?
Flödena av råolja och raffinerade produkter genom Hormuzsundet föll från omkring 18 miljoner fat per dag före konflikten till 4,8 miljoner i juli och cirka 2 miljoner i augusti. Brasilien, Guyana och Argentina väntas tillsammans stå för 0,4 miljoner fat per dag av den globala produktionsökningen på 0,8 miljoner fat per dag under 2026.
What should I do next in practice?
Fördelarna är ojämnt fördelade: oljeexportörer kan få högre intäkter, medan energiberoende länder i Centralamerika och turistberoende ekonomier i Karibien möter dyrare bränsle, el, transporter och livsmedel.
Det ger Brasilien och Guyana flera möjliga fördelar:
Högre intäkter per fat: En bredare riskpremie kan höja värdet på exportlasterna.
Bättre tillgång till asiatiska köpare: Raffinaderier som vill minska sitt beroende av leveranser genom Hormuz kan i större utsträckning vända sig till producenter i Atlantbäckenet.
Större strategisk betydelse: Ny produktion blir värdefull inte bara som ytterligare utbud, utan också som en försäkring mot geopolitiska störningar.
Krisen skapade varken Brasiliens försaltsexpansion eller Guyanas snabba offshoreutveckling. Den har däremot gjort dessa redan pågående trender mer kommersiellt och strategiskt betydelsefulla.
Argentina breddar den regionala utbudsökningen
Argentina ingår i samma större utbudstrend genom expansionen i skifferoljefältet Vaca Muerta. EIA räknar med att den argentinska oljeproduktionen ökar från i genomsnitt 670 000 fat per dag 2024 till 740 000 fat per dag 2025. Vaca Muerta stod för uppskattningsvis 62 procent av produktionen mellan januari och oktober 2025.
Argentina är dock inte lika snabbt exportflexibelt som Brasilien eller Guyana. Rörledningskapacitet, hamninfrastruktur och behovet på den inhemska marknaden avgör hur snabbt ytterligare skifferolja kan nå utländska köpare.
Trots det ökar den växande produktionen Sydamerikas möjliga bidrag till den globala oljeförsörjningen och minskar regionens importberoende över tid.
Venezuelas möjlighet är mer villkorad
Venezuela kan gynnas av högre priser och efterfrågan på tung olja utanför Gulfregionen. Men det tillgängliga underlaget ger inte stöd för att behandla landets möjlighet som likvärdig med Brasiliens eller Guyanas.
En återhämtning av produktion och export beror på driftsäkerhet, infrastruktur, investeringar, sanktioner, betalningslösningar och tillgång till sjöfart. Brasilien och Guyana har en aktiv produktionsökning och relativt enkel tillgång till Atlantens transportvägar. Venezuela kan dra nytta av gynnsamma marknadsförhållanden, men för att omvandla dem till varaktiga export- och statsintäkter måste flera andra begränsningar först lösas.
Exportörer gynnas medan importörer tar smällen
Effekterna i regionen är tydligt ojämna. Nettoexportörer av olja kan få större exportintäkter och starkare offentliga finanser när priserna stiger. För länder som importerar bränsle blir kalkylen den motsatta: högre importkostnader, större press på subventioner, dyrare transporter och sämre köpkraft för hushållen.
IMF har pekat ut energiberoende ekonomier i Centralamerika och turistberoende ekonomier i Karibien som särskilt sårbara för höga energikostnader. Dyrare bränsle kan snabbt slå igenom i elproduktion, vägtransporter, livsmedelsdistribution, flygbiljetter och kryssningsverksamhet. Chocken blir därför bredare än själva råoljemarknaden.
En viktig komplikation är att ett land kan exportera råolja och ändå drabbas av dyrare drivmedel. Flera länder kan sälja råolja men importera bensin, diesel eller andra raffinerade produkter. Då förblir konsumenterna exponerade mot både globala priser och högre fraktkostnader.
Därför kan effekterna leva kvar efter en återöppning
En trovärdig återöppning av Hormuzsundet skulle kunna ge omedelbar lättnad på råoljemarknaden. Detaljhandelspriser och andra försörjningskedjor kan däremot reagera långsammare.
FN:s organ för handel och utveckling, UN Trade and Development, har varnat för att livsmedels- och transportsystem tar längre tid att återhämta sig. Störda sjöfartsnätverk behöver tid för att återgå till normala rutter och avtal.
För små ö-ekonomier som importerar både bränsle och mat är eftersläpningen särskilt viktig. UNCTAD rapporterade att hushåll i Karibien fortsatt mötte högre bränsle- och elkostnader även efter att oljepriserna närmat sig nivåerna före krisen. Lägre riktmärkespriser vänder inte omedelbart på fraktavtal, lager som köpts in till höga priser, energikostnader eller redan uppbyggda budgetproblem.
ECLAC, FN:s ekonomiska kommission för Latinamerika och Karibien, bedömer dessutom att det genomsnittliga oljepriset 2026 kommer att ligga över genomsnittet för 2025 – även i ett scenario där priserna sjunker senare under året. Resultatet blir en regional ekonomi i två hastigheter: exportörer kan få ett tillfälligt uppsving, medan importörer fortsätter att bära högre kostnader.
Är den nya handelsriktningen permanent?
Det är sannolikt för tidigt att säga det. En varaktig förskjutning av den asiatiska efterfrågan mot latinamerikansk olja skulle kräva att flera villkor uppfylls:
Osäkerheten kring Hormuz måste bestå tillräckligt länge för att förändra raffinaderiernas inköp och långsiktiga kontrakt.
Brasilien, Guyana och andra producenter i Atlanten måste kunna leverera en pålitlig produktionsökning.
Deras oljekvaliteter måste passa asiatiska raffinaderier.
Tankerutbud, försäkringar och fraktkostnader måste göra rutterna konkurrenskraftiga.
Leveranserna från Persiska viken måste förbli mindre tillförlitliga än deras traditionella fördel i fråga om kostnad och avstånd.
Om trafiken genom Hormuzsundet återgår till det normala på ett trovärdigt sätt kan Gulfexportörerna återta mycket av sin position på de asiatiska marknaderna. Latinamerikas underliggande produktionsökning skulle fortfarande vara viktig, men den krisdrivna prispremien och de tillfälliga marknadsandelarna skulle sannolikt minska.
Den mer bestående följden kan därför bli strategisk snarare än permanent. Krisen har visat raffinaderierna värdet av geografisk diversifiering och producenterna att pålitliga atlantiska laster kan ge bättre betalt när en central energiflödesväg blir osäker.
För Brasilien och Guyana innebär det ett betydande kortsiktigt övertag. För Centralamerika och Karibien är lärdomen den motsatta: en avlägsen sjöfartskris kan på mycket kort tid bli en konkret kostnadskris i vardagen.
unctad.orgWhy Caribbean households remain under pressure after ...