Därför säger asiatiska raffinaderier nej till Aramcos oljelaster från Yanbu
Aramco försöker hålla septemberleveranserna till Asien igång genom en flexibel kombination av Yanbu, Egyptens SUMED ledning och Sidi Kerir, med villkor som förhandlas från fall till fall. Rabatten på 2 dollar per fat jämfört med Oman/Dubai riktmärket säger inte hela sanningen: längre rutter, högre frakt och försäkri...
Publicerad avRedigerad med GPT-5.6 LunaBilder genererade med GPT Image 1.5
Aramco försöker hålla septemberleveranserna till Asien igång genom en flexibel kombination av Yanbu, Egyptens SUMED ledning och Sidi Kerir, med villkor som förhandlas från fall till fall.
Rabatten på 2 dollar per fat jämfört med Oman/Dubai riktmärket säger inte hela sanningen: längre rutter, högre frakt och försäkringskostnader samt osäkra leveransdatum kan äta upp besparingen.
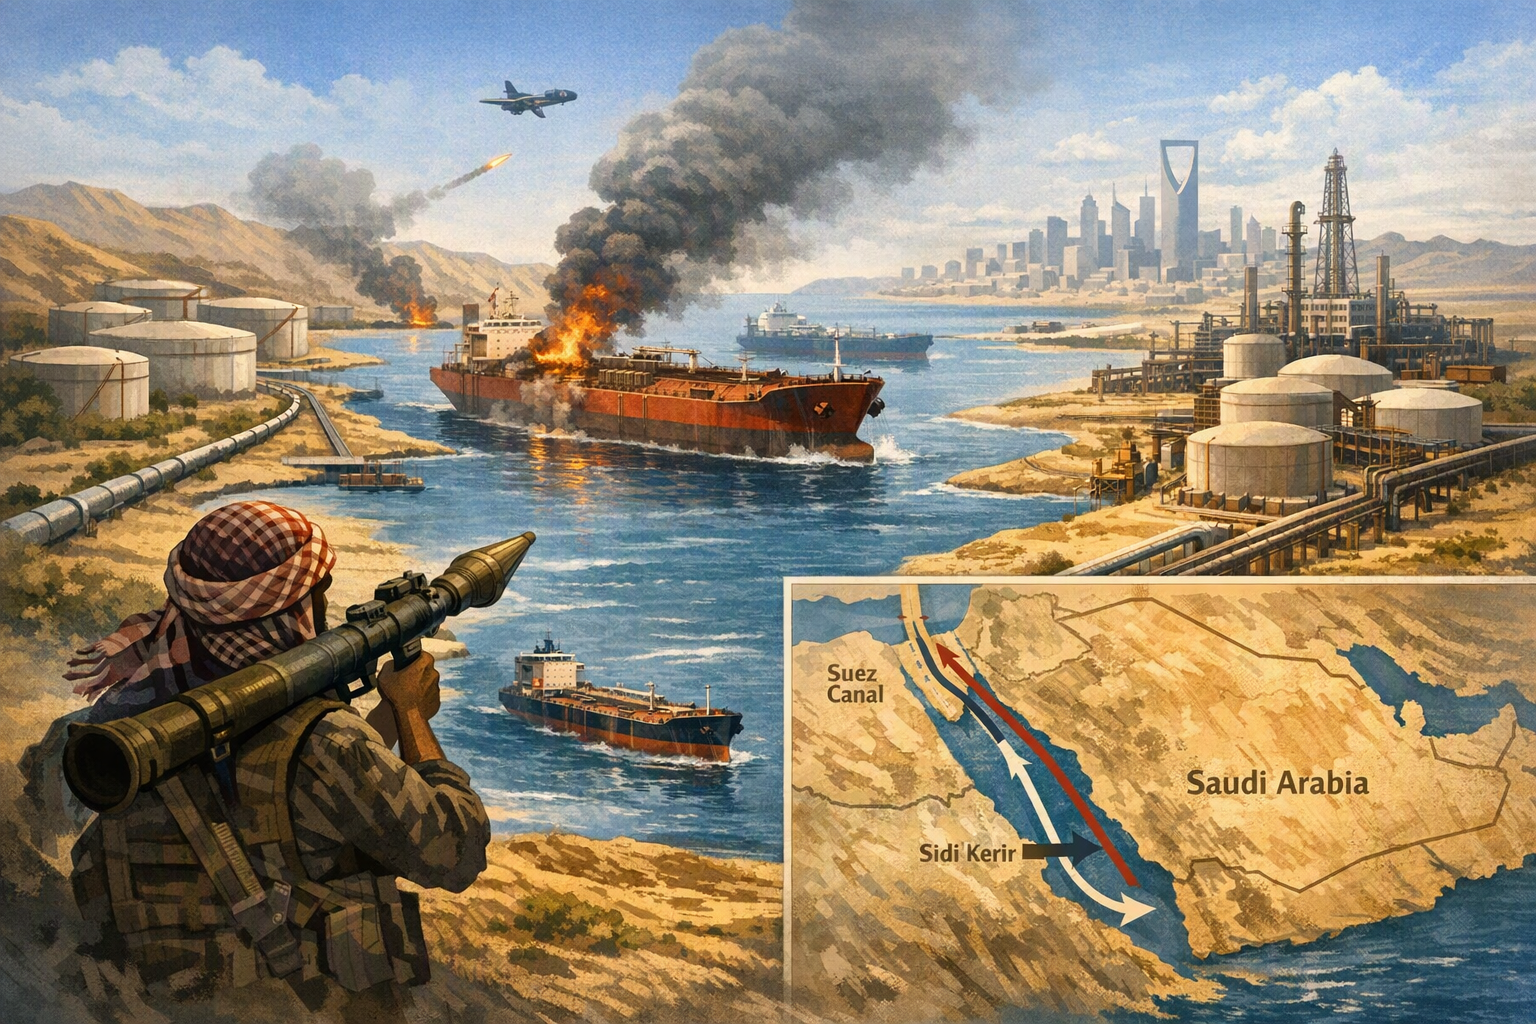
Sidi Kerir kringgår de farligaste delarna av Röda havet, men en resa till Asien kan bli 20–25 dagar längre.
How have escalating Houthi attacks and the resulting shipping, insurance, and route risks reshaped Saudi Arabia’s crude-export strategy forSaudi Arabia is using alternative export routes as Red Sea security risks complicate September crude deliveries to Asia.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How have escalating Houthi attacks and the resulting shipping, insurance, and route risks reshaped Saudi Arabia’s crude-export strategy for. Article summary: Saudi Arabia’s September strategy has shifted from a simple Yanbu-to-Asia Red Sea route to a flexible, negotiated export system: reroute barrels through Egypt’s SUMED pipeline and Sidi Kerir when possible, allocate cargo. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts wi
openai.com
Saudi Aramcos exportstrategi för september 2026 har gått från ett relativt enkelt upplägg till ett lapptäcke av alternativa rutter och individuella förhandlingar. Råolja kan lastas i Yanbu vid Röda havet, transporteras genom Egyptens SUMED-ledning till Sidi Kerir vid Medelhavet eller erbjudas utanför större regionala flaskhalsar genom privata överenskommelser.
För köparna betyder det att den officiella prislappen bara är början på kalkylen. Den verkliga frågan är vad oljan kostar när frakt, försäkring, säkerhet, förseningar och risken för störningar räknas in.
Yanbu har blivit en logistisk risk
Yanbu gör det möjligt för Saudiarabien att transportera olja från landets östra oljefält till västkusten via East-West Pipeline. Men fartyg som går från Yanbu till Asien måste normalt passera Röda havet och Bab el-Mandeb, ett sund mellan Jemen och Djibouti.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Därför säger asiatiska raffinaderier nej till Aramcos oljelaster från Yanbu"?
Aramco försöker hålla septemberleveranserna till Asien igång genom en flexibel kombination av Yanbu, Egyptens SUMED ledning och Sidi Kerir, med villkor som förhandlas från fall till fall.
What are the key points to validate first?
Aramco försöker hålla septemberleveranserna till Asien igång genom en flexibel kombination av Yanbu, Egyptens SUMED ledning och Sidi Kerir, med villkor som förhandlas från fall till fall. Rabatten på 2 dollar per fat jämfört med Oman/Dubai riktmärket säger inte hela sanningen: längre rutter, högre frakt och försäkringskostnader samt osäkra leveransdatum kan äta upp besparingen.
What should I do next in practice?
Sidi Kerir kringgår de farligaste delarna av Röda havet, men en resa till Asien kan bli 20–25 dagar längre.
Hot och attacker från huthierna har gjort redarbolagen mer försiktiga. Enligt analytiker har de senaste lasterna från Yanbu genomförts ”mörklagt”, det vill säga med fartygens spårningssignaler avstängda för att minska deras synlighet. Uppskattningarna av lastningsvolymerna skiljer sig dessutom kraftigt mellan olika dataleverantörer, vilket visar hur svårt det har blivit att följa handeln.
För ett raffinaderi handlar risken därför inte bara om huruvida oljan kan lastas. Köparen måste också hitta ett fartyg som accepterar rutten, hantera högre säkerhets- och fraktkostnader, planera för förseningar och leva med osäkerhet kring ankomstdatumet. Den samlade risken kan väga tyngre än en rabatt på själva råoljan.
En rabatt på 2 dollar är inte samma sak som ett lågt slutpris
Aramco satte det officiella försäljningspriset för Arab Light till Asien i september till 2 dollar per fat under Oman/Dubai-riktmärket. Det var den lägsta nivån sedan 2020 och ett försök att stötta efterfrågan på en störd marknad.
Men det officiella priset bygger på ett visst lastningsupplägg. Olja som hämtas från en annan hamn får en annan kostnadsbild, med skillnader i frakt, hantering och tidtabell. Raffinaderierna måste därför jämföra det totala levererade priset – inte bara rabatten mot riktmärket – med kostnaden för andra oljekvaliteter eller med att avstå från en månadsleverans.
Det är bakgrunden till att asiatiska köpare vill ha ytterligare rabatter på laster som levereras via alternativa rutter. Aramco överväger också ett separat officiellt pris för olja som skeppas från Sidi Kerir, eftersom en medelhavslastning inte har samma logistik som en traditionell leverans från Persiska viken.
Sidi Kerir ger en säkrare väg – men tar tid
Saudiarabien kan pumpa olja genom Egypten via SUMED-systemet och lasta den i Sidi Kerir vid Medelhavet. På så sätt undviks den mest utsatta delen av Röda havet.
Efter att det maritima embargot tillkännagavs ökade Saudiarabiens export via Suezrutten med 106 procent på en vecka till 1,06 miljoner fat per dag. Under samma period föll exporten genom Bab el-Mandeb till noll, enligt Kpler-data.
Alternativet är dock inte problemfritt. Ett fartyg från Medelhavet till Asien kan behöva segla runt Afrika i stället för att ta vägen genom Bab el-Mandeb. Aramcos vd har sagt att medelhavsrutten kan förlänga resan med 20–25 dagar. Det innebär högre frakt- och finansieringskostnader, mer kapital bundet i olja till sjöss och sämre precision i raffinaderiernas produktionsplanering.
Kpler-data som CNBC hänvisade till visade att exporten från Sidi Kerir mer än fördubblades i augusti, till omkring 2,3 miljoner fat per dag från cirka 1 miljon fat per dag i juli. Merparten av ökningen uppgavs vara saudisk råolja.
Olika köpare får olika besked
Septemberupplägget ser inte likadant ut i hela Asien. Aramco ska ha bett japanska och sydkoreanska raffinaderier att hämta vissa laster i Sidi Kerir, medan de flesta köpare i Kina, Taiwan och Indien ombads hämta sin olja i Yanbu.
Skillnaden tycks spegla förhandlingar med enskilda köpare snarare än en gemensam regional policy. Raffinaderierna har olika tillgång till tankfartyg, hamnarrangemang och avtalsvillkor. De skiljer sig också åt när det gäller risktolerans och förmåga att bära kostnaden för en längre resa.
Aramco har dessutom förhandlat fram andra lösningar. Det handlar bland annat om erbjudanden av Arab Medium och Arab Heavy via fartyg-till-fartyg-överföringar utanför Fujairah i Förenade Arabemiraten.
Ett långtidsavtal garanterar inte nödvändigtvis att varje månads tilldelning hämtas under alla förhållanden. Enligt rapporteringen kan åtminstone ett raffinaderi välja att avstå från sin septembertilldelning om kostnaden för att transportera oljan från Sidi Kerir runt Afrika blir för hög.
Aramco behåller kapaciteten – men köparna tar en större risk
Omdirigeringen visar skillnaden mellan Saudiarabiens nominella exportkapacitet och den normala driften av exportkedjan. Aramco har sagt att huthiernas försök att störa sjöfarten i Röda havet inte har minskat företagets exportkapacitet. Saudiarabien har samtidigt ökat flödena i East-West Pipeline mot Yanbu, som har en angiven kapacitet på 7 miljoner fat per dag.
Att upprätthålla kapaciteten kräver nu längre rutter, tillfälliga speciallösningar och mindre synliga fartygsrörelser. Oljan kan fortfarande nå marknaden, men leveranskedjan har blivit mer osäker och en större del av den praktiska risken hamnar hos köparna.
Aramcos resultat visar också varför störningen slår olika mot producent och raffinaderi. Företaget rapporterade ett justerat nettresultat på 33,4 miljarder dollar för andra kvartalet, en ökning med 33 procent på årsbasis. Högre oljepriser mer än kompenserade för lägre försäljningsvolymer och störningar i sjöfarten.
För asiatiska raffinaderier fungerar högre oljepriser inte som samma skydd. De måste betala för råvaran, transportera den längre och samtidigt hålla raffinaderierna försörjda enligt tidtabell. Därför är den avgörande frågan i september inte om saudisk olja är billig vid lastningshamnen, utan om fatet fortfarande är konkurrenskraftigt när ruttens risker, frakten, förseningarna och försäkringen räknas med.