Kinas elbilsdominans kan bli Pekings geopolitiska trumfkort mot USA
Kinas dominans på den globala elbilsmarknaden ger Beijing ett asymmetriskt övertag i teknikrivaliteten med USA – från mineralförädling och batterier till data och AI [1][9][23]. Kina förädlar över 60 procent av världens litium, mer än 70 procent av kobolten och omkring 90 procent av grafit och sällsynta jordartsmeta...
Publicerad avRedigerad med DeepSeek-V4-FlashBilder genererade med GPT Image 1.5
Kinas dominans på den globala elbilsmarknaden ger Beijing ett asymmetriskt övertag i teknikrivaliteten med USA – från mineralförädling och batterier till data och AI [1][9][23].
Kina förädlar över 60 procent av världens litium, mer än 70 procent av kobolten och omkring 90 procent av grafit och sällsynta jordartsmetaller [1][2].
Under 2025 införde Kina exportrestriktioner för viktig batteriteknik och kritiska mineraler, vilket utvidgade landets kontroll från råvaror till avancerad tillverkning och kunnande [11][13].
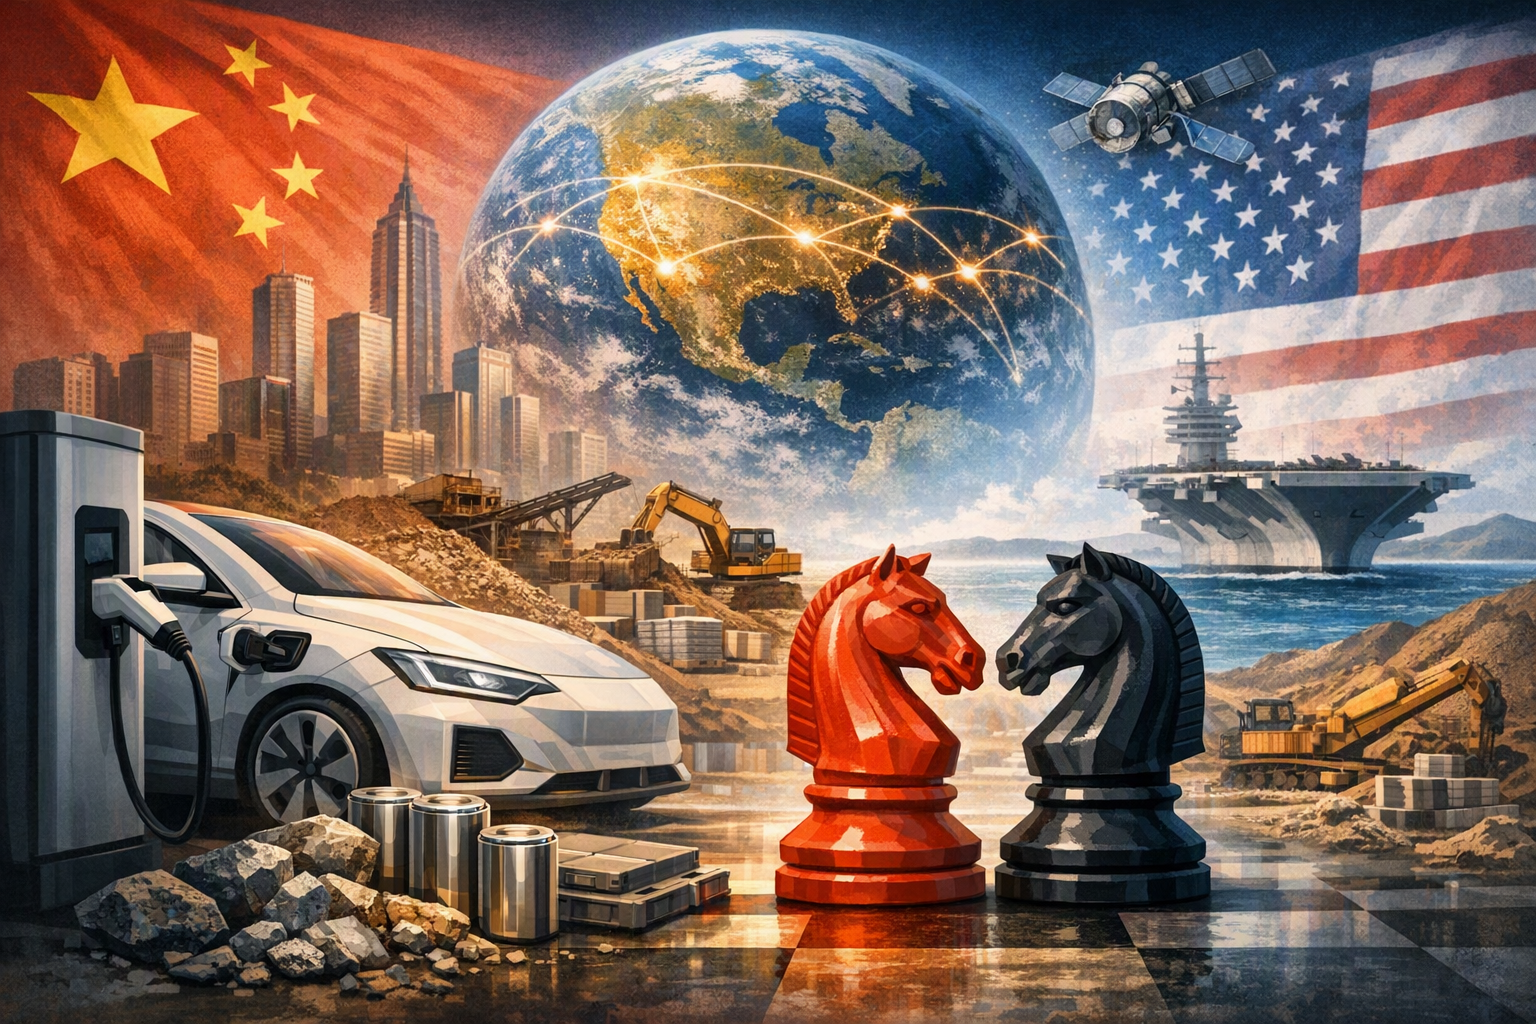
What strategic advantage could China's dominance in the global electric vehicle industry provide in its geopolitical tech competition with tAI-generated editorial hero image for What strategic advantage could China's dominance in the global electric vehicle industry provide in its geopolitical tech competition with t.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What strategic advantage could China's dominance in the global electric vehicle industry provide in its geopolitical tech competition with t. Article summary: China's dominance in the global electric vehicle industry gives Beijing a major asymmetric advantage in its tech rivalry with the US — not just in automotive markets, but across critical mineral processing, battery manuf. Topic tags: general, government, education, news, general web. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, c
openai.com
Kinas dominans inom elbilar ger Beijing ett betydande asymmetriskt övertag i teknikrivaliteten med USA. Det handlar inte bara om vem som säljer flest bilar, utan om kontrollen över kritiska mineraler, batteritillverkning och det data- och AI-ekosystem som moderna elbilar blir allt mer beroende av.
Analytiker ser därför elbilssektorn som en möjlig form av geopolitisk hävstång – och tecken finns på att Kina redan har börjat använda den.
Därför har Kina ett strategiskt övertag
Kontroll över batterikedjan
Kina förädlar över 60 procent av världens litium, mer än 70 procent av kobolten och omkring 90 procent av grafit och sällsynta jordartsmetaller . Den höga koncentrationen innebär att många biltillverkare utanför Kina fortfarande är beroende av kinesiska insatsvaror. Därmed blir störningar i exporten ett trovärdigt påtryckningsmedel .
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Kinas elbilsdominans kan bli Pekings geopolitiska trumfkort mot USA"?
Kinas dominans på den globala elbilsmarknaden ger Beijing ett asymmetriskt övertag i teknikrivaliteten med USA – från mineralförädling och batterier till data och AI [1][9][23].
What are the key points to validate first?
Kinas dominans på den globala elbilsmarknaden ger Beijing ett asymmetriskt övertag i teknikrivaliteten med USA – från mineralförädling och batterier till data och AI [1][9][23]. Kina förädlar över 60 procent av världens litium, mer än 70 procent av kobolten och omkring 90 procent av grafit och sällsynta jordartsmetaller [1][2].
What should I do next in practice?
Under 2025 införde Kina exportrestriktioner för viktig batteriteknik och kritiska mineraler, vilket utvidgade landets kontroll från råvaror till avancerad tillverkning och kunnande [11][13].
Det är en viktig skillnad mellan att ha tillgång till en råvara och att kontrollera förädlingen. Batterikvalitet, kostnader och produktionskapacitet avgörs i hög grad i just dessa steg.
En skala som pressar konkurrenterna
År 2025 var sex av världens tio största elbilstillverkare kinesiska företag, och Kina stod för mer än 60 procent av den globala elbilsproduktionen . Under 2024 svarade landet dessutom för över 70 procent av världens produktion av elbilar och elbilsbatterier .
Den skalan bidrar till lägre kostnader och snabbare produktutveckling – fördelar som västerländska konkurrenter har svårt att bygga upp på kort tid.
Elbilen blir en plattform för AI och data
Dagens elbilar är inte längre enbart transportmedel. De fungerar också som uppkopplade plattformar för mjukvara, förarassistans och i ökande grad AI-baserad autonom körning.
Institute of Geoeconomics konstaterar att kopplingen mellan elbilar och AI skapar nya möjligheter för datainsamling och teknisk inlåsning. Det kan ge Kina inflytande även över mjukvaruekosystem och dataflöden – inte bara över den fysiska bilen .
Fabriker och beroenden runt om i världen
Kinesiska elbilstillverkare investerar i fabriker i Europa, Asien och Mellanöstern och bygger samtidigt ut sina globala leveranskedjor. Enligt analytiker går de därmed snabbare fram än amerikanska biltillverkare när det gäller investeringar utomlands .
En Brookings-analytiker beskrev företag som BYD som de nya motsvarigheterna till GM och Ford i elbilseran . Sådana etableringar kan skapa långvariga beroenden i länder som blir knutna till kinesisk teknik, batterier och serviceinfrastruktur.
Så kan Beijing använda hävstången
Kina nöjer sig inte med att tillverka elbilar billigt. Landet har också börjat använda sin position i leveranskedjan som ett utrikes- och handelspolitiskt verktyg.
Exportkontroller för batteriteknik
Under 2025 införde Kina begränsningar för export av viktig teknik som används i tillverkningen av elbilsbatterier, bland annat utrustning för litiumjonbatterier och teknik för batterikatoder .
Åtgärderna riktar sig därmed inte bara mot råvaror, utan även mot det högvärdiga kunnande och den tillverkningskapacitet som andra länder har svårt att återskapa snabbt.
Kritiska mineraler som flaskhals
Rivaliteten mellan USA och Kina har flyttats från tullar och chiprestriktioner till råvaror som behövs för elbilar, energilagring och försvarsindustrin . USA–Kina-kommissionen för ekonomi och säkerhet har dokumenterat hur Beijing redan har använt exportkontroller för kritiska mineraler för att försöka få handelspolitiska eftergifter och straffa andra länder .
Centrumet för säkerhetsstudier vid ETH Zürich bedömer att sådana restriktioner kan utnyttja sårbarheter inom energi, elektronik och försvar .
Batterier i förhandlingar med Washington
Bloomberg rapporterar att Kinas begränsningar av batteriexporten ger landet ett nytt kraftfullt verktyg i handelssamtalen med Washington – ett verktyg som går längre än den tidigare användningen av sällsynta jordartsmetaller .
Washington Post har samtidigt beskrivit hur Kina diskret breddar sitt system för exportkontroller mot USA och dess allierade, bortom de sällsynta jordartsmetallerna . Om tillgången till batterier och energilagring begränsas kan det påverka såväl amerikanska företag som utbyggnaden av elnät och datacenter .
Beroenden i tredje länder
Analytiker som citeras av South China Morning Post menar att Kina kan komma att använda sin elbilsdominans för att öka inflytandet över länder som blir beroende av kinesisk teknik, batterier och leveranskedjor .
Det potentiella inflytandet kan sträcka sig från handelsfrågor till diplomatiska ställningstaganden i frågor som Taiwan. Det betyder inte att varje kinesisk investering automatiskt leder till politisk underordning, men beroendet kan ge Beijing fler möjligheter att påverka andra regeringars handlingsutrymme.
Elbilen är en del av en större strategi
Elbilsindustrin står inte isolerad. Den ligger i skärningspunkten mellan Kinas ambitioner inom energi, industriell AI, robotik, bioteknik och förnybar energi.
Le Monde beskriver hur Kina försöker säkra kontrollen över hela värdekedjor inom framtidens ekonomi genom omfattande forskningsinvesteringar, riktade subventioner och kontroll över viktiga råvaror . ETH Zürichs Center for Security Studies pekar samtidigt på att exportrestriktioner används för vedergällning, förhandling och marknadskontroll .
För USA och EU innebär det att en strategi för minskat beroende inte bara handlar om att bygga fler bilfabriker. Det krävs också alternativ för gruvdrift, förädling, battericeller, mjukvara och energilagring.
Vad betyder det för USA och dess allierade?
Utmaningen går längre än tullar och handelsunderskott. Den centrala frågan är om USA, Europa och andra länder kan bygga alternativa leveranskedjor tillräckligt snabbt för att minska beroendet av Kina.
Strategier som diversifiering, regional produktion och så kallad "friend-shoring" – att flytta produktion till politiskt närstående länder – är redan på gång. Men enligt World Economic Forum är de kostsamma och tar tid .
Under tiden ger Kinas starka position i hela elbilsekosystemet Beijing en ny sorts makt i teknikrivaliteten med USA: inte bara möjligheten att sälja framtidens fordon, utan också att påverka vem som får tillgång till mineraler, batterier, teknik och data som den globala ekonomin blir allt mer beroende av.
instituteofgeoeconomics.org
China’s Geoeconomic Power at The Auto China 2026 Show: The Pursuit — and Limits — of “Autonomy” in the AI Vehicle Age|News from the Institute of Geoeconomics(IOG)