Den digitala euron: ECB:s dröm om suveräna betalningar krockar med bankernas oro för miljardnota
ECB:s digitala euro syftar till att minska beroendet av utländska betalningsnät som Visa och Mastercard – i dag går nästan två tredjedelar av kortbetalningarna i euroområdet via icke europeiska företag. Bankerna befarar att projektet kostar 4–5,8 miljarder euro att implementera och att hushållens insättningar kan fl...
Publicerad avRedigerad med GPT-5.5Bilder genererade med GPT Image 2
ECB:s digitala euro syftar till att minska beroendet av utländska betalningsnät som Visa och Mastercard – i dag går nästan två tredjedelar av kortbetalningarna i euroområdet via icke europeiska företag.
Bankerna befarar att projektet kostar 4–5,8 miljarder euro att implementera och att hushållens insättningar kan flytta från bankkonton till ECB styrda digitala plånböcker, vilket hotar bankernas finansiering.
Samtidigt bygger privata aktörer snabbt egna alternativ: det europeiska betalningsinitiativet EPI och nätverket Wero kopplar samman cirka 130 miljoner användare i 13 länder.
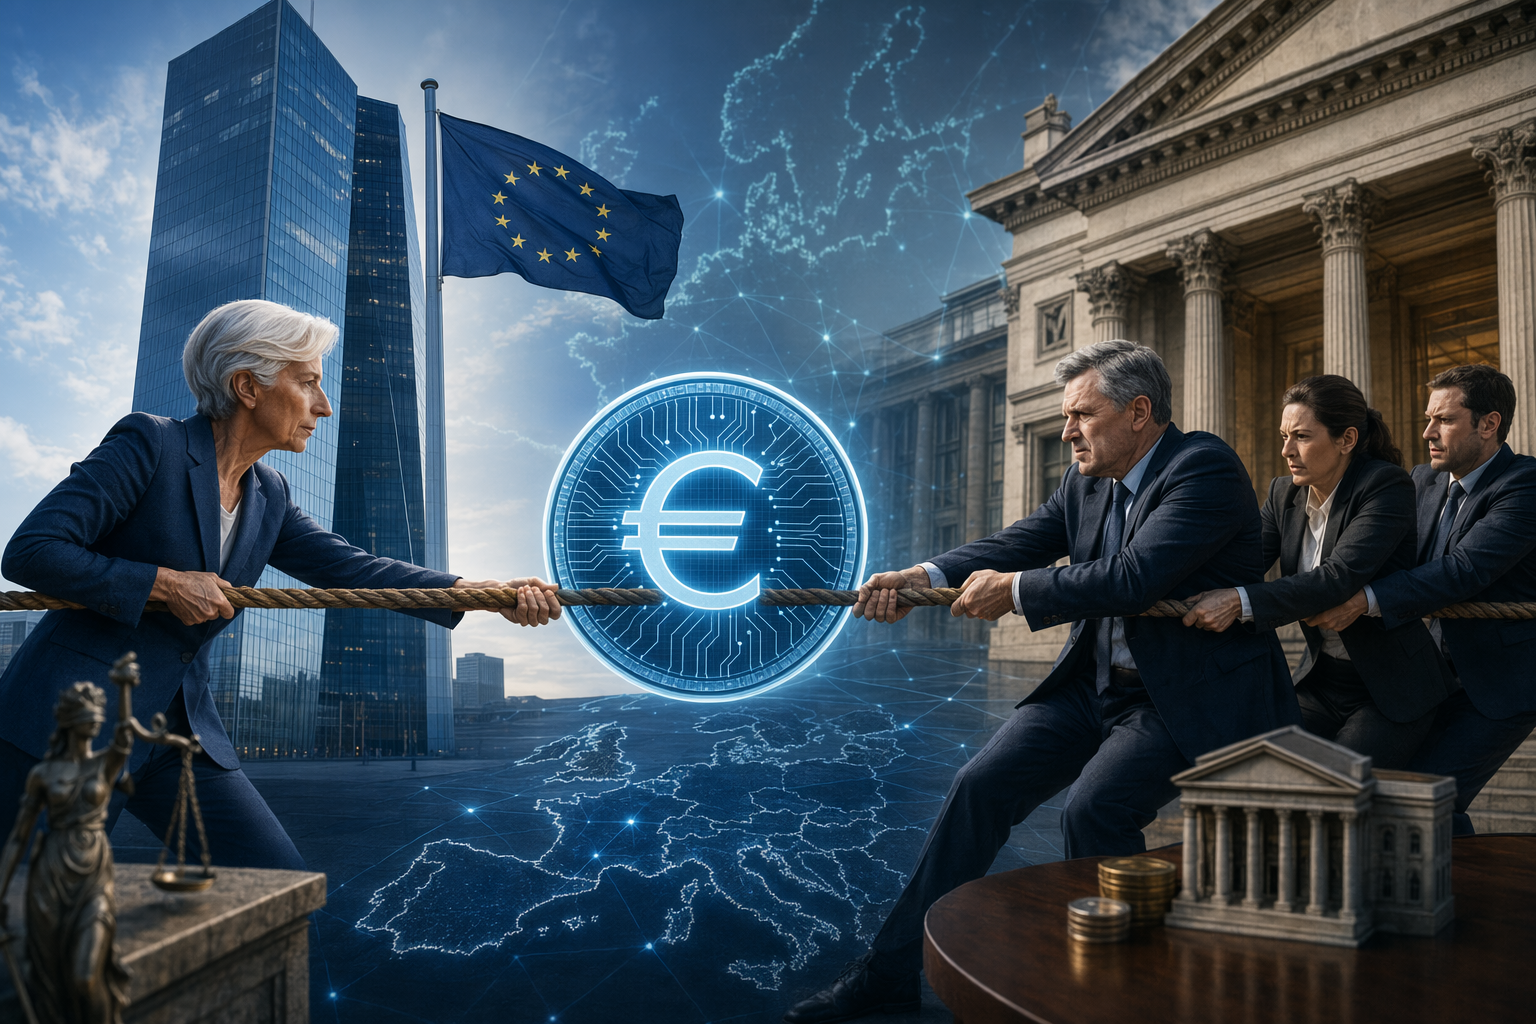
How is the European Central Bank’s digital euro project creating tension with commercial banks while Europe tries to reduce dependence on ViEurope’s digital euro project is part of a broader push to build sovereign payment infrastructure and reduce reliance on foreign networks.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How is the European Central Bank’s digital euro project creating tension with commercial banks while Europe tries to reduce dependence on Vi. Article summary: The tension is basically about who will control Europe’s next payments layer. The ECB argues a digital euro is needed to reduce dependence on non-European card rails and strengthen monetary and payment sovereignty, while. Topic tags: general, government, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "Jézabel Couppey-Soubeyran points to the influence of the banking sector in these decisions: “The idea that the digital euro could undermine financial stability is primar" source context "Strengths and limits of the Central Bank's digital euro" Reference image 2: visual subject "Jézabel Cou
openai.com
Europas strävan att lansera en digital euro har utlöst en strategisk debatt om framtidens betalningar i euroområdet. Europeiska centralbanken (ECB) ser projektet som avgörande för att stärka Europas finansiella suveränitet och minska beroendet av utländska betalningsnät. Affärsbankerna oroar sig däremot för att planen blir dyr, stör deras finansieringsmodell och sätter centralbanken i direkt konkurrens med dem.
I grunden handlar tvisten om vem som ska kontrollera nästa generations betalningsinfrastruktur i Europa.
Varför ECB vill ha en digital euro
ECB:s argument börjar med Europas beroende av utländska betalningssystem. I dag sker en stor del av Europas digitala betalningar på infrastruktur som inte är europeisk.
13 av 20 euroländer är beroende av internationella kortnät för kortbetalningar.
Nästan två tredjedelar av korttransaktionerna i euroområdet hanteras av icke-europeiska företag, som Visa och Mastercard.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Den digitala euron: ECB:s dröm om suveräna betalningar krockar med bankernas oro för miljardnota"?
ECB:s digitala euro syftar till att minska beroendet av utländska betalningsnät som Visa och Mastercard – i dag går nästan två tredjedelar av kortbetalningarna i euroområdet via icke europeiska företag.
What are the key points to validate first?
ECB:s digitala euro syftar till att minska beroendet av utländska betalningsnät som Visa och Mastercard – i dag går nästan två tredjedelar av kortbetalningarna i euroområdet via icke europeiska företag. Bankerna befarar att projektet kostar 4–5,8 miljarder euro att implementera och att hushållens insättningar kan flytta från bankkonton till ECB styrda digitala plånböcker, vilket hotar bankernas finansiering.
What should I do next in practice?
Samtidigt bygger privata aktörer snabbt egna alternativ: det europeiska betalningsinitiativet EPI och nätverket Wero kopplar samman cirka 130 miljoner användare i 13 länder.
ECB-tjänstemän menar att detta beroende skapar strategiska risker. I en fragmenterad geopolitisk miljö kan beroendet av externa leverantörer utsätta Europa för störningar eller påtryckningar om tillgången till betalningsnät begränsas.
En digital euro – i praktiken en centralbanksdigital valuta (CBDC) för detaljhandelsbetalningar – skulle fungera som en digital motsvarighet till kontanter, tillgänglig i hela euroområdet och driven på europeisk infrastruktur.
Projektet syftar också till att stödja bredare mål:
stärka den monetära suveräniteten
säkerställa ett offentligt betalningsalternativ i takt med att kontantanvändningen minskar
skapa en plattform som privata betaltjänstleverantörer kan bygga vidare på
Varför bankerna är oroliga
Affärsbankerna stöder i stort strävan att förbättra Europas betalningsautonomi – men många är skeptiska till den digitala eurons utformning och kostnad.
En oro gäller implementeringskostnaderna. ECB:s egna uppskattningar tyder på att banksektorn kan stå inför engångsinvesteringar på cirka 4–5,8 miljarder euro för att anpassa system och infrastruktur för den digitala euron.
Bankerna oroar sig också för disintermediation – risken att kunder flyttar insättningar från bankkonton till ECB-stödda digitala plånböcker.
Om hushåll kan inneha digitala euro direkt, särskilt i tider av finansiell stress, kan vissa insättningar flytta från affärsbankerna. Eftersom insättningar är en viktig finansieringskälla för banker kan detta påverka utlåning och lönsamhet.
ECB hävdar motsatsen: den digitala euron är avsedd att bevara det tvådelade finansiella systemet, där centralbanker ger ut pengar medan privata banker hanterar kundtjänst och distribution.
Ändå har möjligheten att centralbankspengar blir allmänt tillgängliga i digitala plånböcker skapat oro inom hela banksektorn.
Kapplöpningen att bygga europeiska betalningsalternativ
Medan politiker debatterar den digitala euron går privata europeiska initiativ snabbt framåt.
Ett viktigt exempel är European Payments Initiative (EPI) och dess plånbok Wero, som syftar till att erbjuda ett paneuropeiskt alternativ till internationella kortnät. Genom partnerskap med nationella betalsystem som Bizum, Bancomat, MB WAY och Vipps MobilePay kan nätverket så småningom koppla samman cirka 130 miljoner användare i 13 länder.
Dessa projekt försöker skapa ett enhetligt europeiskt betalningsekosystem utan att förlita sig på amerikanska kortnät. För bankerna är sådana branschledda lösningar attraktiva eftersom de gör det möjligt för finanssektorn att behålla kundrelationer och betalningsintäkter.
Resultatet är en strategisk splittring:
politiker betonar offentlig digital infrastruktur
banker föredrar ofta privata, bankledda betalningsnät
Stablecoin-faktorn
En annan drivkraft bakom brådskan är den snabba tillväxten av digitala privata pengar.
ECB-tjänstemän har varnat för att dollardenominerade stablecoins och andra privatutgivna digitala valutor kan försvaga eurons roll som bankpengar om Europa inte tillhandahåller ett trovärdigt digitalt offentligt alternativ.
I den meningen är den digitala euron delvis defensiv – ett försök att säkerställa att euron förblir central i ett alltmer digitalt globalt betalningssystem.
Tidslinje: Ett långsamt men strategiskt projekt
Trots debatten går den digitala euron framåt – om än försiktigt.
EU-lagstiftning som möjliggör projektet väntas vara klar omkring 2026.
Pilotförsök kan starta 2027.
ECB siktar på att vara tekniskt redo för en potentiell första utgivning omkring 2029, även om det slutgiltiga beslutet om lansering kommer senare.
Den långa tidslinjen speglar både projektets komplexitet och behovet av att balansera motstridiga intressen mellan politiker, banker och privata betaltjänstleverantörer.
Den större frågan: Betalningssuveränitet
Debatten om den digitala euron handlar ytterst om mer än teknik eller bankvinster. Den speglar ett bredare europeiskt politiskt mål: att minska beroendet av utländsk finansiell infrastruktur.
Europeiska ledare ser alltmer betalningssystem som strategisk infrastruktur, liknande energinät eller telekommunikation. Beroendet av externa leverantörer kan skapa ekonomiska och geopolitiska sårbarheter om tillgången störs.
Av den anledningen kan Europas betalningsframtid komma att kombinera flera angreppssätt samtidigt:
en offentlig digital euro utgiven av ECB
privata paneuropeiska betalningsnät som Wero
fortsatt användning av globala kortnät
Spänningen mellan dessa modeller är fortfarande olöst. Men utfallet kommer sannolikt att avgöra vem som kontrollerar Europas digitala pengar – och hur oberoende kontinentens betalningssystem blir under de kommande åren.
ecb.europa.eu
The digital euro: enhancing payments in the euro area