Därför vill Gulfstaterna lagra olja i Japan och Sydkorea
Saudiarabien och Förenade Arabemiraten uppges vilja öka sina lager i Japan från cirka 8 miljoner fat vardera till så mycket som tio gånger mer – omkring 80 miljoner fat per land. Japan har redan lagringsavtal med Gulfstaterna, medan alternativa oljeledningar och hamnar kan ge ytterligare transportvägar runt Hormuzsu...
Publicerad avRedigerad med GPT-5.6 LunaBilder genererade med GPT Image 1.5
Saudiarabien och Förenade Arabemiraten uppges vilja öka sina lager i Japan från cirka 8 miljoner fat vardera till så mycket som tio gånger mer – omkring 80 miljoner fat per land.
Japan har redan lagringsavtal med Gulfstaterna, medan alternativa oljeledningar och hamnar kan ge ytterligare transportvägar runt Hormuzsundet.
Nya amerikanska sanktioner mot Irans oljehandel, bland annat mot det kinesiska raffinaderiet Hengli och omkring 40 rederier och fartyg, kan öka efterfrågan på icke iransk olja men samtidigt förvärra det ekonomiska try...
How are Saudi Arabia and the United Arab Emirates responding to the effective closure of the Strait of Hormuz amid the 2026 conflict with IrSaudi Arabia and the UAE are reportedly exploring larger crude stockpiles in East Asia as a hedge against prolonged disruption at Hormuz.
AI Prompt
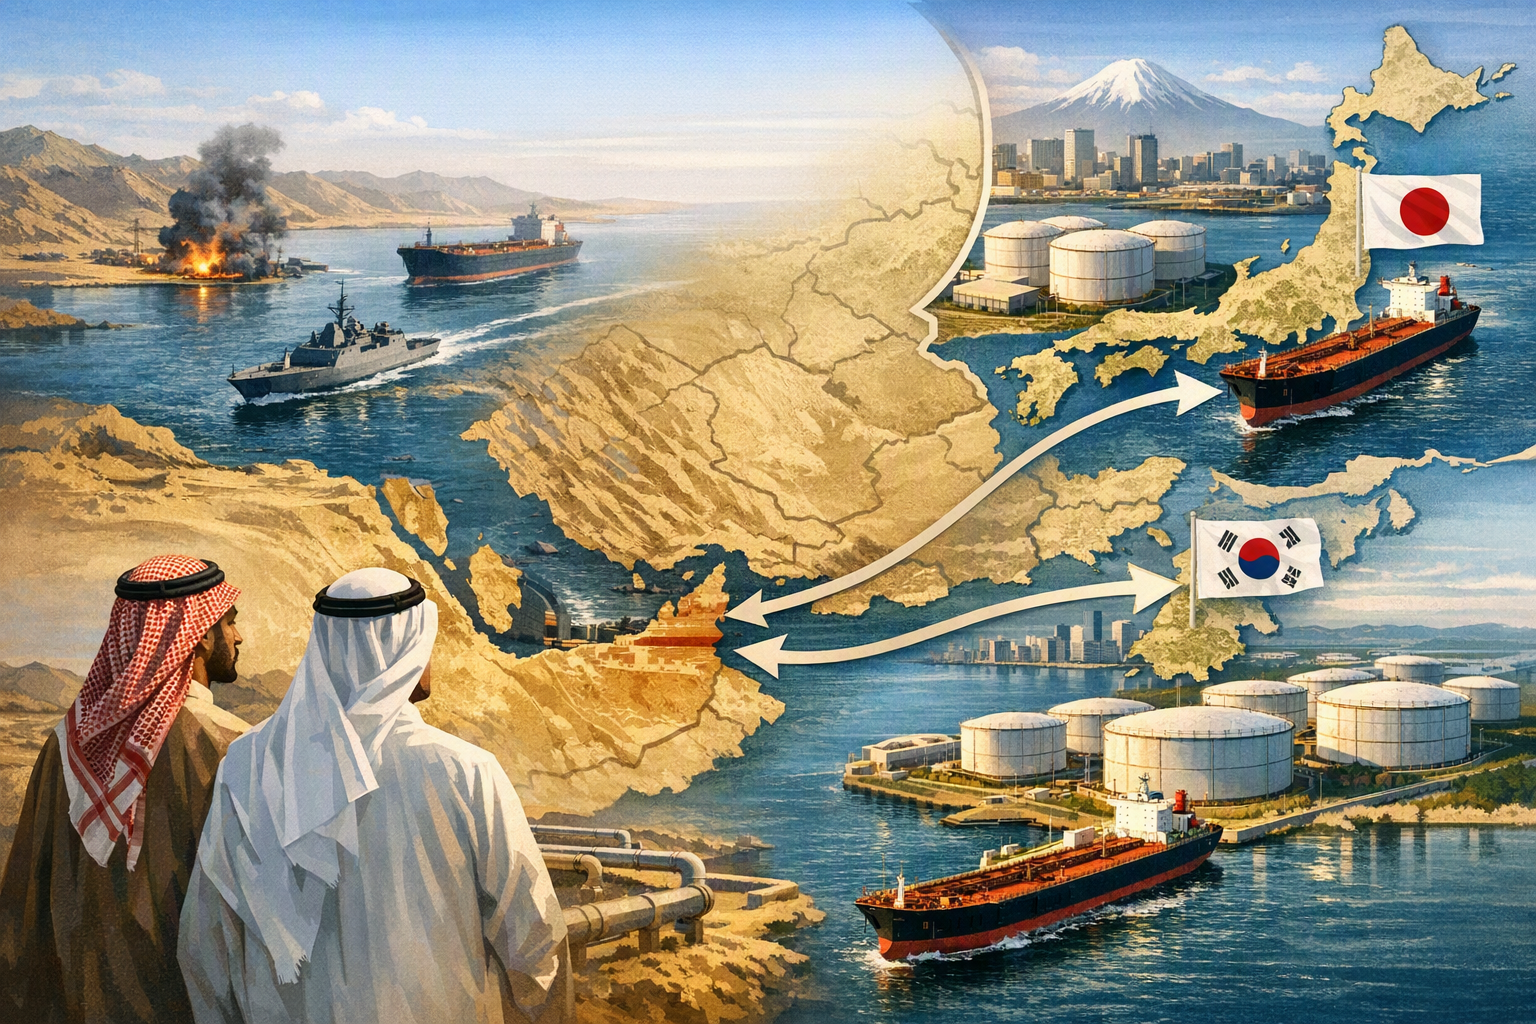
Create a landscape editorial hero image for this Studio Global article: How are Saudi Arabia and the United Arab Emirates responding to the effective closure of the Strait of Hormuz amid the 2026 conflict with Ir. Article summary: Saudi Arabia and the UAE are seeking to turn Asian storage into a second layer of export security: placing more of their crude in Japan—and reportedly discussing similar arrangements with South Korea—so it can be deliver. Topic tags: general, news, general web, education, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, c
openai.com
Saudiarabien och Förenade Arabemiraten vill enligt uppgifter bygga ut sina råoljelager i Japan kraftigt. Länderna har i dag omkring 8 miljoner fat vardera lagrade där och diskuterar en ökning på upp till tio gånger. Liknande samtal förs även med Sydkorea, enligt personer med insyn i de privata förhandlingarna.
Tanken är enkel: Gulfolja ska finnas färdig att sälja utanför den omedelbara konfliktzonen. Då kan japanska och sydkoreanska kunder snabbare få tillgång till råolja även om sjötrafiken från Persiska viken fortsätter att hindras.
Det handlar dock om en försäkring – inte om en ersättning för Hormuzsundet. Lagring i Asien kan köpa tid och skydda långvariga leverantörsrelationer, men kapacitet i tankar och hamnar, regler för beredskapslager och säkerheten längs alternativa rutter sätter tydliga gränser för hur mycket skydd strategin faktiskt ger.
Varför lagring i Asien är viktig
Hormuzsundet är en av världens viktigaste energiflaskhalsar. Under normala förhållanden passerar omkring en femtedel av den globala olje- och LNG-handeln genom sundet. Konflikten har gjort kommersiell trafik i praktiken otillgänglig eller så dyr och riskfylld att många fartyg undviker rutten.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Därför vill Gulfstaterna lagra olja i Japan och Sydkorea"?
Saudiarabien och Förenade Arabemiraten uppges vilja öka sina lager i Japan från cirka 8 miljoner fat vardera till så mycket som tio gånger mer – omkring 80 miljoner fat per land.
What are the key points to validate first?
Saudiarabien och Förenade Arabemiraten uppges vilja öka sina lager i Japan från cirka 8 miljoner fat vardera till så mycket som tio gånger mer – omkring 80 miljoner fat per land. Japan har redan lagringsavtal med Gulfstaterna, medan alternativa oljeledningar och hamnar kan ge ytterligare transportvägar runt Hormuzsundet.
What should I do next in practice?
Nya amerikanska sanktioner mot Irans oljehandel, bland annat mot det kinesiska raffinaderiet Hengli och omkring 40 rederier och fartyg, kan öka efterfrågan på icke iransk olja men samtidigt förvärra det ekonomiska try...
Japan är särskilt sårbart. Omkring 95 procent av landets oljeförsörjning kommer från Mellanöstern, och cirka 70 procent av oljeimporten brukar passera Hormuzsundet. I mars uppgav Japan att landet hade beredskapslager motsvarande 254 dagars förbrukning. Siffran omfattar statliga lager, privata lager och gemensamma lager med oljeproducenter.
Ett lager som redan finns nära japanska raffinaderier ger ett annat slags skydd än olja som fortfarande befinner sig inne i Gulfen. Vid en störning kan en kund i Asien i princip hämta råolja från ett närliggande lager i stället för att först vänta på att ett tankfartyg ska lasta i regionen.
För Saudiarabien och Förenade Arabemiraten handlar det samtidigt om att behålla tillgången till deras asiatiska kunder. Sydkorea har redan ordnat 273 miljoner fat råolja och 2,1 miljoner ton nafta via rutter som inte går genom Hormuzsundet fram till årets slut. Seoul har också diskuterat kringgående oljeledningar och lagring utanför sundet.
Förslaget bygger vidare på befintliga avtal
Japan och Abu Dhabi inledde ett gemensamt lagringsprojekt i Kagoshima 2009. Upplägget skulle ge Japan tillgång till råolja i en nödsituation och samtidigt ge Abu Dhabi National Oil Company, ADNOC, en asiatisk bas för leveranser.
Japan och Förenade Arabemiraten har senare förnyat och byggt ut samarbetet. ADNOC:s hyrda lagringskapacitet har rapporterats till mer än 8 miljoner fat.
Det finns också en längre historia av saudisk oljelagring i Okinawa. Ett avtal med Saudi Aramco gav bolaget möjlighet att lagra upp till 6,3 miljoner fat där. Ett liknande upplägg har funnits för ADNOC i Kyushu.
Den nya initiativet verkar därför vara en utbyggnad av en redan etablerad modell, inte ett helt nytt system. Japan och Förenade Arabemiraten kom i maj 2026 överens om att diskutera större emiratiska oljeleveranser och utökade gemensamma lager. Däremot är den slutliga volymen, finansieringen och de praktiska driftsvillkoren ännu inte fastställda i den rapportering som finns tillgänglig.
En tiodubbling skulle bli ett stort logistikprojekt
Om de nuvarande lagren på omkring 8 miljoner fat skulle tiodubblas skulle varje land behöva plats för cirka 80 miljoner fat i Japan. Det är långt mer än att bara fylla några lediga tankar.
Flera frågor måste lösas:
Tankar och hamnar: Nya eller ombyggda cisterner, kajplatser, rörledningar och lastningssystem kan behövas.
Råoljans egenskaper: Lagring och raffinering måste fungera för de specifika kvaliteterna från Saudiarabien och Förenade Arabemiraten, inklusive krav på blandning och kvalitetssäkring.
Konkurrens om kapaciteten: Producenternas lager skulle behöva dela infrastruktur med japanska raffinaderiers kommersiella lager och landets statliga och privata beredskapslager.
Regler för uttag: Ett krisavtal måste klargöra vem som äger oljan, vem som får ta ut den, vilka kunder som prioriteras och om japanska beredskapsregler går före exportåtaganden.
Kostnader: Byggnation, hyra, försäkring, finansiering, underhåll, lageromsättning och eventuella kvalitetsförluster måste fördelas mellan parterna.
Den offentliga rapporteringen bekräftar diskussioner och befintligt samarbete – inte att en tiodubbling redan är beslutad.
Oljeledningar kan kringgå Hormuz – men inte lösa allt
Saudiarabien och Förenade Arabemiraten satsar också på infrastruktur som kan leda en del av oljan till hamnar utanför sundet. Japanska raffinaderier har efterlyst mer diversifierade leveranser och fungerande alternativ till råolja som transporteras genom Hormuz, bland annat genom stöd till projekt med kringgående oljeledningar.
Gulfstaterna bygger samtidigt ut alternativa rutter, men projekten kostar miljarder och tar flera år att färdigställa.
Sådana rutter skapar redundans, men gör inte regionen immun mot störningar till havs. Saudisk olja som går via Röda havet måste fortfarande passera Bab al-Mandab. Emiratisk export via Fujairah är beroende av hamnkapacitet och säker sjöfart bortom Omanbukten.
Röda havet har redan visat problemet. En rapporterad blockad från huthierna mot saudisk sjöfart vid Bab al-Mandab skapade ett andra hot mot oljeleveranserna till Asien, samtidigt som raffinaderierna fortfarande hanterade störningarna kring Hormuz. En rutt som kringgår en flaskhals kan alltså göra exporten sårbar för en annan.
Den bredare lärdomen är att oljeledningar, lagertankar och alternativa terminaler fungerar bäst som flera lager av skydd. Ingen av dem kan på egen hand ersätta fri trafik genom Hormuzsundet i den omfattning som Gulfens exportörer och de asiatiska raffinaderierna behöver.
Så påverkar USA:s sanktioner mot Iran strategin
Washingtons sanktionskampanj är ytterligare ett skäl för asiatiska köpare att säkra icke-iransk råolja utanför konfliktområdet. USA:s finansdepartement har sanktionerat det kinesiska raffinaderiet Hengli Petrochemical i Dalian samt omkring 40 rederier och fartyg med koppling till Irans oljehandel.
President Donald Trump och finansminister Scott Bessent har dessutom signalerat nya åtgärder som beskrivits som utan motstycke. Den slutliga omfattningen – däribland eventuella åtgärder mot fler kinesiska raffinaderier eller banker – var inte fastställd i den tillgängliga rapporteringen.
För Iran kan hårdare begränsningar av oljeexport, sjöfart och betalningar minska landets valutaintäkter samtidigt som kriget driver upp transport- och konsumentkostnader. Det kan förvärra inflation och brist på varor samt öka trycket på åtgärder som begränsar bränsleförbrukningen. Det finns däremot inget tillräckligt stöd för att slå fast att nationell energiransonering redan har införts i Iran. Det bör därför beskrivas som en risk, inte som ett bekräftat faktum.
För Saudiarabien, Förenade Arabemiraten, Japan och Sydkorea gör sanktionsläget säkra leveranskedjor mer värdefulla. Samtidigt kan sanktionerna göra lagringsavtal mer komplicerade genom ökad granskning av lastens ägare, betalningsvägar, försäkringsbolag, fartyg och slutliga mottagare.
Vad betyder planen för den globala energisäkerheten?
Utlandslager, fler leverantörer, kringgående oljeledningar och strategiska reserver kan minska både varaktigheten och de ekonomiska effekterna av en störning i Hormuz. De kan däremot inte snabbt ersätta alla flöden som försvinner vid en långvarig stängning. En uppskattning satte minskningen av de globala oljeflödena till omkring 11 miljoner fat per dag efter åtgärder som redan vidtagits för att mildra störningen.
Det är därför samtalen med Japan och Sydkorea är betydelsefulla även om de inte genomförs i den föreslagna omfattningen. De visar att Hormuzsundet inte längre bara betraktas som en tillfällig sjöfartsrisk, utan som en mer varaktig sårbarhet i den globala energiförsörjningen.
Den realistiska långsiktiga lösningen är en kombination av flera åtgärder: mer lagring nära asiatiska raffinaderier, större kapacitet i oljeledningar och terminaler, fler råoljekällor, tydligare regler för krisuttag och lägre efterfrågan på olja.
Begränsningen är att allt detta kräver tid, pengar och samordning. Om Hormuzsundet, Röda havet, försäkringsmarknaden, sanktionskontrollerna och de asiatiska raffinaderiernas lager stramas åt samtidigt räcker inget enskilt oljelager som fullständig buffert.
mofa.go.jp[PDF] Fact Sheet on the Strengthening of the Comprehensive Partnership ...
nytimes.comGulf Oil Giants Push to Expand Overseas Stockpiles as Iran War Drags On
brookings.eduFrom chokepoint to crisis: The Strait of Hormuz and global ...
reuters.comJapan's Middle East energy dependency - and how it ...