ОтветыОпубликовано6 источники
Ипотека в Гонконге: текущие ставки, потолок 3,25% и разница между H- и P-планами
На начало мая 2026 года 3,25% годовых можно использовать как ориентир по основному потолку или эффективной ставке для ряда новых жилищных ипотек в Гонконге, но это не гарантированная ставка для каждой заявки; часть H... H ипотека считается через HIBOR и банковскую надбавку, а P ипотека — через prime rate конкретного...
ОпубликовалОтредактировано с помощью GPT-5.5Изображения созданы с помощью GPT Image 2
Ответ на исследование
Ключевые выводы
- На начало мая 2026 года 3,25% годовых можно использовать как ориентир по основному потолку или эффективной ставке для ряда новых жилищных ипотек в Гонконге, но это не гарантированная ставка для каждой заявки; часть H...
- H ипотека считается через HIBOR и банковскую надбавку, а P ипотека — через prime rate конкретного банка минус скидку.
Промпт ИИ
openai.comCreate a landscape editorial hero image for this Studio Global article: 香港按揭利率2026年5月:3.25厘封頂、H按與P按點計?. Article summary: 截至2026年5月初,香港住宅按揭可先用約3.25厘作主流封頂/有效息率參考;但部分H按按HIBOR加息差列示約3.742厘至3.942厘,最終仍要看銀行條款及批核。[1][2][6]. Topic tags: hong kong, mortgage, housing, real estate, interest rates. Reference image context from search candidates: Reference image 1: visual subject "# HIBOR 按揭利率比較 H按 vs P按 實際利率. 即時比較匯豐、恒生及 HKAB 銀行同業拆息,計算 H按 vs P按 實際利率差異,助您選擇最慳息嘅按揭方案. H按利率 = HIBOR + 1.3%,設有**封頂利率 3.25%**(即 P − 1.75%,以細P 5%計)。當 H按計算利率高於封頂時,實際利率以封頂為準。因此,**實際按息 =" source context "HIBOR 按揭利率比較【2026】H按 vs P按 實際利率即時比較 | SEEHSE 搵樓街" Reference image 2: visual subject "2889 2886 WhatsApp 9228 2138 WeChat 申請按揭. # 【2026 轉按攻略】按揭利率「時光倒流」加息前?轉按三大核心吸引力:慳息、回贈、套現全解析. 香港銀行跟隨美國步伐多次減息,最近一次調整令 H 按封頂息率重返 3.25%,猶如「時光倒流」回到三年前水平。這意味著轉按 (Refinancing) 的黃金時機再次來臨" source context "H按封頂息重返3.25% vs 定息按揭2.73%:2026慳息、回贈、套現全解析" Style: prem
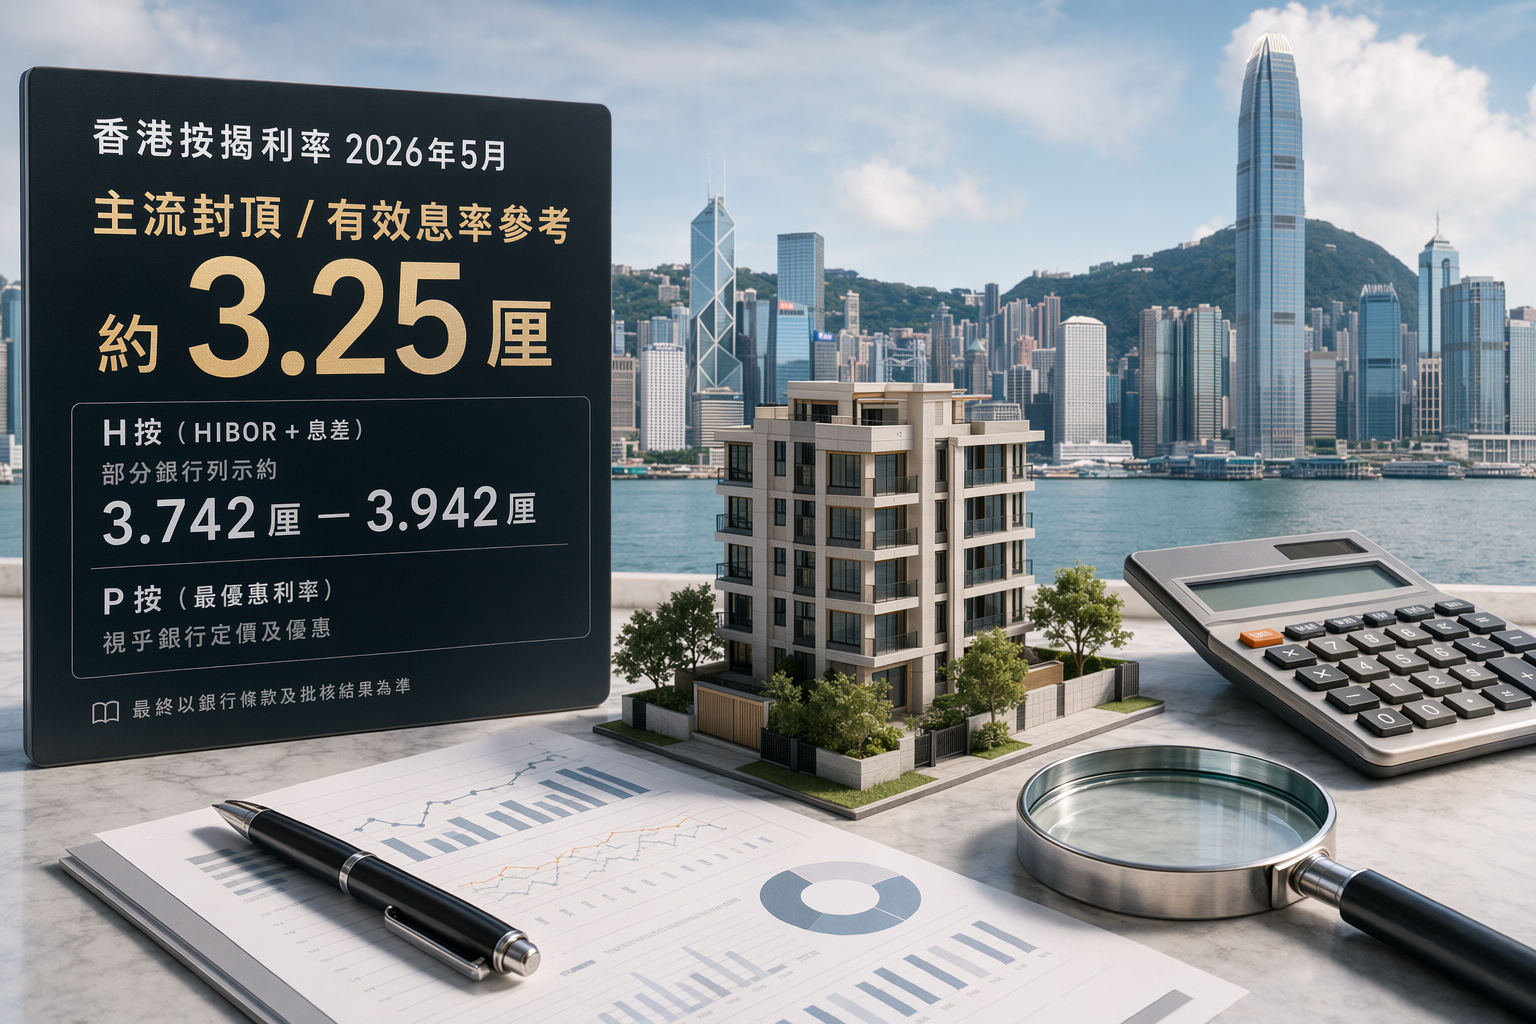
При расчёте платежа по гонконгской ипотеке легко перепутать четыре разных вещи: рекламную ставку банка, формулу H-плана, формулу P-плана и «потолок» ставки. По открытым таблицам сравнения на начало мая 2026 года у многих новых ипотечных программ фигурирует 3,25% годовых — как эффективная ставка или как максимальная ставка по договору. Но если считать H-план напрямую как HIBOR плюс банковская маржа, номинальная ставка по некоторым предложениям получается выше 3,25%.
Studio Global AI
Продолжайте свое исследование
На этой странице есть ответ, подтвержденный источником, который вы можете продолжить внутри Studio Global.
Люди также спрашивают
Каков краткий ответ на вопрос «Ипотека в Гонконге: текущие ставки, потолок 3,25% и разница между H- и P-планами»?
На начало мая 2026 года 3,25% годовых можно использовать как ориентир по основному потолку или эффективной ставке для ряда новых жилищных ипотек в Гонконге, но это не гарантированная ставка для каждой заявки; часть H...
Какие ключевые моменты необходимо проверить в первую очередь?
На начало мая 2026 года 3,25% годовых можно использовать как ориентир по основному потолку или эффективной ставке для ряда новых жилищных ипотек в Гонконге, но это не гарантированная ставка для каждой заявки; часть H... H ипотека считается через HIBOR и банковскую надбавку, а P ипотека — через prime rate конкретного банка минус скидку.