Китайские производители аккумуляторов осваивают «углеродно-нейтральные парки», чтобы обойти углеродный лимит ЕС 2028 года
Китайские производители аккумуляторов активно осваивают углеродно нейтральные промпарки, чтобы соответствовать регламенту ЕС, который с февраля 2028 года вводит обязательные максимальные пороги углеродного следа для т... Из 52 пилотных «нуль углеродных» зон 79 проектов связаны с аккумуляторами, электромобилями и нак...
ОпубликовалОтредактировано с помощью DeepSeek-V4-FlashИзображения созданы с помощью GPT Image 1.5
Китайские производители аккумуляторов активно осваивают углеродно нейтральные промпарки, чтобы соответствовать регламенту ЕС, который с февраля 2028 года вводит обязательные максимальные пороги углеродного следа для т...
Из 52 пилотных «нуль углеродных» зон 79 проектов связаны с аккумуляторами, электромобилями и накопителями энергии, и только 19 — с традиционной тяжёлой промышленностью (сталь, алюминий).
Оборонная по необходимости стратегия может стать экспортным преимуществом: китайские компании нарабатывают опыт в интеграции возобновляемой энергии, «умных» сетей и отслеживании углерода в реальном времени, который мо...
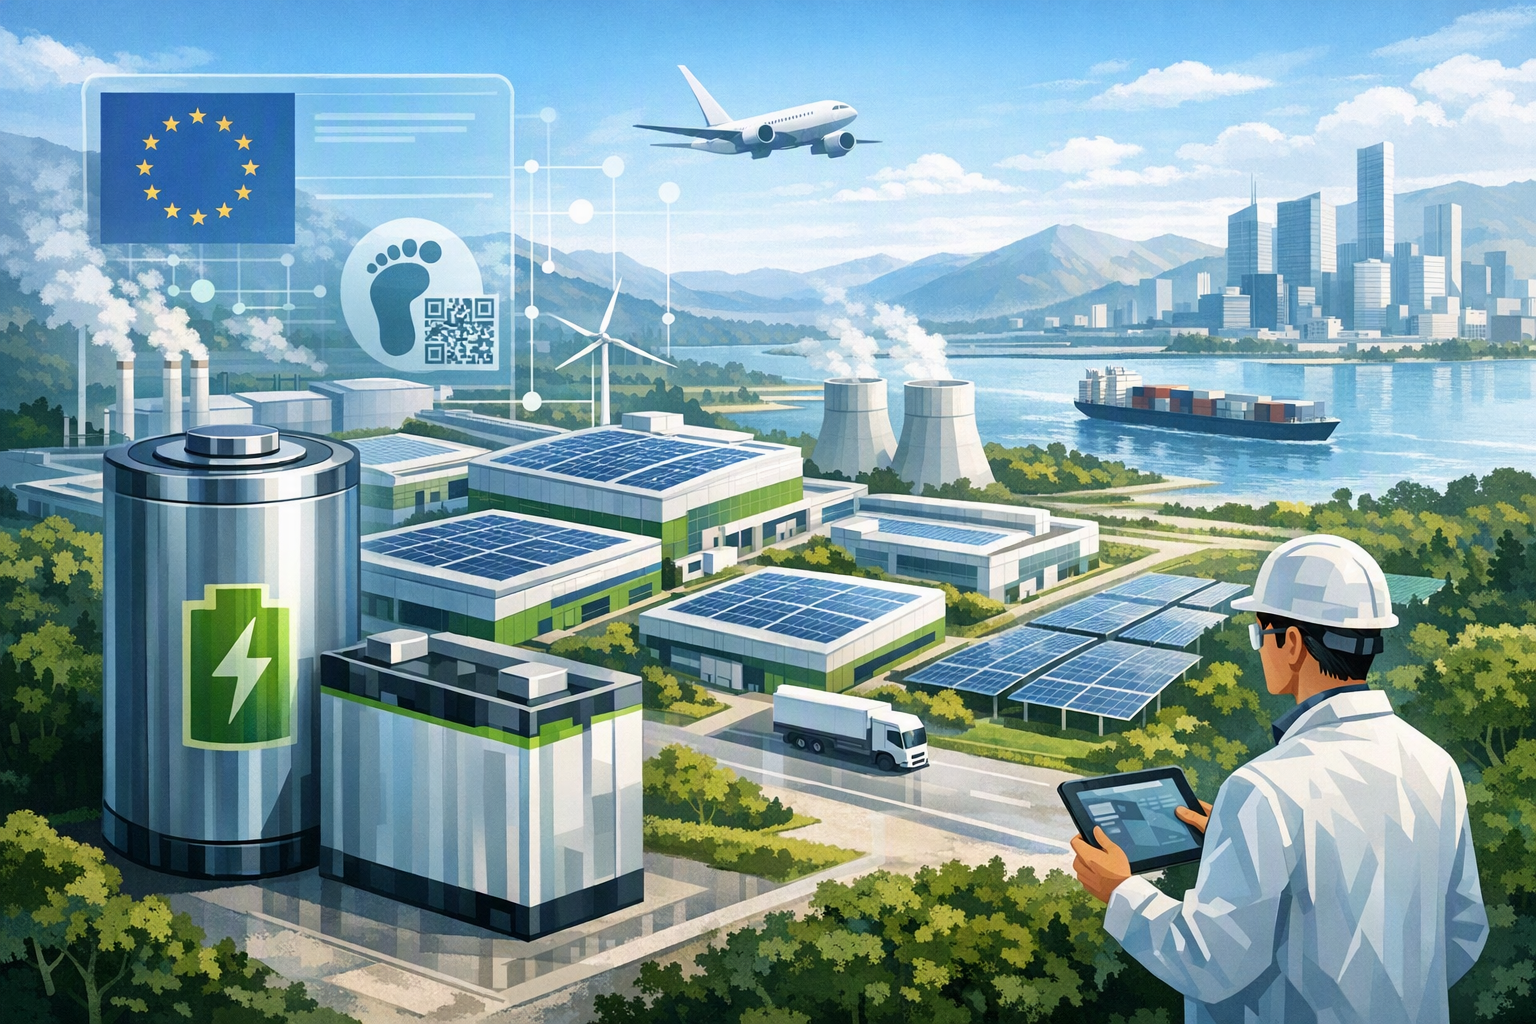
What is driving Chinese battery makers to rapidly adopt zero-carbon industrial estates, and how could this defensive compliance strategy—motAI-generated visual of a zero-carbon industrial park concept.
Промпт ИИ
Create a landscape editorial hero image for this Studio Global article: What is driving Chinese battery makers to rapidly adopt zero-carbon industrial estates, and how could this defensive compliance strategy—mot. Article summary: Chinese battery makers are rapidly adopting zero-carbon industrial parks primarily as a defensive response to the EU's Battery Regulation, which will require digital passports disclosing verified life-cycle carbon emissi. Topic tags: general, government, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, ch
openai.com
Китайские производители аккумуляторов в срочном порядке переходят в углеродно-нейтральные промышленные парки. Это вынужденная, но дальновидная реакция на регламент ЕС об аккумуляторах, который обяжет предоставлять цифровые паспорта с верифицированными данными о выбросах за весь жизненный цикл и, начиная с февраля 2028 года, введёт жёсткие предельные нормы углеродного следа . Как отмечает SCMP со ссылкой на отчёт Gavekal Technologies, производители «ломится» в нуль-углеродные зоны, чтобы сохранить доступ на европейский рынок .
Studio Global AI
Продолжайте свое исследование
На этой странице есть ответ, подтвержденный источником, который вы можете продолжить внутри Studio Global.
Каков краткий ответ на вопрос «Китайские производители аккумуляторов осваивают «углеродно-нейтральные парки», чтобы обойти углеродный лимит ЕС 2028 года»?
Китайские производители аккумуляторов активно осваивают углеродно нейтральные промпарки, чтобы соответствовать регламенту ЕС, который с февраля 2028 года вводит обязательные максимальные пороги углеродного следа для т...
Какие ключевые моменты необходимо проверить в первую очередь?
Китайские производители аккумуляторов активно осваивают углеродно нейтральные промпарки, чтобы соответствовать регламенту ЕС, который с февраля 2028 года вводит обязательные максимальные пороги углеродного следа для т... Из 52 пилотных «нуль углеродных» зон 79 проектов связаны с аккумуляторами, электромобилями и накопителями энергии, и только 19 — с традиционной тяжёлой промышленностью (сталь, алюминий).
Что мне делать дальше на практике?
Оборонная по необходимости стратегия может стать экспортным преимуществом: китайские компании нарабатывают опыт в интеграции возобновляемой энергии, «умных» сетей и отслеживании углерода в реальном времени, который мо...
График регулирования ЕС фиксирован и близок. Уже с 18 февраля 2027 года все тяговые (EV), лёгкого транспорта (LMT) и промышленные аккумуляторы, продаваемые в ЕС, должны иметь цифровой паспорт, доступный по QR-коду . С 2026 года требуется декларация углеродного следа и указание класса эффективности; с 18 февраля 2028 года вступают в силу абсолютные пороги максимального углеродного следа за жизненный цикл для EV-батарей . Аккумуляторы, превышающие лимит, будут запрещены к продаже в ЕС, независимо от места производства.
Китай — доминирующий экспортёр аккумуляторов в Евросоюз. Китайские компании поставляют в Европу значительную долю батарей для электромобилей и сетевых накопителей. Несоблюдение новых норм означало бы потерю ключевого экспортного рынка.
Именно поэтому проекты в сфере аккумуляторов, электромобилей и накопителей энергии составляют 79 из общего числа проектов, объявленных в 52 пилотных парках. Для сравнения, традиционные сектора тяжёлой промышленности — сталь и алюминий — представлены лишь 19 проектами . Соотношение 4:1 отражает тот факт, что для производителей аккумуляторов дедлайн по углеродной нейтральности самый близкий и конкретный, тогда как сталь и алюминий пока испытывают меньшее давление со стороны европейского углеродного регулирования.
Оборона, которая становится экспортным козырем
Размещаясь в нуль-углеродных парках уже сейчас, китайские аккумуляторные компании вынуждены решать задачи, для которых пока нет готовых коммерческих решений: интеграция возобновляемых источников энергии на площадке, развёртывание «умных» сетей (smart grids), управление накопителями энергии, отслеживание углерода в реальном времени. Парки сосредоточены в основном в юго-восточных прибрежных провинциях, вблизи крупных промышленных кластеров, с активным использованием ветровой и солнечной генерации .
15-й пятилетний план Китая (2026–2030) предполагает создание примерно 100 углеродно-нейтральных промпарков национального уровня . Нынешняя партия из 52 пилотных зон — это намеренный масштабный полигон. Как только модель отработана на аккумуляторах, её можно будет тиражировать в других секторах и экспортировать как готовый «модуль нуль-углеродного парка».
Многие развивающиеся страны Юго-Восточной Азии, Африки и Ближнего Востока сейчас строят цепочки поставок аккумуляторов и производство электромобилей, но не имеют инфраструктуры для низкоуглеродного производства. Китай может экспортировать интегрированную модель парка — от возобновляемой генерации и батарейных накопителей до цифровых платформ управления углеродом и балансировки сети — как готовую услугу, а не просто как более дешёвые аккумуляторы. В отчёте Gavekal, на который ссылается SCMP, отмечается, что эта оборонительная стратегия «может стать экспортным преимуществом в промышленном управлении выбросами углерода» .
Освоение низкоуглеродного производства в таких масштабах снижает встроенный углерод на каждый киловатт-час выпускаемых аккумуляторов. По мере того как механизмы трансграничного углеродного регулирования (CBAM) распространятся за пределы Европы, китайские производители с сертифицированными низкоуглеродными батареями столкнутся с меньшими тарифными барьерами, чем конкуренты, не декарбонизировавшие свои заводы.
Ключевая неопределённость
Точные уровни углеродных порогов на 2028 год ещё не установлены Европейской комиссией; они будут определены в делегированных актах . Если лимиты окажутся мягкими, срочность может снизиться. Однако, судя по всему, по состоянию на середину 2026 года китайская промышленность исходит из того, что пороги будут жёсткими. Разрыв 79 к 19 не оставляет сомнений: игроки аккумуляторного сектора видят наибольший регуляторный риск — и одновременно наибольшую возможность для первопроходцев.
chinadaily.com.cnChina aims to establish around 100 national-level zero- ...