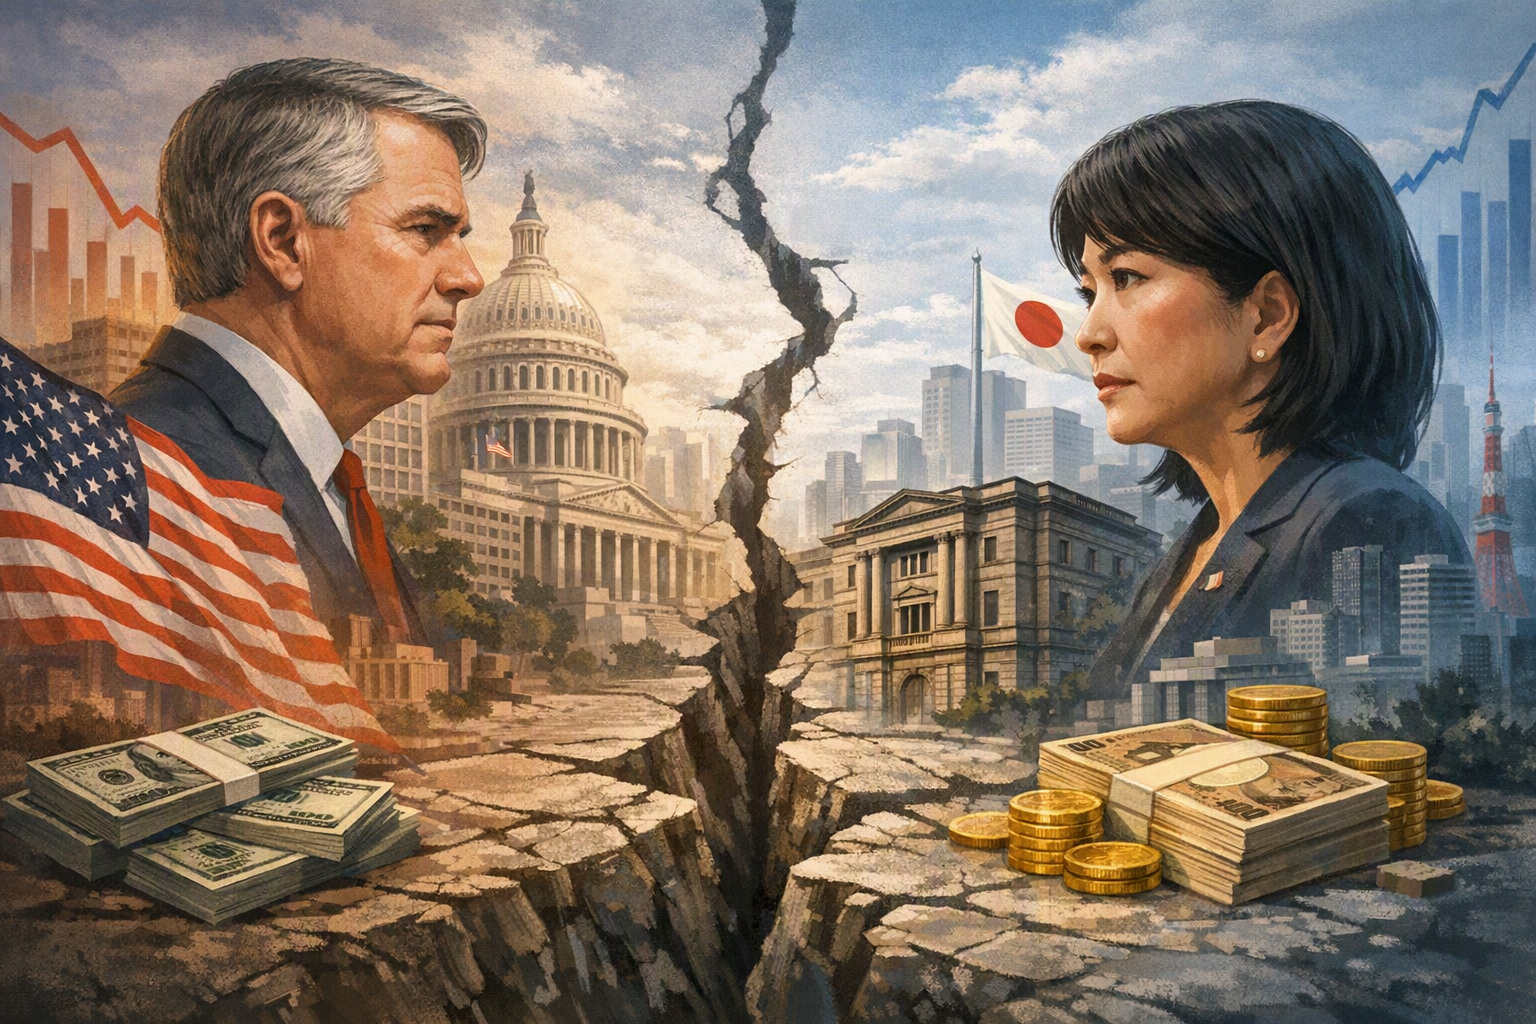
Бессент против Такаити: раскол, который может похоронить совместную операцию США и Японии по спасению иены
США и Япония 31 июля 2026 года провели первую за 15 лет совместную валютную интервенцию, потратив, по оценкам, до 59 млрд долларов на поддержку иены. Бессент настаивает на ужесточении денежно кредитной политики Банка Японии и повышении ставки, считая слабую иену структурной проблемой.
ОпубликовалОтредактировано с помощью DeepSeek-V4-FlashИзображения созданы с помощью GPT Image 1.5
США и Япония 31 июля 2026 года провели первую за 15 лет совместную валютную интервенцию, потратив, по оценкам, до 59 млрд долларов на поддержку иены.
Бессент настаивает на ужесточении денежно кредитной политики Банка Японии и повышении ставки, считая слабую иену структурной проблемой.
Рынки интерпретируют этот раскол как сигнал того, что интервенция была тактическим ходом, а не частью долгосрочной стратегии.
What is causing the rift between U.SA growing policy rift between Treasury Secretary Bessent and Prime Minister Takaichi threatens the success of their historic joint yen intervention.
Промпт ИИ
Create a landscape editorial hero image for this Studio Global article: What is causing the rift between U.S. Treasury Secretary Scott Bessent and Japanese Prime Minister Sanae Takaichi over Bank of Japan monetar. Article summary: Here is the full picture based on the latest reporting.. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake numbers, clickbait thumbnails, icons, and tiny thumbnail layouts. Make it useful as an illustrative visual, not as factual evidence.
openai.com
31 июля 2026 года Соединённые Штаты и Япония сделали то, чего не делали 15 лет: они совместно вмешались в валютные рынки, чтобы купить иену и остановить её падение до четырёхдесятилетних минимумов. Операция была масштабной — только Япония, возможно, продала ценных бумаг на сумму до $59 млрд — и она получила явную координацию со стороны Казначейства США, включая проверки курсов в Федеральном резервном банке Нью-Йорка . Но даже когда Вашингтон и Токио действовали плечом к плечу на рынке, глубокий политический раскол между министром финансов Скоттом Бессентом и премьер-министром Санаэ Такаити угрожает сделать эту спасательную операцию лишь временной мерой, а не долгосрочным решением .
Studio Global AI
Продолжайте свое исследование
На этой странице есть ответ, подтвержденный источником, который вы можете продолжить внутри Studio Global.
Каков краткий ответ на вопрос «Бессент против Такаити: раскол, который может похоронить совместную операцию США и Японии по спасению иены»?
США и Япония 31 июля 2026 года провели первую за 15 лет совместную валютную интервенцию, потратив, по оценкам, до 59 млрд долларов на поддержку иены.
Какие ключевые моменты необходимо проверить в первую очередь?
США и Япония 31 июля 2026 года провели первую за 15 лет совместную валютную интервенцию, потратив, по оценкам, до 59 млрд долларов на поддержку иены. Бессент настаивает на ужесточении денежно кредитной политики Банка Японии и повышении ставки, считая слабую иену структурной проблемой.
Что мне делать дальше на практике?
Рынки интерпретируют этот раскол как сигнал того, что интервенция была тактическим ходом, а не частью долгосрочной стратегии.
В течение последнего года министр финансов США Скотт Бессент был активным сторонником ужесточения денежно-кредитной политики Японии. Он публично заявил, что эра "Абэномики" — долгосрочной японской программы сверхнизких процентных ставок и агрессивного monetary easing — закончена, и наступило "время Такаитиномики" . В интервью CNBC и NHK Бессент призвал к "здоровой денежно-кредитной политике" и "рыночно-меняющим политикам" для исправления слабости иены, утверждая, что одни валютные интервенции не могут решить проблему, вызванную структурной политикой . Он сказал NHK, что верит в то, что глава Банка Японии Кадзуо Уэда "сделает то, что лучше всего" для экономики Японии, — заявление, которое рынки восприняли как негласное одобрение повышения ставки в сентябре .
Однако премьер-министр Такаити сопротивляется этому давлению. Она выступает за более постепенный подход, отдавая приоритет хрупкому внутреннему восстановлению Японии и избегая шока для рынка облигаций. Банк Японии сохранил свою ключевую ставку на уровне 1,0% на заседании 30-31 июля, и только один член правления, Хадзимэ Таката, проголосовал за немедленное повышение до 1,25% . Лагерь Такаити опасается, что агрессивное ужесточение задушит рост, увеличит и без того огромные расходы Японии на обслуживание долга, а публичные подталкивания Бессента представляют собой нежелательное вмешательство в денежно-кредитный суверенитет Японии .
Это разногласие подрывает совместную спасательную операцию критическим образом: интервенция 31 июля была призвана шокировать спекулянтов иеной, но раскол между Бессентом и Такаити посылает рынкам запутанный сигнал. Вашингтон и Токио едины в желании купить иену сегодня, но фундаментально расходятся в вопросе базовой политики, определяющей долгосрочную стоимость иены. Рынки интерпретируют эту напряжённость как признак того, что будущие совместные действия могут быть менее устойчивыми, и что интервенция является временной мерой, а не долгосрочным решением .
Детали исторической совместной интервенции
Скоординированная акция развернулась в ночь с 30 на 31 июля в Нью-Йорке. Главный валютный дипломат Японии Ацуси Мимура дал зелёный свет на покупку иены за доллары, используя громкоговоритель, соединённый с несколькими сотрудниками министерства финансов . Масштаб был огромен:
Размер: Япония, возможно, продала ценных бумаг на сумму до $59 млрд для поддержки иены . Bloomberg оценил операцию примерно в $53 млрд.
Роль США: Казначейство США через Федеральный резервный банк Нью-Йорка уведомило банки о том, что "может вмешаться", и провело "проверки курсов" — запрашивая у банков котировки на иену — предшественник фактической интервенции . Это был второй раз в 2026 году, когда США сделали это .
Блокнот Бессента: Фотография Reuters, на которой Бессент запечатлён на заседании кабинета министров, зафиксировала его список дел с рукописной пометкой: "Купить японскую иену". В заметке, как сообщается, указывалась сумма от 5 до 10 миллиардов долларов .
Официальное подтверждение: Министр финансов Японии Сацуки Катаяма подтвердила 3 августа, что Япония и Казначейство США совместно провели интервенцию по покупке иены 31 июля по восточному времени США .
Историческое значение: Первая совместная интервенция США и Японии по покупке иены с 2011 года, когда после разрушительного землетрясения и цунами была проведена скоординированная акция по ослаблению иены — примерно 15 лет . Некоторые источники описывали это как первую совместную интервенцию США и Японии за 28 лет с целью поддержки иены, так как в 2011 году целью было её ослабление .
Последствия: В последующие дни иена удержала позиции выше недавних 40-летних минимумов. Бессент заявил, что "не поколеблется повторить" интервенцию, и призвал "увеличить" резервный механизм ФРС для иностранных центральных банков, FIMA Repo Facility .
Политическая динамика за расколом
Действию 31 июля предшествовали месяцы тихой координации между Вашингтоном и Токио . Заявленная Бессентом причина поддержки США была стратегической: стабильная иена необходима для региональной торговли и финансовой стабильности, а дальнейшее ослабление иены может спровоцировать конкурентные девальвации по всей Азии .
Но Такаити находится в сложном положении внутри страны. Она должна балансировать между давлением США и внутренними избирателями — экспортёрами, малым бизнесом и держателями облигаций, которые опасаются повышения ставок. Её политическая база включает фискальных консерваторов, которые опасаются, что независимость Банка Японии будет скомпрометирована иностранным давлением . Анализ Reuters показал, что публичные заявления Бессента о денежно-кредитной политике Японии "почти заблокировали" центральный банк в необходимости повышения ставки на сентябрьском заседании, что поднимает вопросы о влиянии Вашингтона на внутреннюю политику .
Рыночные перспективы
Раскол создал чёткое рыночное ожидание: теперь Банку Японии придётся повышать ставки, чтобы подтвердить интервенцию.
Ожидания повышения ставки: Рынки сейчас сильно ожидают, что Банк Японии повысит ставку на заседании 17-18 сентября 2026 года. Источник сообщил Reuters, что Банку Японии "может быть трудно избежать повышения", и он, вероятно, заранее подаст намёки .
Собственные ястребиные сигналы Банка Японии: Протокол заседания от 31 июля указал на ценовые риски, которые оправдывают дальнейшее повышение ставок, даже после повышения до 31-летнего максимума в июне .
Вопрос устойчивости: Аналитики предупреждают, что интервенция без последующей корректировки политики исторически не могла развернуть тренд иены. Раскол между Бессентом и Такаити подрывает уверенность в том, что совместная позиция сохранится .
Фокус на G20: Рынки следят за ожидаемой встречей Бессента и Уэды на полях следующей G20 в поисках дальнейших сигналов политики .
Ключевые аргументы каждой стороны
Дебаты между Вашингтоном и Токио сводятся к двум конкурирующим диагнозам проблемы Японии и правильному решению:
Позиция Бессента / Казначейства США: Слабая иена — это структурная проблема, вызванная сверхмягкой денежно-кредитной политикой Японии. Интервенция — это временная мера; только повышение ставок Банком Японии может устойчиво укрепить иену, обуздать импортируемую инфляцию и предотвратить конкурентные девальвации по всей Азии. США готовы временно поддерживать иену, но Токио должен позволить Банку Японии ужесточить политику .
Позиция Такаити / правительства Японии: Экономическое восстановление Японии всё ещё хрупкое. Преждевременное ужесточение рискует спровоцировать рецессию и увеличить стоимость обслуживания долга. Денежно-кредитная политика должна оставаться постепенной и управляемой внутренними факторами, а не диктоваться иностранным давлением. Интервенция, а не повышение ставок, является подходящим инструментом для борьбы со спекулятивными излишествами .
Конфликт оставляет спасательную операцию иены в неопределённом положении: два правительства согласны в тактической необходимости покупать иену, но расходятся в стратегическом направлении экономики. Как сказал один аналитик, совместная интервенция была необходимым шоком, но без общего политического курса долгосрочное восстановление иены остаётся под вопросом.
finance.yahoo.comUS Treasury's Bessent calls for 'sound' monetary policy in Japan