Почему JPMorgan не ожидает, что токенизированные фонды денежного рынка вытеснят стейблкоины
По данным JPMorgan, токенизированные фонды денежного рынка сейчас составляют примерно 5% рынка стейблкоинов и даже при благоприятном регулировании могут вырасти лишь до 10–15%. Главная причина — юридический статус: такие фонды считаются ценными бумагами и подчиняются требованиям регистрации, раскрытия информации и о...
ОпубликовалОтредактировано с помощью GPT-5.5Изображения созданы с помощью GPT Image 2
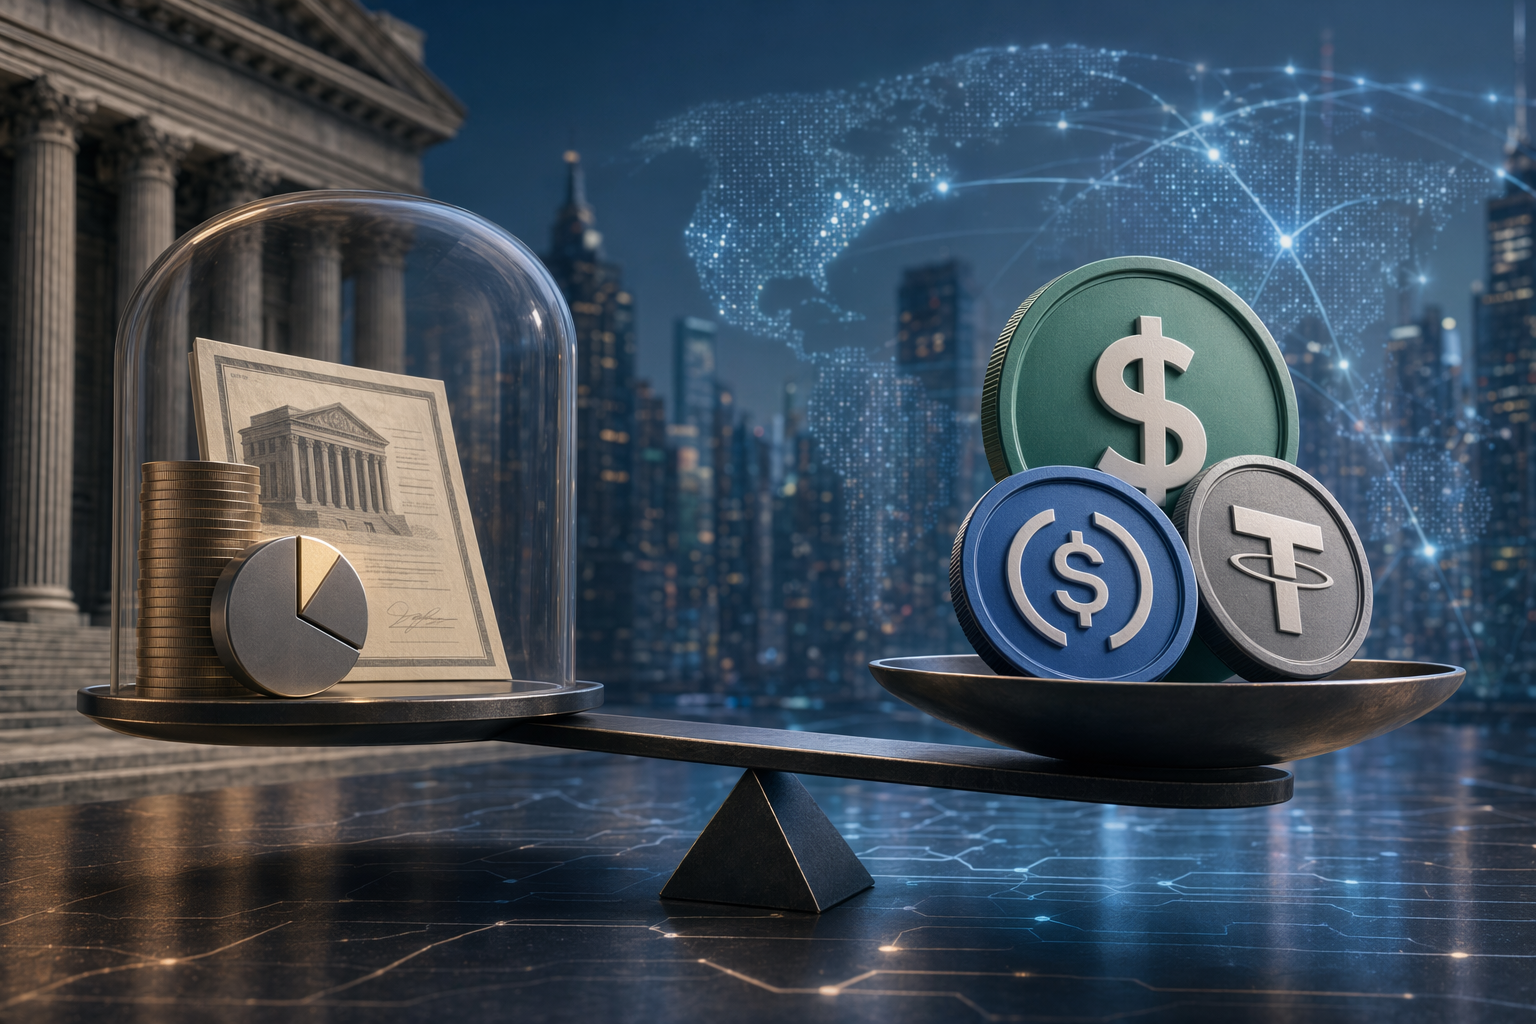
По данным JPMorgan, токенизированные фонды денежного рынка сейчас составляют примерно 5% рынка стейблкоинов и даже при благоприятном регулировании могут вырасти лишь до 10–15%.
Главная причина — юридический статус: такие фонды считаются ценными бумагами и подчиняются требованиям регистрации, раскрытия информации и ограничениям на передачу.
Банк ожидает, что токенизированные фонды будут использоваться прежде всего как доходные резервные активы и инструменты управления ликвидностью для институциональных инвесторов.
How does JPMorgan view the future role of tokenized money market funds compared with stablecoins, including their current ~5% market share,JPMorgan expects stablecoins to remain the primary transactional money in crypto, with tokenized money market funds serving mainly as yield‑bearing reserve assets.
Промпт ИИ
Create a landscape editorial hero image for this Studio Global article: How does JPMorgan view the future role of tokenized money market funds compared with stablecoins, including their current ~5% market share,. Article summary: JPMorgan’s view appears to be that tokenized money market funds will grow, but they are unlikely to displace stablecoins as crypto’s main transactional cash instrument. JPMorgan says tokenized MMFs are still only about 5. Topic tags: general, news, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "JPMorgan said tokenized money market funds remain a small share of the stablecoin market because of regulatory hurdles." source context "Stablecoins still dominate despite yield advantage of tokenized funds: JPMorgan" Reference image 2: visual subject "JPMorgan said tokenized money market funds remain a smal
openai.com
Токенизация финансовых активов постепенно переносит традиционные инструменты на блокчейн. Однако, по мнению JPMorgan, токенизированные фонды денежного рынка (Money Market Funds, MMF) вряд ли смогут заменить стейблкоины в роли основного «цифрового кэша» криптоэкономики.
Согласно анализу банка, сегодня такие фонды составляют лишь около 5% от размера рынка стейблкоинов, и даже при благоприятной нормативной среде их доля в долгосрочной перспективе может увеличиться только до 10–15%. Причина — структурные ограничения регулирования, прежде всего законодательства о ценных бумагах.
Стейблкоины уже стали денежным слоем крипторынка
JPMorgan отмечает, что стейблкоины фактически выполняют роль базовой ликвидности в цифровой экономике. Их используют для:
Studio Global AI
Продолжайте свое исследование
На этой странице есть ответ, подтвержденный источником, который вы можете продолжить внутри Studio Global.
Каков краткий ответ на вопрос «Почему JPMorgan не ожидает, что токенизированные фонды денежного рынка вытеснят стейблкоины»?
По данным JPMorgan, токенизированные фонды денежного рынка сейчас составляют примерно 5% рынка стейблкоинов и даже при благоприятном регулировании могут вырасти лишь до 10–15%.
Какие ключевые моменты необходимо проверить в первую очередь?
По данным JPMorgan, токенизированные фонды денежного рынка сейчас составляют примерно 5% рынка стейблкоинов и даже при благоприятном регулировании могут вырасти лишь до 10–15%. Главная причина — юридический статус: такие фонды считаются ценными бумагами и подчиняются требованиям регистрации, раскрытия информации и ограничениям на передачу.
Что мне делать дальше на практике?
Банк ожидает, что токенизированные фонды будут использоваться прежде всего как доходные резервные активы и инструменты управления ликвидностью для институциональных инвесторов.
Почему JPMorgan не ожидает, что токенизированные фонды денежного рынка вытеснят стейблкоины
По данным JPMorgan, токенизированные фонды денежного рынка сейчас составляют примерно 5% рынка стейблкоинов и даже при благоприятном регулировании могут вырасти лишь до 10–15%. Главная причина — юридический статус: такие фонды считаются ценными бумагами и подчиняются требованиям регистрации, раскрытия информации и о...
ОпубликовалОтредактировано с помощью GPT-5.5Изображения созданы с помощью GPT Image 2
По данным JPMorgan, токенизированные фонды денежного рынка сейчас составляют примерно 5% рынка стейблкоинов и даже при благоприятном регулировании могут вырасти лишь до 10–15%.
Главная причина — юридический статус: такие фонды считаются ценными бумагами и подчиняются требованиям регистрации, раскрытия информации и ограничениям на передачу.
Банк ожидает, что токенизированные фонды будут использоваться прежде всего как доходные резервные активы и инструменты управления ликвидностью для институциональных инвесторов.
How does JPMorgan view the future role of tokenized money market funds compared with stablecoins, including their current ~5% market share,JPMorgan expects stablecoins to remain the primary transactional money in crypto, with tokenized money market funds serving mainly as yield‑bearing reserve assets.
Промпт ИИ
Create a landscape editorial hero image for this Studio Global article: How does JPMorgan view the future role of tokenized money market funds compared with stablecoins, including their current ~5% market share,. Article summary: JPMorgan’s view appears to be that tokenized money market funds will grow, but they are unlikely to displace stablecoins as crypto’s main transactional cash instrument. JPMorgan says tokenized MMFs are still only about 5. Topic tags: general, news, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "JPMorgan said tokenized money market funds remain a small share of the stablecoin market because of regulatory hurdles." source context "Stablecoins still dominate despite yield advantage of tokenized funds: JPMorgan" Reference image 2: visual subject "JPMorgan said tokenized money market funds remain a smal
openai.com
Токенизация финансовых активов постепенно переносит традиционные инструменты на блокчейн. Однако, по мнению JPMorgan, токенизированные фонды денежного рынка (Money Market Funds, MMF) вряд ли смогут заменить стейблкоины в роли основного «цифрового кэша» криптоэкономики.
Согласно анализу банка, сегодня такие фонды составляют лишь около 5% от размера рынка стейблкоинов, и даже при благоприятной нормативной среде их доля в долгосрочной перспективе может увеличиться только до 10–15%. Причина — структурные ограничения регулирования, прежде всего законодательства о ценных бумагах.
Стейблкоины уже стали денежным слоем крипторынка
JPMorgan отмечает, что стейблкоины фактически выполняют роль базовой ликвидности в цифровой экономике. Их используют для:
Studio Global AI
Продолжайте свое исследование
На этой странице есть ответ, подтвержденный источником, который вы можете продолжить внутри Studio Global.
Каков краткий ответ на вопрос «Почему JPMorgan не ожидает, что токенизированные фонды денежного рынка вытеснят стейблкоины»?
По данным JPMorgan, токенизированные фонды денежного рынка сейчас составляют примерно 5% рынка стейблкоинов и даже при благоприятном регулировании могут вырасти лишь до 10–15%.
Какие ключевые моменты необходимо проверить в первую очередь?
По данным JPMorgan, токенизированные фонды денежного рынка сейчас составляют примерно 5% рынка стейблкоинов и даже при благоприятном регулировании могут вырасти лишь до 10–15%. Главная причина — юридический статус: такие фонды считаются ценными бумагами и подчиняются требованиям регистрации, раскрытия информации и ограничениям на передачу.
Что мне делать дальше на практике?
Банк ожидает, что токенизированные фонды будут использоваться прежде всего как доходные резервные активы и инструменты управления ликвидностью для институциональных инвесторов.
управления ликвидностью на централизованных биржах и в DeFi
Благодаря тому, что стейблкоины свободно перемещаются между кошельками, протоколами и платформами, они функционируют почти как универсальные цифровые деньги внутри крипторынка. Эта переносимость делает их удобными для ежедневных транзакций.
Ограничения токенизированных фондов
Токенизированные фонды денежного рынка устроены иначе. Даже если их доли представлены в виде токенов на блокчейне, юридически это акции инвестиционного фонда, то есть ценные бумаги.
Это автоматически накладывает ряд ограничений:
требования к квалификации инвесторов
процедуры комплаенса и идентификации
обязательства по раскрытию информации
ограничения на передачу и оборот долей
Из‑за этих правил такие токены не могут свободно циркулировать в открытой криптоинфраструктуре. JPMorgan называет это структурным регуляторным недостатком по сравнению со стейблкоинами.
Поэтому токенизированные фонды гораздо хуже подходят для роли ежедневного расчетного актива в децентрализованных рынках.
Их основная функция — доходные резервы
Вместо конкуренции со стейблкоинами JPMorgan ожидает разделение ролей.
Фонды денежного рынка традиционно инвестируют в краткосрочные государственные облигации и другие высоколиквидные инструменты. После токенизации они дают институциональным инвесторам возможность держать долларовые активы на блокчейне и одновременно получать доходность — чего большинство стейблкоинов напрямую не предлагает.
По оценке банка, такие продукты будут использоваться прежде всего для:
управления корпоративной ликвидностью
обеспечения и коллатерала в цифровых рынках
резервов для эмитентов стейблкоинов
размещения свободных средств на блокчейне с получением доходности
Это соответствует тому, как институциональные инвесторы традиционно используют фонды денежного рынка в классической финансовой системе.
Собственные проекты JPMorgan на Ethereum
JPMorgan не только анализирует рынок, но и активно развивает этот сегмент.
В декабре 2025 года компания запустила свой первый токенизированный фонд денежного рынка — My OnChain Net Yield Fund (MONY) — на публичной сети Ethereum. Фонд предоставляет квалифицированным инвесторам доступ к доходным долларовым активам в ончейн‑формате.
Затем, в мае 2026 года, был представлен второй продукт — JPMorgan OnChain Liquidity‑Token Money Market Fund (JLTXX). Этот зарегистрированный в США государственный фонд инвестирует преимущественно в краткосрочные казначейские облигации США и сделки репо под их обеспечение.
Одна из целей JLTXX — предоставить регулируемые ликвидные резервы, которые могут использовать, например, эмитенты стейблкоинов или институциональные участники цифровых рынков.
Формирование двухуровневой денежной системы на блокчейне
По сути, анализ JPMorgan описывает будущую структуру цифровых финансов как двухуровневую:
Стейблкоины — основной расчетный актив для платежей, торговли и ликвидности.
Токенизированные фонды денежного рынка — доходный резервный слой и инструмент управления ликвидностью для институциональных игроков.
В такой модели стейблкоины продолжают выполнять роль повседневных денег криптоэкономики, а токенизированные фонды работают «за кулисами» как резервный слой, генерирующий доходность.
Даже по мере ускорения токенизации финансовых рынков JPMorgan ожидает, что эти два инструмента будут скорее дополнять друг друга, чем конкурировать напрямую.
управления ликвидностью на централизованных биржах и в DeFi
Благодаря тому, что стейблкоины свободно перемещаются между кошельками, протоколами и платформами, они функционируют почти как универсальные цифровые деньги внутри крипторынка. Эта переносимость делает их удобными для ежедневных транзакций.
Ограничения токенизированных фондов
Токенизированные фонды денежного рынка устроены иначе. Даже если их доли представлены в виде токенов на блокчейне, юридически это акции инвестиционного фонда, то есть ценные бумаги.
Это автоматически накладывает ряд ограничений:
требования к квалификации инвесторов
процедуры комплаенса и идентификации
обязательства по раскрытию информации
ограничения на передачу и оборот долей
Из‑за этих правил такие токены не могут свободно циркулировать в открытой криптоинфраструктуре. JPMorgan называет это структурным регуляторным недостатком по сравнению со стейблкоинами.
Поэтому токенизированные фонды гораздо хуже подходят для роли ежедневного расчетного актива в децентрализованных рынках.
Их основная функция — доходные резервы
Вместо конкуренции со стейблкоинами JPMorgan ожидает разделение ролей.
Фонды денежного рынка традиционно инвестируют в краткосрочные государственные облигации и другие высоколиквидные инструменты. После токенизации они дают институциональным инвесторам возможность держать долларовые активы на блокчейне и одновременно получать доходность — чего большинство стейблкоинов напрямую не предлагает.
По оценке банка, такие продукты будут использоваться прежде всего для:
управления корпоративной ликвидностью
обеспечения и коллатерала в цифровых рынках
резервов для эмитентов стейблкоинов
размещения свободных средств на блокчейне с получением доходности
Это соответствует тому, как институциональные инвесторы традиционно используют фонды денежного рынка в классической финансовой системе.
Собственные проекты JPMorgan на Ethereum
JPMorgan не только анализирует рынок, но и активно развивает этот сегмент.
В декабре 2025 года компания запустила свой первый токенизированный фонд денежного рынка — My OnChain Net Yield Fund (MONY) — на публичной сети Ethereum. Фонд предоставляет квалифицированным инвесторам доступ к доходным долларовым активам в ончейн‑формате.
Затем, в мае 2026 года, был представлен второй продукт — JPMorgan OnChain Liquidity‑Token Money Market Fund (JLTXX). Этот зарегистрированный в США государственный фонд инвестирует преимущественно в краткосрочные казначейские облигации США и сделки репо под их обеспечение.
Одна из целей JLTXX — предоставить регулируемые ликвидные резервы, которые могут использовать, например, эмитенты стейблкоинов или институциональные участники цифровых рынков.
Формирование двухуровневой денежной системы на блокчейне
По сути, анализ JPMorgan описывает будущую структуру цифровых финансов как двухуровневую:
Стейблкоины — основной расчетный актив для платежей, торговли и ликвидности.
Токенизированные фонды денежного рынка — доходный резервный слой и инструмент управления ликвидностью для институциональных игроков.
В такой модели стейблкоины продолжают выполнять роль повседневных денег криптоэкономики, а токенизированные фонды работают «за кулисами» как резервный слой, генерирующий доходность.
Даже по мере ускорения токенизации финансовых рынков JPMorgan ожидает, что эти два инструмента будут скорее дополнять друг друга, чем конкурировать напрямую.
en.bloomingbit.ioJPMorgan Says Tokenized MMFs Unlikely to Surpass Stablecoins ...
moomoo.comStablecoins Retain the Edge Over Tokenized Money Market Funds ...
am.jpmorgan.comTokenization of Money Market Funds - J.P. Morgan Asset Management