Зачем Саудовской Аравии и ОАЭ наращивать запасы нефти в Японии и Южной Корее
Саудовская Аравия и ОАЭ, по данным источников, хотят увеличить хранящиеся в Японии запасы примерно с 8 млн до 80 млн баррелей на страну; похожие переговоры идут с Южной Кореей. У плана уже есть основа: Япония и страны Персидского залива много лет используют совместные нефтяные хранилища, а обходные трубопроводы и ал...
ОпубликовалОтредактировано с помощью GPT-5.6 LunaИзображения созданы с помощью GPT Image 1.5
Саудовская Аравия и ОАЭ, по данным источников, хотят увеличить хранящиеся в Японии запасы примерно с 8 млн до 80 млн баррелей на страну; похожие переговоры идут с Южной Кореей.
У плана уже есть основа: Япония и страны Персидского залива много лет используют совместные нефтяные хранилища, а обходные трубопроводы и альтернативные порты создают дополнительные маршруты.
Новые санкции США против иранской нефтяной торговли, включая меры против китайского НПЗ Hengli и судоходных компаний, могут повысить ценность неиранских поставок, одновременно усиливая давление на экономику Ирана.
How are Saudi Arabia and the United Arab Emirates responding to the effective closure of the Strait of Hormuz amid the 2026 conflict with IrSaudi Arabia and the UAE are reportedly exploring larger crude stockpiles in East Asia as a hedge against prolonged disruption at Hormuz.
Промпт ИИ
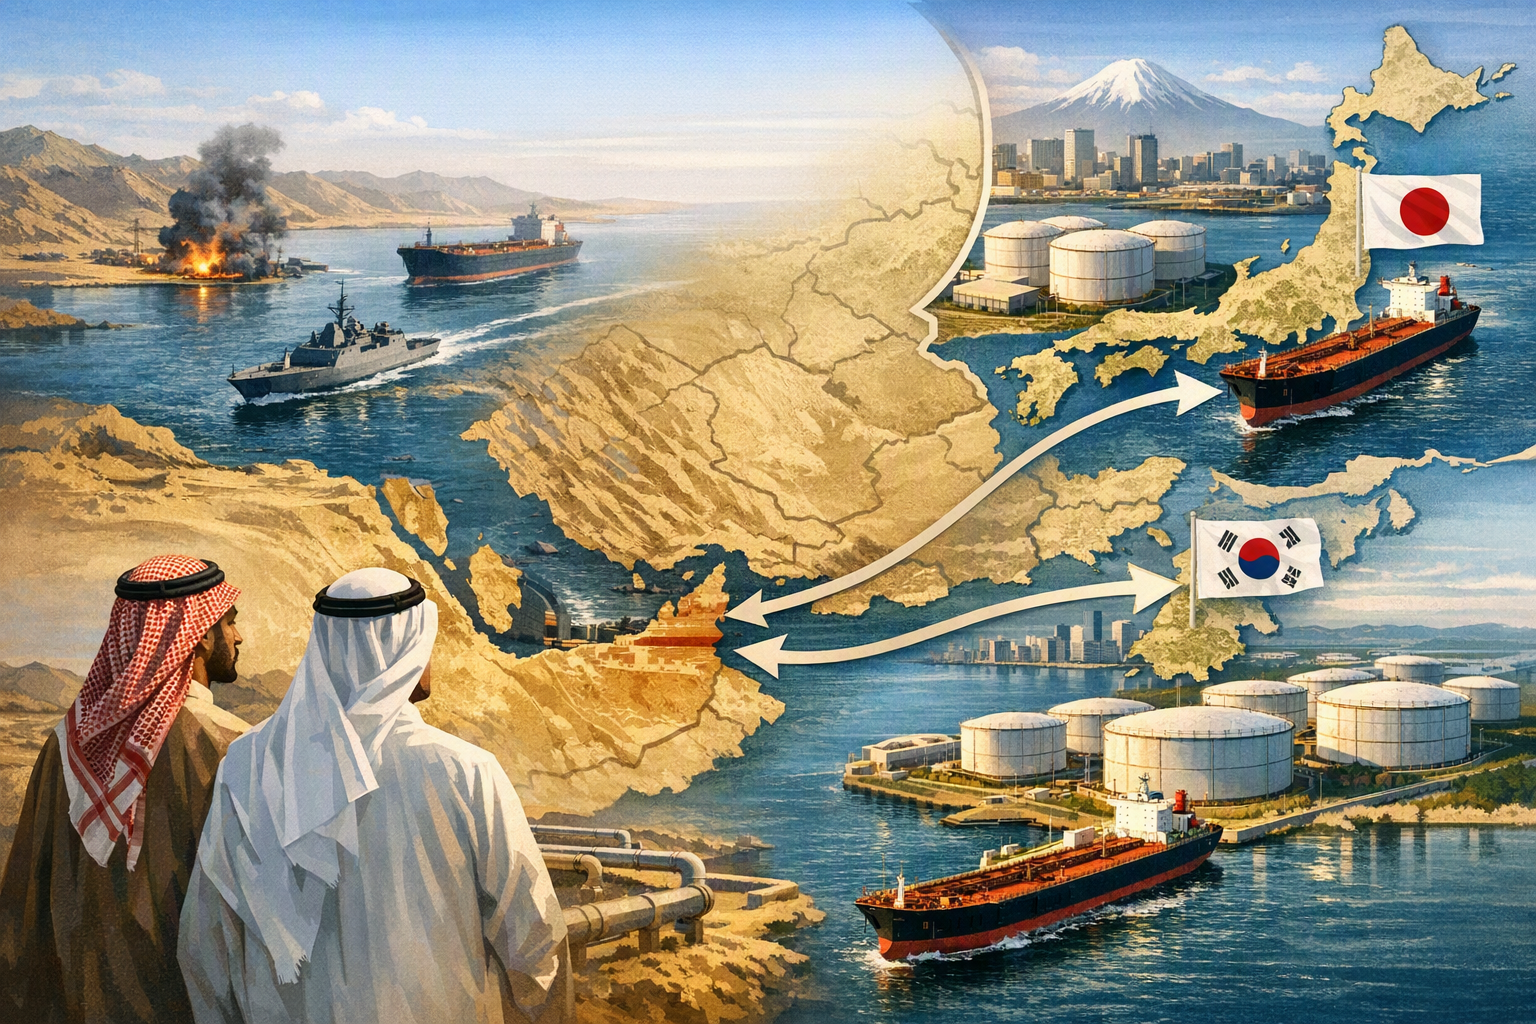
Create a landscape editorial hero image for this Studio Global article: How are Saudi Arabia and the United Arab Emirates responding to the effective closure of the Strait of Hormuz amid the 2026 conflict with Ir. Article summary: Saudi Arabia and the UAE are seeking to turn Asian storage into a second layer of export security: placing more of their crude in Japan—and reportedly discussing similar arrangements with South Korea—so it can be deliver. Topic tags: general, news, general web, education, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, c
openai.com
Саудовская Аравия и Объединённые Арабские Эмираты, как сообщается, хотят значительно увеличить объём нефти, хранящейся в Японии: потенциально — примерно в десять раз, с нынешних 8 млн баррелей на страну. Параллельно представители двух государств обсуждают похожие договорённости с Южной Кореей, утверждают источники, знакомые с закрытыми переговорами.
Логика проста: держать товарную нефть стран Персидского залива за пределами региона, чтобы её можно было быстрее направить азиатским клиентам, если судоходство через Ормузский пролив останется заблокированным.
Это не замена Ормузскому проливу, а страховка на случай затяжного кризиса. Зарубежные запасы могут выиграть время и помочь сохранить связи между поставщиками и НПЗ, однако их возможности ограничивают вместимость резервуаров, портовая инфраструктура, правила использования резервов и безопасность последующих поставок.
Почему зарубежные хранилища имеют значение
Ормузский пролив — один из главных энергетических узких проходов в мире. Обычно через него проходит около пятой части мировых потоков нефти и сжиженного природного газа, но из-за конфликта коммерческое движение для многих судов стало фактически недоступным или слишком дорогим из-за страховых и транспортных рисков.
Studio Global AI
Продолжайте свое исследование
На этой странице есть ответ, подтвержденный источником, который вы можете продолжить внутри Studio Global.
Каков краткий ответ на вопрос «Зачем Саудовской Аравии и ОАЭ наращивать запасы нефти в Японии и Южной Корее»?
Саудовская Аравия и ОАЭ, по данным источников, хотят увеличить хранящиеся в Японии запасы примерно с 8 млн до 80 млн баррелей на страну; похожие переговоры идут с Южной Кореей.
Какие ключевые моменты необходимо проверить в первую очередь?
Саудовская Аравия и ОАЭ, по данным источников, хотят увеличить хранящиеся в Японии запасы примерно с 8 млн до 80 млн баррелей на страну; похожие переговоры идут с Южной Кореей. У плана уже есть основа: Япония и страны Персидского залива много лет используют совместные нефтяные хранилища, а обходные трубопроводы и альтернативные порты создают дополнительные маршруты.
Что мне делать дальше на практике?
Новые санкции США против иранской нефтяной торговли, включая меры против китайского НПЗ Hengli и судоходных компаний, могут повысить ценность неиранских поставок, одновременно усиливая давление на экономику Ирана.
Особенно уязвима Япония: около 95% её нефтяных поставок приходится на Ближний Восток, а примерно 70% импорта нефти обычно проходит через Ормузский пролив. В марте Япония сообщала о чрезвычайных запасах, эквивалентных 254 дням потребления. В эту оценку входили государственные, частные и совместные запасы производителей.
Зарубежный запас создаёт дополнительный уровень защиты. После перебоя Японии или другому азиатскому покупателю не пришлось бы ждать погрузки танкера в Персидском заливе: нефть уже находилась бы рядом с перерабатывающими предприятиями. Для Саудовской Аравии и ОАЭ это одновременно способ сохранить доступ к азиатским клиентам и разместить часть экспортной базы за пределами непосредственной зоны конфликта.
Южная Корея также пытается диверсифицировать маршруты. Сеул заявил, что до конца года обеспечил 273 млн баррелей нефти и 2,1 млн тонн нафты по маршрутам, не проходящим через Ормузский пролив. Кроме того, страна обсуждает обходные трубопроводы и хранение нефти за пределами пролива.
У плана уже есть японо-заливская основа
Совместный проект Японии и Абу-Даби по хранению нефти в Кагосиме начался в 2009 году. Он должен был дать Японии доступ к нефти в чрезвычайной ситуации, а Национальной нефтяной компании Абу-Даби (ADNOC) — создать азиатскую базу поставок.
Позднее Япония и ОАЭ продлили и расширили соглашение: объём арендованных ADNOC мощностей оценивался более чем в 8 млн баррелей.
У Японии также есть опыт хранения саудовской нефти на Окинаве. По соглашению с Saudi Aramco компания могла размещать там до 6,3 млн баррелей, а аналогичная договорённость существовала для ADNOC на Кюсю.
Поэтому нынешняя инициатива выглядит скорее расширением уже работающей модели, чем созданием принципиально новой системы. В 2026 году Япония и ОАЭ договорились обсудить увеличение поставок эмиратской нефти и совместных запасов, однако окончательные объёмы, условия финансирования и порядок эксплуатации публично не определены.
Почему десятикратное расширение будет сложным
Если нынешние запасы примерно по 8 млн баррелей действительно увеличить в десять раз, каждой стране потребуется около 80 млн баррелей места в японских хранилищах. Это крупный логистический проект, а не простое заполнение свободных резервуаров.
Сторонам придётся решить несколько практических вопросов:
Резервуары и порты. Могут потребоваться новые или переоборудованные ёмкости, причальные мощности, трубопроводы и системы погрузки.
Совместимость нефти. Хранилища и НПЗ должны работать с конкретными сортами саудовской и эмиратской нефти, а также учитывать требования к смешиванию и контролю качества.
Конкуренция за инфраструктуру. Запасы производителей будут использовать те же мощности, что и коммерческие запасы японских НПЗ, а также государственные и частные аварийные резервы страны.
Правила высвобождения. В кризисном соглашении нужно будет определить владельца нефти, порядок её продажи, приоритетных получателей и то, имеют ли обязательства Японии по стратегическим запасам преимущество перед экспортными обязательствами Саудовской Аравии и ОАЭ.
Распределение расходов. Сторонам придётся договориться о строительстве, аренде, страховании, финансировании запасов, обслуживании, обновлении нефти и возможных потерях качества.
Открытые публикации подтверждают переговоры и существующее сотрудничество, но не завершённое десятикратное расширение.
Обходные трубопроводы снижают зависимость от Ормуза, но не устраняют её
Саудовская Аравия и ОАЭ также рассчитывают на инфраструктуру, которая позволяет направлять часть нефти к выходам за пределами пролива. Японские нефтепереработчики призвали диверсифицировать поставки и изучить жизнеспособные альтернативы нефти, перевозимой через Ормуз, включая поддержку обходных трубопроводов.
Страны Персидского залива расширяют альтернативные маршруты, но строительство такой инфраструктуры стоит дорого и занимает годы. Кроме того, обходные пути не делают регион неуязвимым для морских перебоев. Саудовская нефть, направленная через Красное море, всё ещё может столкнуться с рисками в районе Баб-эль-Мандебского пролива. Экспорт ОАЭ через Фуджейру зависит от пропускной способности порта и безопасности судоходства за пределами Оманского залива.
Красное море уже показало уязвимость такой схемы. Сообщалось, что блокада хуситов затронула саудовское судоходство у Баб-эль-Мандеба, создав новую угрозу азиатским поставкам нефти в момент, когда переработчики ещё справлялись с перебоями в Ормузе.
Таким образом, маршрут, обходящий один узкий проход, может оказаться уязвимым перед другим. Трубопроводы, резервуары и альтернативные терминалы эффективнее всего работают как взаимодополняющие уровни защиты. Ни один из них по отдельности не способен заменить свободный проход через Ормуз в масштабе, необходимом экспортёрам Персидского залива и азиатским НПЗ.
Как санкции США против Ирана связаны с этой стратегией
Американская санкционная кампания создаёт для азиатских покупателей дополнительный стимул заранее обеспечивать поставки неиранской нефти за пределами зоны конфликта. Министерство финансов США ввело санкции против китайского независимого НПЗ Hengli Petrochemical, а также примерно 40 судоходных компаний и судов, связанных с иранской нефтяной торговлей.
Президент Дональд Трамп и министр финансов США Скотт Бессент также заявляли о новых мерах, которые называли беспрецедентными. Однако доступные публикации не позволяют точно определить их окончательный масштаб, включая возможные санкции против дополнительных китайских НПЗ или банков.
Для Ирана ужесточение ограничений на продажу нефти, судоходство и расчёты может сократить валютные доходы в тот момент, когда конфликт уже повышает транспортные и потребительские расходы. Такое сочетание способно усилить инфляцию и дефицит, а также повысить риск введения мер по ограничению спроса на топливо.
При этом имеющихся данных недостаточно, чтобы утверждать: общенациональное энергоснабжение в Иране уже переведено на нормирование. Пока это следует рассматривать как возможный риск, а не как подтверждённое событие.
Для Саудовской Аравии, ОАЭ, Японии и Южной Кореи более жёсткие санкции делают предсказуемость цепочек поставок ещё ценнее. Но санкции могут одновременно усложнить сами соглашения о хранении: возрастает контроль за владельцами грузов, каналами платежей, страховщиками, судами и конечными получателями нефти.
Что это означает для мировой энергетической безопасности
Зарубежные запасы, альтернативные поставщики, обходные трубопроводы и стратегические резервы способны уменьшить продолжительность и экономический ущерб от шока в Ормузском проливе. Но быстро восстановить все потерянные объёмы при длительной блокаде они не смогут. По одной из оценок, после учёта мер по компенсации перебоев мировые нефтяные потоки сократились примерно на 11 млн баррелей в сутки.
Поэтому переговоры о японских и южнокорейских хранилищах важны даже в том случае, если проект не будет реализован в заявленном масштабе. Они показывают, что Ормуз начинают воспринимать не как временный риск для судоходства, а как структурную уязвимость глобальной цепочки поставок.
Реалистичный долгосрочный ответ — это целый набор мер: больше хранилищ рядом с азиатскими НПЗ, дополнительные трубопроводы и терминалы, диверсификация закупок нефти, ясные правила использования резервов и снижение спроса на топливо.
Главное ограничение — время, деньги и необходимость координации. Если одновременно усилятся риски в Ормузе и Красном море, подорожает страхование, ужесточится соблюдение санкций, а запасы азиатских НПЗ окажутся под давлением, ни одно отдельное хранилище не сможет стать полноценным буфером.
mofa.go.jp[PDF] Fact Sheet on the Strengthening of the Comprehensive Partnership ...
nytimes.comGulf Oil Giants Push to Expand Overseas Stockpiles as Iran War Drags On
brookings.eduFrom chokepoint to crisis: The Strait of Hormuz and global ...
reuters.comJapan's Middle East energy dependency - and how it ...