ОтветыОпубликовано32 источники
Биткоин по $1 млн: Артур Хейс объясняет, почему лопнет пузырь AI-инфраструктуры
Артур Хейс утверждает, что бум AI инфраструктуры — это кредитный пузырь в стиле 2008 года, а не повторение доткомов. Хейс оценивает отток ликвидности в $1,5 трлн: AI долг поглотил почти весь прирост денежной массы США M2 с ноября 2022 года, не давая биткоину расти.
ОпубликовалОтредактировано с помощью DeepSeek-V4-FlashИзображения созданы с помощью GPT Image 1.5
Ответ на исследование
Ключевые выводы
- Артур Хейс утверждает, что бум AI инфраструктуры — это кредитный пузырь в стиле 2008 года, а не повторение доткомов.
- Хейс оценивает отток ликвидности в $1,5 трлн: AI долг поглотил почти весь прирост денежной массы США M2 с ноября 2022 года, не давая биткоину расти.
- Майкл Берри также предупреждает о пузыре AI, но расходится в выводах: он видит системный коллапс, который не смогут остановить даже правительства, тогда как Хейс считает, что «спасательная» эмиссия станет главным ката...
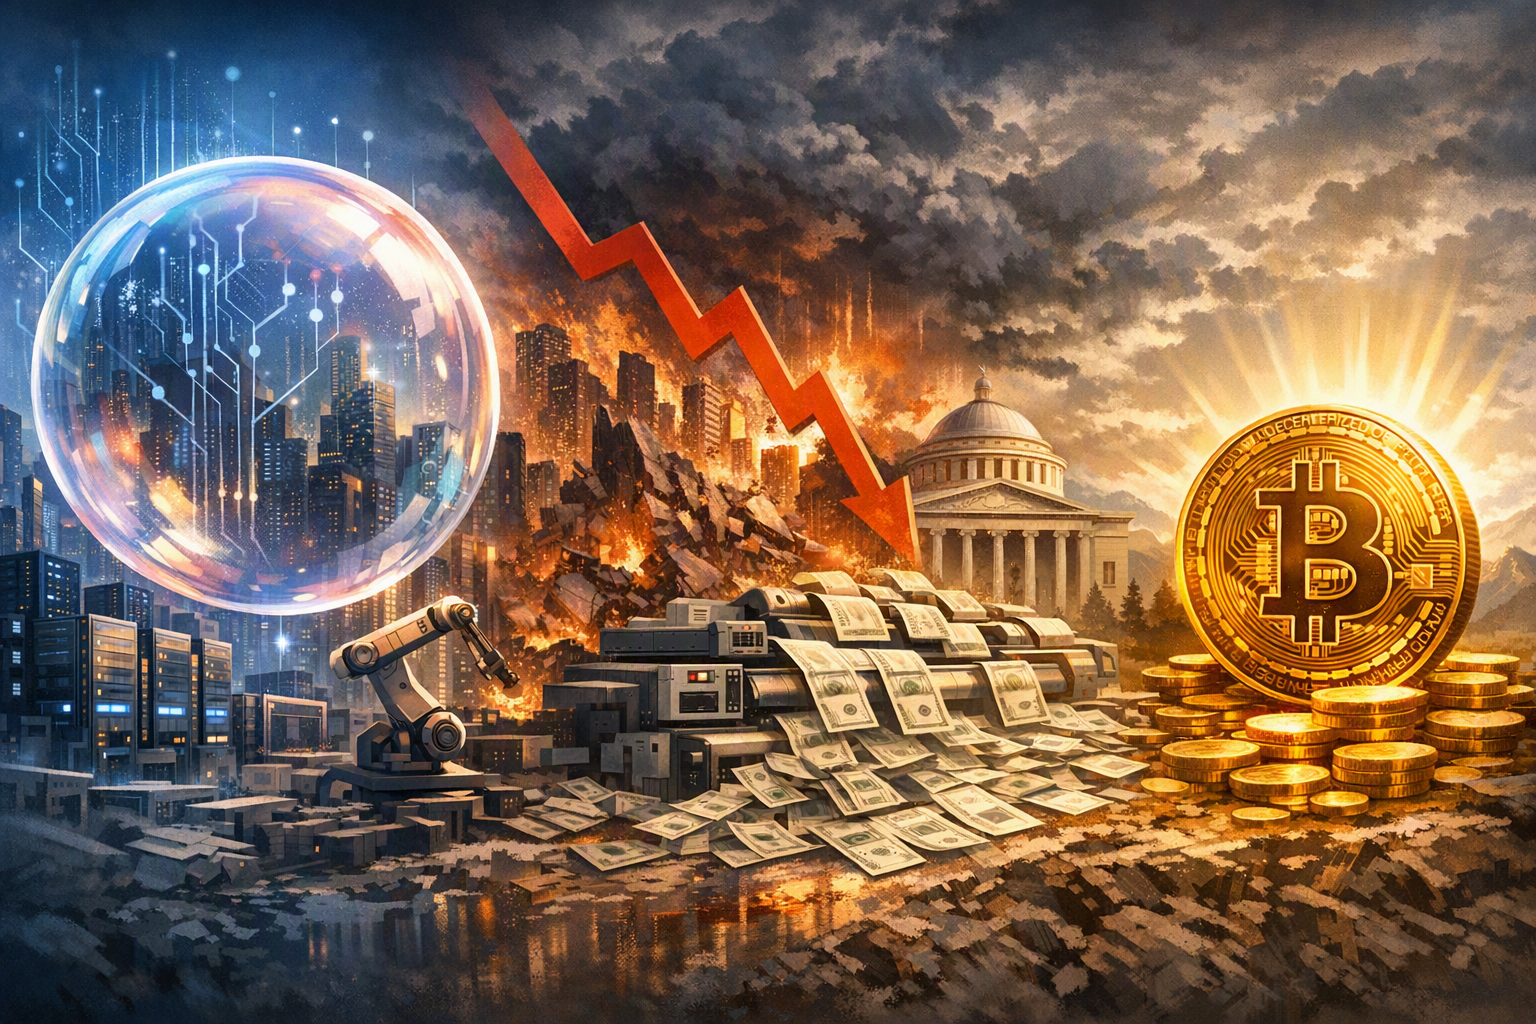
Промпт ИИ
openai.comCreate a landscape editorial hero image for this Studio Global article: Based on Arthur Hayes's recent essay, what is his thesis about the relationship between the AI investment boom and Bitcoin's potential rise. Article summary: Hayes's thesis in "Situationship" is a three-act play: (1) the AI infrastructure buildout is a debt bubble on the scale of 2008 subprime; (2) when it bursts around 2027–2028, central banks will print trillions in rescue . Topic tags: general, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fak
Артур Хейс, сооснователь биржи BitMEX и CIO фонда Maelstrom, опубликовал 4 августа 2026 года эссе «Situationship». В нём он изложил свою провокационную трёхактную теорию: строительство AI-инфраструктуры — это долговой пузырь масштаба субстандартного кризиса 2008 года; когда он лопнет около 2027–2028 годов, центробанки напечатают триллионы «спасительной» ликвидности; и этот поток новых денег хлынет в твёрдые активы, подняв биткоин выше $1 млн .
Studio Global AI
Продолжайте свое исследование
На этой странице есть ответ, подтвержденный источником, который вы можете продолжить внутри Studio Global.
Люди также спрашивают
Каков краткий ответ на вопрос «Биткоин по $1 млн: Артур Хейс объясняет, почему лопнет пузырь AI-инфраструктуры»?
Артур Хейс утверждает, что бум AI инфраструктуры — это кредитный пузырь в стиле 2008 года, а не повторение доткомов.
Какие ключевые моменты необходимо проверить в первую очередь?
Артур Хейс утверждает, что бум AI инфраструктуры — это кредитный пузырь в стиле 2008 года, а не повторение доткомов. Хейс оценивает отток ликвидности в $1,5 трлн: AI долг поглотил почти весь прирост денежной массы США M2 с ноября 2022 года, не давая биткоину расти.
Что мне делать дальше на практике?
Майкл Берри также предупреждает о пузыре AI, но расходится в выводах: он видит системный коллапс, который не смогут остановить даже правительства, тогда как Хейс считает, что «спасательная» эмиссия станет главным ката...
Источники
finance.yahoo.comArthur Hayes Says AI Spending Boom Is 'Lehman, Not Apple'
coindesk.comLive updates: An AI credit bubble could set up bitcoin's path to $1 million